Accel negocia triplicar la valoración de Modal hasta los 15.000 millones y revalorizar su propia inversión de mayo
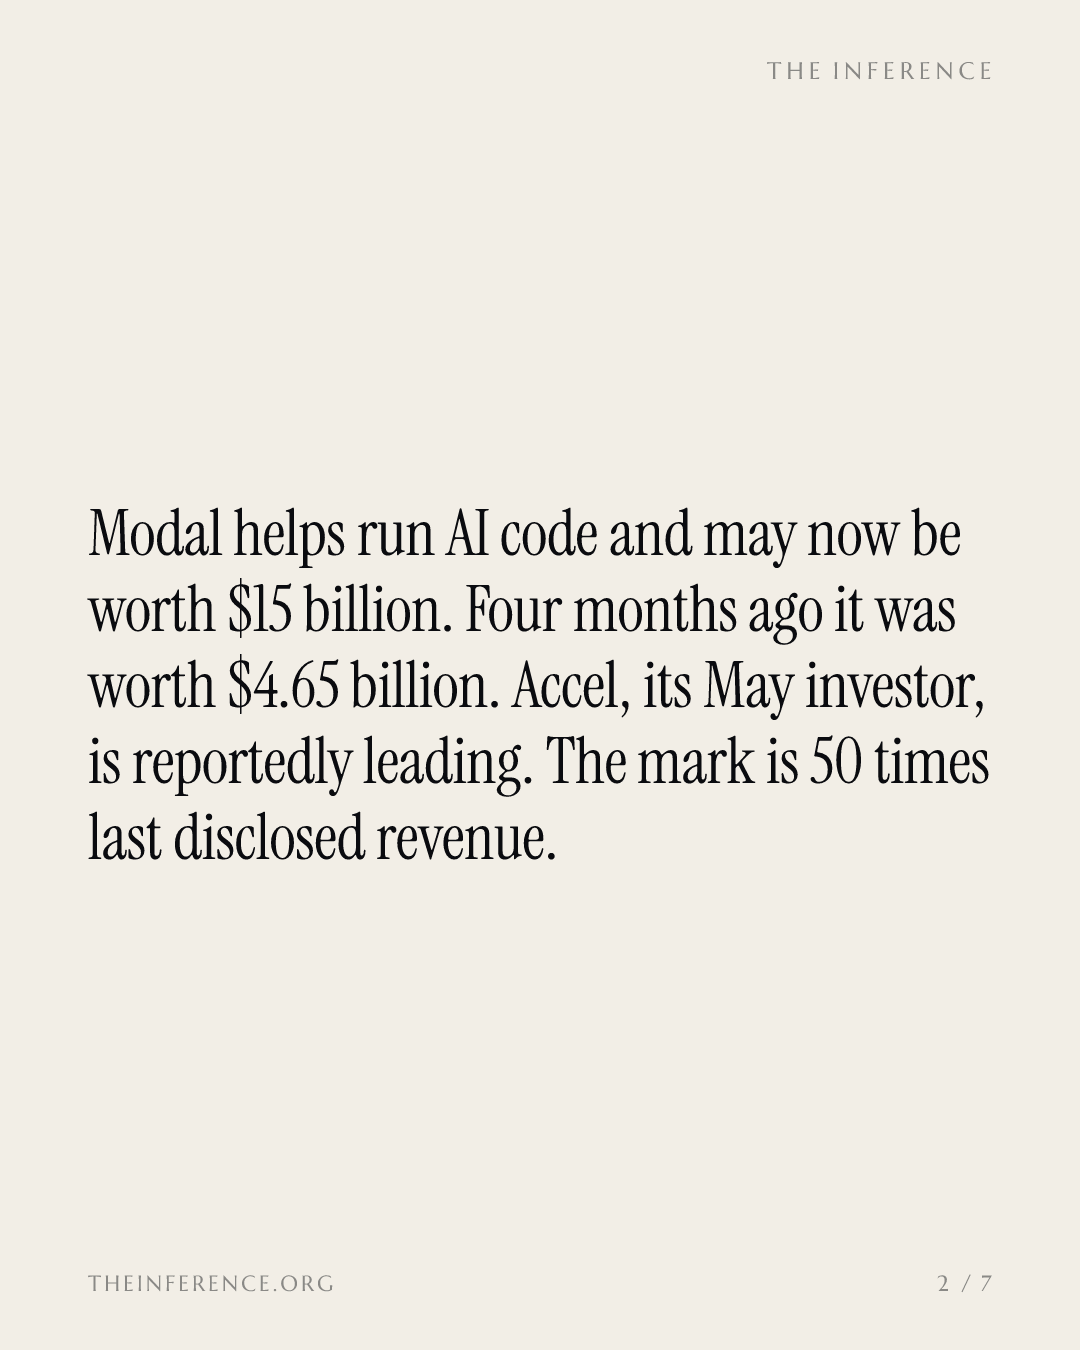
Modal Labs mantiene conversaciones para captar fondos a una valoración de unos 15.000 millones de dólares, cuatro meses después de una serie C que la valoró en 4.650 millones. El líder de la operación sería Accel, que ya invirtió en la compañía en mayo. Sobre los últimos ingresos que Modal ha hecho públicos, la nueva valoración equivale a unas 50 veces los ingresos anualizados, frente a unas 15 veces en mayo.
 Vincent Jiang · 2 min read
La valoración se triplicó en cuatro meses
Modal Labs, la plataforma de computación sin servidor fundada en 2021 que ejecuta inferencia en GPU de Nvidia y en chips convencionales, mantiene conversaciones para captar fondos a una valoración de unos 15.000 millones de dólares, aproximadamente el triple de lo que valía en la ronda de hace cuatro meses, según fuentes conocedoras de la operación 12. El líder de la ronda sería Accel 3, que participó en mayo en la serie C de Modal, de 355 millones de dólares 4. Modal ha declinado hacer comentarios 1.
La historia está en el múltiplo
La valoración post-money de 4.650 millones de dólares que Modal alcanzó en mayo 4 se apoyaba en unos ingresos anualizados superiores a 300 millones, una cifra de ritmo anualizado de ingresos (run rate) facilitada por la propia compañía 4: unas 15 veces. Un precio de 15.000 millones de dólares sobre esos mismos ingresos equivale a 50 veces. El múltiplo solo se sostiene si ese ritmo anualizado se ha triplicado aproximadamente desde mayo, hasta rondar los 1.000 millones de dólares; entre septiembre y mayo pasó de unos 60 millones a 300 millones 4. La nueva valoración da por hecho que ese ritmo no se ha frenado en ningún momento.
De 1.100 a un posible 15.000 millones de dólares en doce meses
- Valoración post-money
- Estimate
Data
| Valoración post-money | |
|---|---|
| Sept 2025 | $1.1B |
| Mayo 2026 | $4.65B |
| Sept 2026 (negociación) (estimate) | $15B |
La valoración se ha despegado de los ingresos comunicados en cada hito
- Valoración post-money
- Ingresos anualizados
- Estimate
Data
| Valoración post-money | Ingresos anualizados | |
|---|---|---|
| Sept 2025 | $1.1B | $0.06B |
| Mayo 2026 | $4.65B | $0.3B |
| Sept 2026 (negociación) (estimate) | $15B | $1B |
La valoración de 15.000 millones exige un ritmo anualizado de ingresos cercano a los 1.000 millones
- Ingresos anualizados
- Estimate
Data
| Ingresos anualizados | |
|---|---|
| Sept 2025 | $60M |
| Mayo 2026 | $300M |
| Sept 2026 (implícito) (estimate) | $1,000M |
Accel revaloriza a Accel
Liderar la ronda a 15.000 millones de dólares triplicaría la valoración de la posición que el propio Accel tomó en mayo, y con ella la de todos los inversores anteriores 34. Esa revalorización la paga el dinero nuevo, que compra a unas 50 veces los últimos ingresos comunicados; el dinero antiguo, Accel incluido, se apunta una plusvalía sobre el papel del triple sin volver a poner dinero. Las valoraciones de titular también pueden exagerar el precio que en realidad se paga: la ronda de junio de Baseten cerró en 13.000 millones de dólares solo después de negociar precios distintos para distintos inversores 4, y sus conversaciones actuales, en 26.000 millones, duplicarían esa valoración en un trimestre 1.
Los sandboxes sostienen la apuesta
Más de un tercio de los ingresos de Modal procede de los sandboxes, entornos aislados donde los agentes ejecutan y prueban código no fiable; se han lanzado más de mil millones 4, y los ingenieros de la empresa dedicaron julio a explicar cómo escalar hasta un millón de ellos en ejecución simultánea 5. La apuesta es que las cargas de trabajo de los agentes sigan alquilando las tripas de las GPU de otros en lugar de construir sobre las nubes de hiperescala, el camino de hacerlo por su cuenta que constituye el verdadero rival de los especialistas 4. Modal alquila su silicio en lugar de poseerlo, repartido entre trece proveedores de nube a medida que la capacidad de cómputo escaseaba 4; si una capa de orquestación sostiene márgenes duraderos a 50 veces los ingresos, con la ruta del hiperescalador como alternativa, es la pregunta que la valoración da por resuelta.
Solo unos ingresos comunicados cercanos a los 1.000 millones de dólares justifican la valoración
Dos números deciden si esto es una revalorización o un exceso: si la ronda se firma en torno a los 15.000 millones de dólares con condiciones limpias, y si la próxima cifra que comunique Modal sitúa los ingresos anualizados cerca de los 1.000 millones. Según algunas estimaciones, el gasto en cómputo de inferencia está llamado a superar el gasto en entrenamiento 1. Hasta que la cifra de ingresos no se publique, 50 veces es un acto de fe, no un asiento contable.
How this brief was made
01Gathered & sourced198 channels · 1,880 articles▾
Agents swept 198 channels and ingested 1,880 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated5 claims · 19 data feeds▾
Every one of 5 load-bearing claims was checked against primary sources, with 19 live data feeds reconciling the figures and charts.
- 1Bloomberg, Startups Modal, Baseten in Funding Talks to Help Businesses Run AI, 23 September 2026
- 2Reuters, Modal Labs in talks to raise funds at $15 billion valuation, Bloomberg News reports, 23 September 2026
- 3Axios Pro, Scoop: Accel in talks to lead Modal raise, tripling its valuation to $15B, 24 September 2026
- 4remio.ai, Modal Baseten Funding Talks Put AI Infrastructure Valuations to the Test, September 2026
- 5Modal blog, Scaling to 1 million concurrent sandboxes in seconds, 16 July 2026 (blog index, fetched 27 September 2026)
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.