Accel обсуждает утроение оценки Modal до $15 млрд и переоценку собственной майской инвестиции
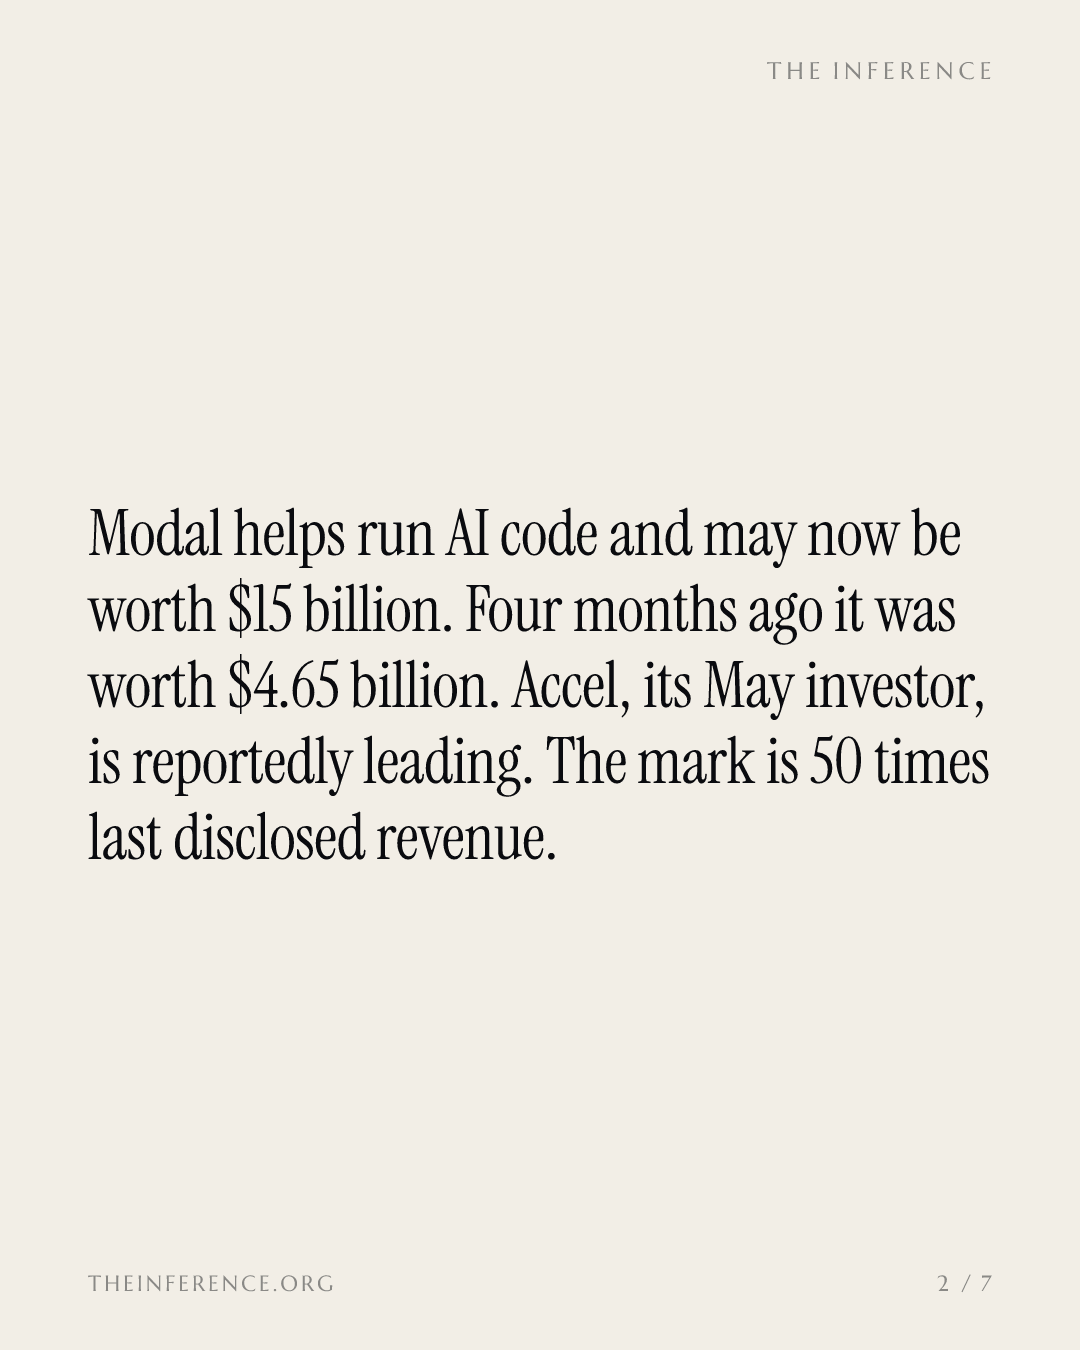
Modal Labs ведет переговоры о привлечении финансирования с оценкой около $15 млрд — через четыре месяца после раунда серии C с оценкой $4,65 млрд. По имеющимся данным, лидирующим инвестором станет Accel, вложившийся в компанию в мае. По последней раскрытой компанией выручке новая оценка — это около 50 годовых выручек против примерно 15 в мае.
 Vincent Jiang · 2 min read
Оценка выросла втрое за четыре месяца
Modal Labs — основанная в 2021 году платформа бессерверных вычислений, выполняющая инференс (inference) на GPU Nvidia и обычных чипах. По данным источников, знакомых с ситуацией 12, компания ведет переговоры о привлечении финансирования с оценкой около $15 млрд — примерно втрое больше, чем в раунде четырехмесячной давности. Как сообщается, раунд возглавит Accel 3 — фонд, присоединившийся к раунду серии C Modal на $355 млн в мае 4. В самой Modal от комментариев отказались 1.
Всё дело в мультипликаторе
Майская пост-инвестиционная (post-money) оценка в $4,65 млрд 4 опиралась на выручку свыше $300 млн в годовом выражении — показатель годовой выручки (run rate), раскрытый самой компанией 4: это примерно 15 годовых выручек. При той же выручке цена в $15 млрд — уже 50 годовых выручек. Мультипликатор сходится, только если run rate с мая вырос примерно втрое, до порядка $1 млрд; с сентября по май он увеличивался с примерно $60 млн до $300 млн 4. Новая оценка исходит из того, что темпы ни разу не сбавлялись.
С $1,1 млрд до возможных $15 млрд за двенадцать месяцев
- Пост-инвестиционная оценка
- Estimate
Data
| Пост-инвестиционная оценка | |
|---|---|
| сент. 2025 | $1.1B |
| май 2026 | $4.65B |
| сент. 2026 (переговоры) (estimate) | $15B |
На каждом этапе оценка обгоняла раскрытую выручку
- Пост-инвестиционная оценка
- Выручка в годовом выражении
- Estimate
Data
| Пост-инвестиционная оценка | Выручка в годовом выражении | |
|---|---|---|
| сент. 2025 | $1.1B | $0.06B |
| май 2026 | $4.65B | $0.3B |
| сент. 2026 (переговоры) (estimate) | $15B | $1B |
Оценке в $15 млрд требуется run rate около $1 млрд
- Выручка в годовом выражении
- Estimate
Data
| Выручка в годовом выражении | |
|---|---|
| сент. 2025 | $60M |
| май 2026 | $300M |
| сент. 2026 (расчетная) (estimate) | $1,000M |
Accel переоценивает Accel
Роль лидера раунда при оценке $15 млрд означала бы, что собственная майская доля Accel переоценивается втрое — и вместе с ней доли всех, кто вошел раньше 34. Платит за эту переоценку новый капитал, входящий по мультипликатору примерно 50 годовых выручек к последней раскрытой цифре; старые деньги, включая Accel, получают тройную бумажную прибыль, не вложив больше ни доллара. Заголовочные оценки к тому же могут завышать фактически уплаченную цену: июньский раунд Baseten закрылся на $13 млрд лишь после переговоров, в ходе которых разным инвесторам предлагались разные цены 4, а нынешние обсуждения — при $26 млрд — удвоили бы эту оценку за квартал 1.
Ставка — на песочницы
Более трети выручки Modal приносят песочницы — изолированные среды, где агенты запускают и тестируют недоверенный код. Суммарно запущено более миллиарда таких сред 4, а инженеры Modal потратили июль на разбор того, как масштабировать систему до миллиона одновременно работающих песочниц 5. Ставка на то, что нагрузки агентов продолжат арендовать чужую GPU-инфраструктуру, а не строить самостоятельно на облаках гиперскейлеров, — а именно этот путь «сделай сам» и есть настоящий противник специализированных платформ 4. Modal арендует чипы, а не владеет ими; по мере дефицита вычислительных мощностей компания распределила их между тринадцатью облачными провайдерами 4. Сохранит ли слой оркестрации устойчивую маржу при мультипликаторе 50 годовых выручек — при сохраняющейся альтернативе в виде гиперскейлеров, — вопрос, который сама оценка молчаливо выносит за скобки.
Такую оценку оправдает только выручка около $1 млрд
Две цифры покажут, переоценка это или перегиб: закроется ли раунд при оценке около $15 млрд на чистых условиях и приблизится ли в следующем раскрытии Modal выручка в годовом выражении к $1 млрд. По некоторым оценкам, расходы на вычисления для инференса вот-вот превысят расходы на обучение моделей 1. Пока цифра выручки не опубликована, мультипликатор 50 — акт веры, а не строка в отчетности.
How this brief was made
01Gathered & sourced198 channels · 1,880 articles▾
Agents swept 198 channels and ingested 1,880 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated5 claims · 19 data feeds▾
Every one of 5 load-bearing claims was checked against primary sources, with 19 live data feeds reconciling the figures and charts.
- 1Bloomberg, Startups Modal, Baseten in Funding Talks to Help Businesses Run AI, 23 September 2026
- 2Reuters, Modal Labs in talks to raise funds at $15 billion valuation, Bloomberg News reports, 23 September 2026
- 3Axios Pro, Scoop: Accel in talks to lead Modal raise, tripling its valuation to $15B, 24 September 2026
- 4remio.ai, Modal Baseten Funding Talks Put AI Infrastructure Valuations to the Test, September 2026
- 5Modal blog, Scaling to 1 million concurrent sandboxes in seconds, 16 July 2026 (blog index, fetched 27 September 2026)
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.