خسارة أنثروبيك البالغة 42 مليار دولار.. مكسب سجلته غوغل وأمازون مسبقًا
وثيقة التسجيل (S-1) المسربة لأنثروبيك تكشف واحدة من أسوأ الخسائر السنوية في تاريخ الشركات الأمريكية، ومعظمها مجرد إعادة تقييم غير نقدية لسندات قابلة للتحويل تحتفظ بها ألفابت وأمازون، وهما الشركتان اللتان سجلتا المكاسب المقابلة في الربع الماضي. والطرح العام هو الذي سيحدد ما إذا كانت هذه التقييمات ستصمد.
 Vincent Jiang · 3 min read
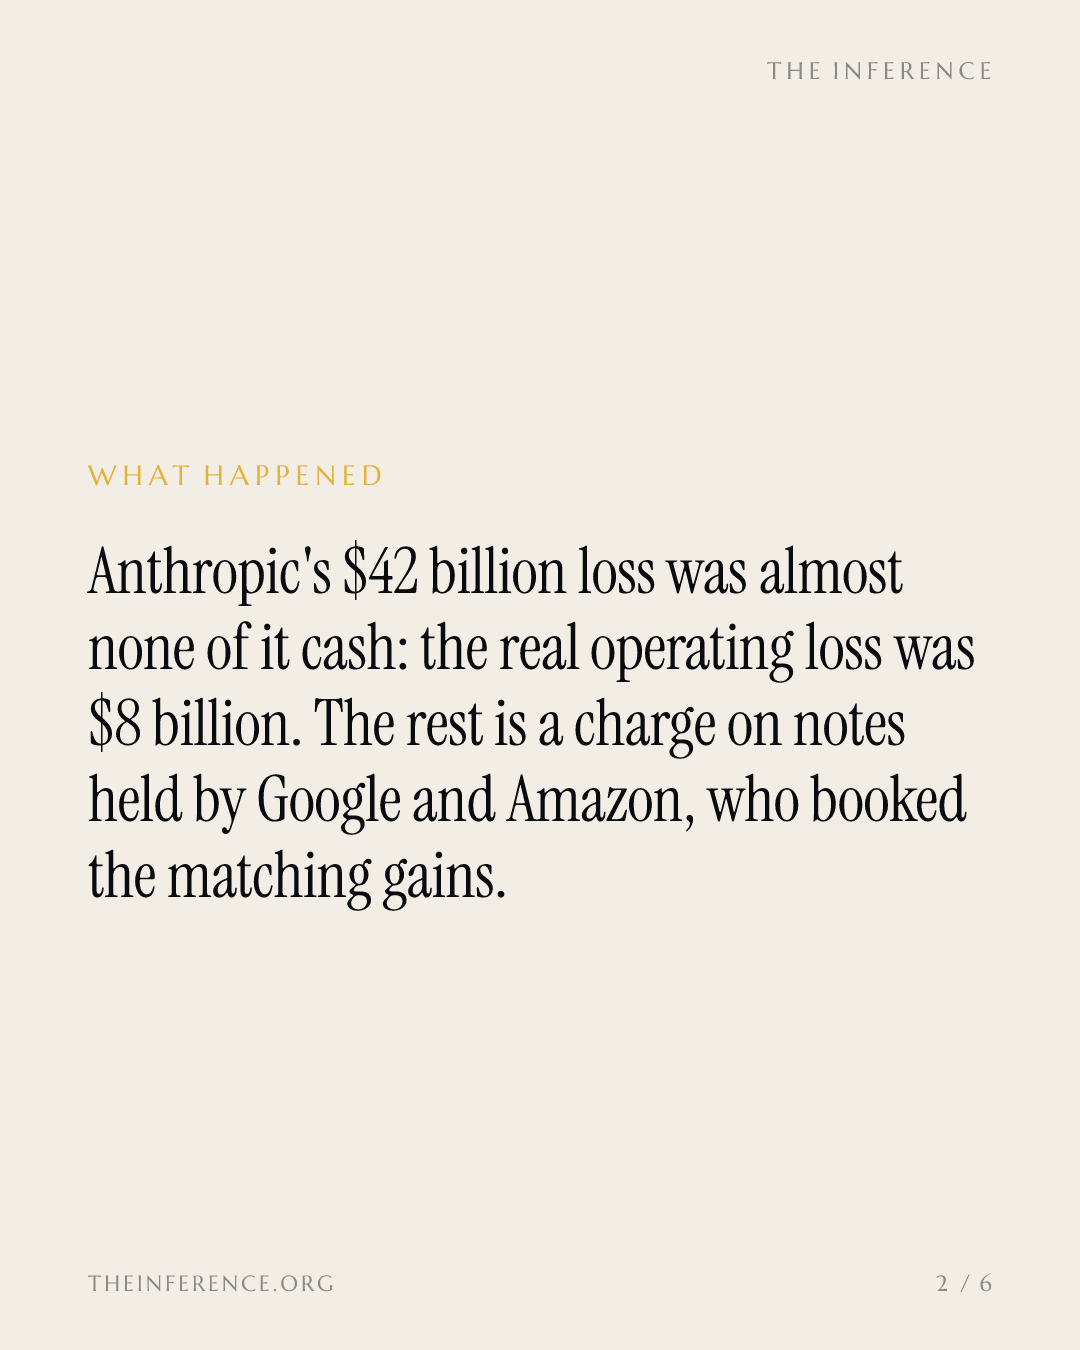
خسرت أنثروبيك 42 مليار دولار خلال العام الماضي مقابل إيرادات قدرها 4.6 مليار دولار، في واحدة من أسوأ الخسائر السنوية التي سجلتها أي شركة أمريكية، ومع ذلك لم يكن الإنفاق يشكل منها سوى القدر اليسير 12. وتكشف الوثيقة المسربة عن الاستنزاف النقدي الحقيقي: خسارة تشغيلية بلغت 8.06 مليار دولار، مرتفعة من 2.98 مليار دولار في 2024 1. أما الباقي، نحو 34 مليار دولار، فهو عبء محاسبي عن تمويل ارتفعت قيمته، لا نقد أُنفق 1.
خسارة العناوين البالغة 42 مليار دولار تطغى على الاستنزاف التشغيلي الفعلي لأنثروبيك
- الإيرادات
- الخسارة التشغيلية
- صافي الخسارة
Data
| الإيرادات | الخسارة التشغيلية | صافي الخسارة | |
|---|---|---|---|
| 2024 | — | $2.98B | — |
| 2025 | $4.6B | $8.06B | $42B |
الخسارة هي الخبر السار
الأداة التي تقف في مركز المشهد هي السند القابل للتحويل. فقد ضخت غوغل، التابعة لشركة ألفابت، 2 مليار دولار بهذه الصيغة في 2023، وأضافت أمازون 8 مليارات دولار في أواخر 2024 عند تقييم بلغ 46 مليار دولار 2. وحين تُوجَّه هذه الوعود نحو طرح تتجاوز قيمته 2 تريليون دولار، أي أكثر من ضعف تقدير مايو البالغ 965 مليار دولار، تقيّد مبادئ المحاسبة المقبولة عمومًا (GAAP) هذا الكسب غير المتوقع في الدفاتر بوصفه خسارة 1.
كتب جوشوا رونين، أستاذ المحاسبة في كلية ستيرن للأعمال بجامعة نيويورك: «الخسارة نتيجة لخبر سار» 2. غير أن هذا التفسير ينطبق في معظمه لا كله؛ إذ نقلت فوربس أنه ليس من الواضح ما إذا كان العبء يغطي أيضًا حاملي سندات من غير الداعمين الاثنين 2.
المكاسب المقابلة ظهرت للعلن بالفعل
تظهر إعادة التقييم نفسها في قوائم دخل اثنتين من الشركات العملاقة. فقد قفز صافي دخل أمازون في الربع الثاني إلى 62.6 مليار دولار من 18.2 مليار دولار بفعل إعادة تقييم حصتها في أنثروبيك بمقدار 53.4 مليار دولار، وهو ما رفع بند الدخل «الآخر» من 1.1 مليار دولار إلى ذلك المستوى، أي ما يعادل ثلثي الربح قبل الضريبة 23. أما ألفابت فسجلت ما يزيد قليلًا على 99 مليار دولار من مكاسب استثمارات الأسهم، «ترتبط بشكل أساسي بمكاسب غير محققة» على استثماراتها في سبيس إكس وشركة خاصة واحدة لم يُكشف عن اسمها، وتمتلك استثمارات في شركات ناشئة بقيمة 124.3 مليار دولار تقول إن معظمها يتركز في شركة واحدة 24.
حددت وثائق قضائية جرى الإبلاغ عنها في مارس/آذار 2025 حصة غوغل في أنثروبيك عند 14%، فيما تمتلك أمازون أكثر من خُمس الشركة 23. وإذا جاء الطرح العام الأولي عند تقييم أدنى من تلك المستويات، فسيقع خفض القيمة في الربع نفسه الذي يجري فيه الطرح.
دورة الأموال تمر عبر الأسماء نفسها
تعهدت أنثروبيك بالتزامات بقيمة 518 مليار دولار على مدى سبع إلى عشر سنوات، نحو 80% منها غير قابلة للإلغاء أو مستحقة الدفع بصرف النظر عن حجم الاستخدام، مقابل نقدية بقيمة 20.28 مليار دولار وإنفاق فعلي على الحوسبة بلغ 7.33 مليار دولار في العام الماضي 167. وتستحق غوغل منها 111.1 مليار دولار وأمازون 110 مليار دولار 7، والشركتان نفسهما تتقاضيان فواتير نحو نصف مبيعات أنثروبيك، مقارنة بنسبة 11% في 2023 8.
نصيب المبيعات المتدفقة عبر أكبر داعمَي أنثروبيك يواصل الارتفاع
Data
| المبيعات عبر أمازون وغوغل | |
|---|---|
| 2023 | 11% |
| 2024 | 32% |
| 2025 | 47% |
وتتفوق برودكوم على كلتيهما بعقود تأجير معدات بقيمة 161.2 مليار دولار، إضافة إلى قروض قابلة للتحويل إلى أسهم تصل قيمتها إلى 42 مليار دولار: الأداة نفسها التي أنتجت الخسارة، يعرضها الآن مورّد يعتبر أنثروبيك أكبر عملائه في تصميم الرقائق في العام المقبل 567. ويقول ستيفن سوبكو من «هايبرفرايم ريسيرش»: «الالتزام غير القابل للإلغاء لا يكون أقوى من الميزانية العمومية التي تقف خلف التوقيع» 6.
غوغل وأمازون تستحقان 221 مليار دولار من تعهدات أنثروبيك البالغة 518 مليار دولار
- Estimate
Data
| Value | |
|---|---|
| عقود تأجير برودكوم | $161.2B |
| طاقة إكس إيه آي (estimate) | $84.5B |
| غوغل | $111.1B |
| أمازون | $110B |
| مايكروسوفت | $31.4B |
دفاع الوثيقة يقر بالاعتماد على الشركاء
تسوّق الوثيقة شبكة الشركاء بوصفها «اختراقًا للسوق على نطاق نعتقد أنه سيكون من الصعب على أي مؤسسة منفردة تكراره مباشرة»، لكنها تحذّر في الوقت نفسه من أن هذا الاعتماد نفسه «قد يثير تضاربًا في المصالح ويؤثر سلبًا في وصولنا إلى الحوسبة» 8. كما تقر الوثيقة بأن هذه المنصات تطّلع على تسعير أنثروبيك، بما قد يؤثر في طريقة توزيعها لطاقة الحوسبة وفي مدى حماسها لبيع «كلود» 8.
تقول أوبن إيه آي إن احتساب المبيعات عبر الأسواق السحابية على أساس إجمالي يضخّم الإيرادات بمليارات الدولارات، وترد أنثروبيك بأنها «الأصيل» في الصفقة 8. أما المعدل السنوي (Run-rate) البالغ 47 مليار دولار في مايو فهو رقم تدّعيه الشركة نفسها 3، فيما جاء نحو ربع إيرادات 2025 من عميلين اثنين 1. ويرى روبرت ليتاو من «روتشيلد آند كو» أن الأمر «رهان شديد التركّز» على شركتين تتحملان عبء التمويل 5.
ما الذي سيحسمه التقريران المقبلان
تعيد مبادئ المحاسبة المقبولة عمومًا (GAAP) تقييم الحصة كل ربع سنة، ما يعني أن تقارير أمازون وألفابت للربع المنتهي في سبتمبر ستعيد تسعير الحصة قبل تداول أي سهم في الطرح العام الأولي 34. ويُظهر بند المكاسب لدى ألفابت بالفعل حجم التقلب العنيف الممكن في الاتجاهين: إذ انتقل سهم سبيس إكس من 171 دولارًا في يونيو إلى ما دون 109 دولارات في يوليو، ثم عاد إلى نحو 147 دولارًا بحلول أواخر سبتمبر 14.
القرار ذو شقين: الاكتتاب في الطرح أو الاعتذار عنه، ثم قراءة هذين التقريرين بوصفهما إعادة تقييم وفق سعر الطرح (Mark-to-IPO) للحصة ذاتها. ويُتوقع أن يجري الطرح بعد انتخابات منتصف الولاية في نوفمبر، وتشير تقارير إلى احتمال إجرائه في موعد مبكر يصل إلى منتصف نوفمبر 17. فالخسارة القياسية والمكسب غير المتوقع قيدٌ واحد في الدفاتر، يُقرأ من الجانبين المتقابلين للميزانية العمومية.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.