La pérdida de 42.000 millones de Anthropic es una ganancia que Google y Amazon ya se han embolsado
El S-1 filtrado de Anthropic recoge una de las peores pérdidas anuales de la historia corporativa estadounidense. La mayor parte es una revalorización contable, sin salida de caja, de los bonos convertibles que poseen Alphabet y Amazon, que el trimestre pasado ya registraron las ganancias equivalentes. De la OPV depende que esas valoraciones se sostengan.
 Vincent Jiang · 3 min read
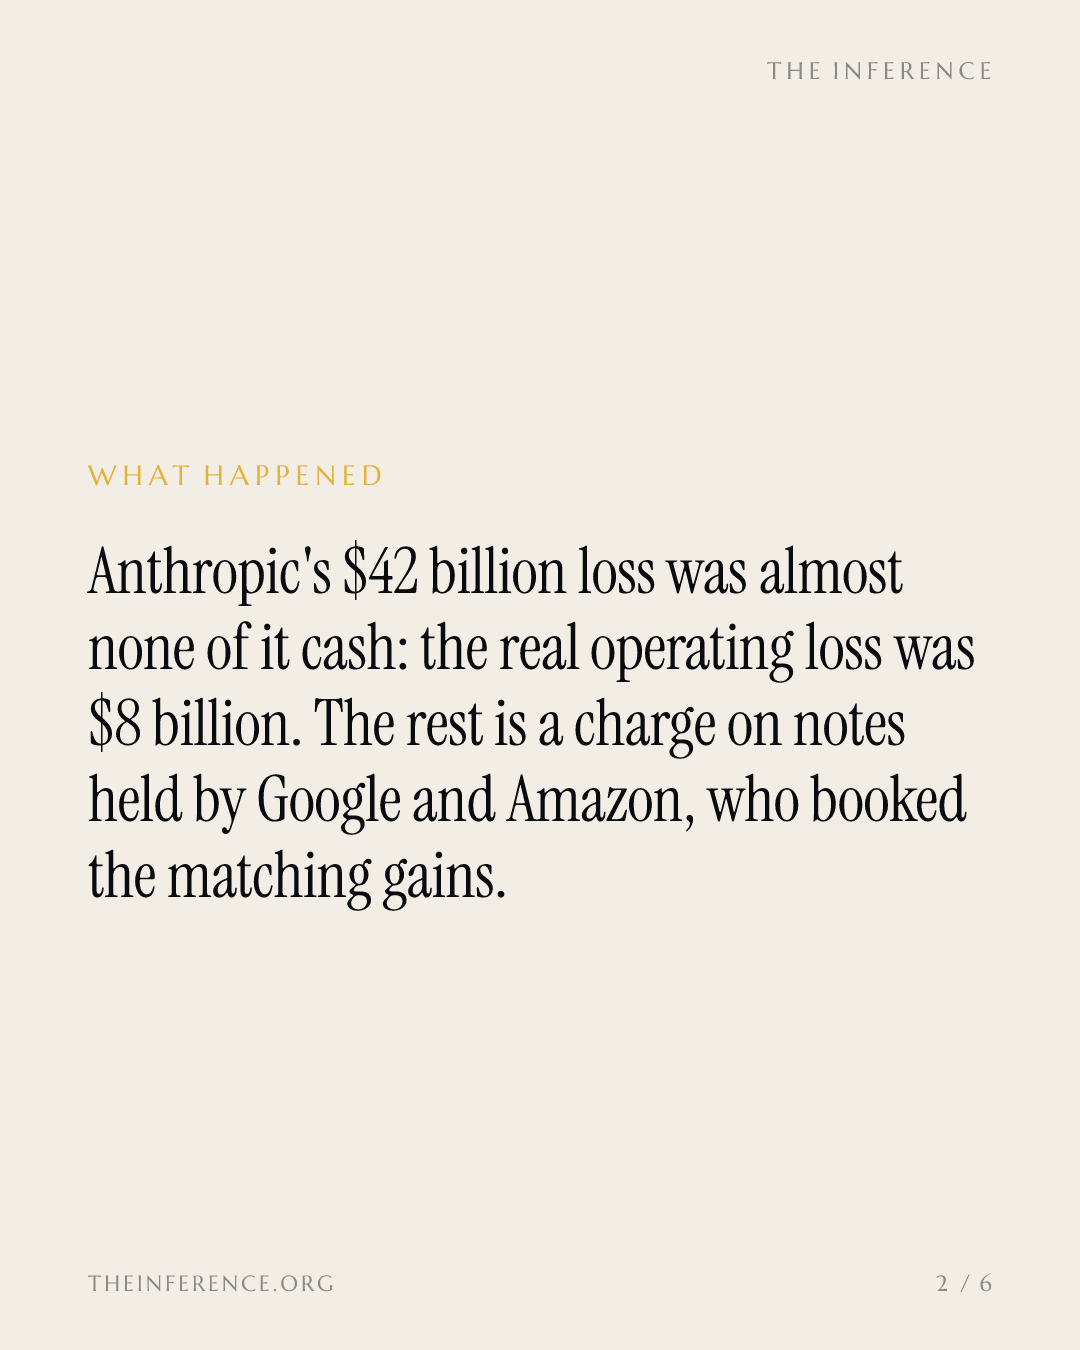
Anthropic perdió el año pasado 42.000 millones de dólares con unos ingresos de 4.600 millones, una de las peores pérdidas anuales que ha registrado nunca una empresa estadounidense, y casi nada de esa cifra fue gasto 12. El prospecto filtrado muestra la quema real: unas pérdidas operativas de 8.060 millones, frente a los 2.980 millones de 2024 1. El resto, unos 34.000 millones, es un cargo contable por una financiación cuyo valor aumentó, no dinero gastado 1.
La pérdida de 42.000 millones eclipsa la quema operativa real de Anthropic
- Ingresos
- Pérdidas operativas
- Pérdida neta
Data
| Ingresos | Pérdidas operativas | Pérdida neta | |
|---|---|---|---|
| 2024 | — | $2.98B | — |
| 2025 | $4.6B | $8.06B | $42B |
La pérdida es la buena noticia
El instrumento que está en el centro de todo es un bono convertible. Google, filial de Alphabet, invirtió 2.000 millones de dólares por esa vía en 2023; Amazon añadió 8.000 millones a finales de 2024 con una valoración de 46.000 millones 2. Si esas promesas se dirigen a una salida a bolsa por encima de los 2 billones de dólares, más del doble de los 965.000 millones que se estimaban en mayo, los principios contables GAAP anotan la ganancia como una pérdida 1.
«La pérdida es consecuencia de una buena noticia», escribió Joshua Ronen, profesor de contabilidad de NYU Stern 2. La atribución es en gran medida correcta, aunque no del todo: Forbes señala que no está claro si el cargo cubre también a tenedores de bonos más allá de esos dos inversores 2.
Las revalorizaciones espejo ya son públicas
La misma revalorización ya figura en las cuentas de resultados de dos de las mayores capitalizaciones bursátiles. El beneficio neto de Amazon saltó en el segundo trimestre hasta los 62.600 millones de dólares, desde 18.200 millones, gracias a una revalorización de 53.400 millones de su participación en Anthropic: ese golpe llevó la partida de «otros» ingresos de 1.100 millones hasta esa cifra, dos tercios del beneficio antes de impuestos 23. Alphabet contabilizó algo más de 99.000 millones de dólares en ganancias por participaciones, «relacionadas sobre todo con plusvalías no realizadas» de SpaceX y de una empresa privada no identificada, y conserva 124.300 millones invertidos en startups que, según la propia compañía, se concentran en gran parte en una sola 24.
Documentos judiciales difundidos en marzo de 2025 sitúan a Google con el 14% de Anthropic; Amazon posee más de una quinta parte 23. Si el estreno bursátil cotiza por debajo de esas valoraciones, la corrección se anotará en el trimestre en que cotice.
La ida y vuelta pasa por los mismos nombres
Anthropic ha prometido 518.000 millones de dólares en un plazo de entre siete y diez años —cerca del 80%, compromisos no cancelables o pagaderos con independencia del uso—, frente a 20.280 millones de caja y 7.330 millones de gasto real en cómputo el pasado año 167. Google tiene derecho a cobrar 111.100 millones y Amazon, 110.000 7, y los mismos dos cobran las facturas de casi la mitad de las ventas de Anthropic, frente al 11% de 2023 8.
Las ventas de Anthropic canalizadas a través de sus dos grandes inversores no dejan de crecer
Data
| Ventas a través de Amazon y Google | |
|---|---|
| 2023 | 11% |
| 2024 | 32% |
| 2025 | 47% |
Broadcom los supera a ambos, con 161.200 millones de dólares en arrendamientos de equipos, más hasta 42.000 millones en préstamos convertibles en acciones. Es el mismo instrumento que produjo la pérdida, ofrecido ahora por un proveedor que el próximo año contará con Anthropic como su mayor cliente de diseño de chips 567. «Un compromiso no cancelable solo es tan sólido como el balance que respalda la firma», advierte Stephen Sopko, de HyperFrame Research 6.
Google y Amazon tienen derecho a cobrar 221.000 millones de los 518.000 prometidos por Anthropic
- Estimate
Data
| Value | |
|---|---|
| Arrendamientos de Broadcom | $161.2B |
| Capacidad de xAI (estimate) | $84.5B |
| $111.1B | |
| Amazon | $110B |
| Microsoft | $31.4B |
El documento se defiende admitiendo la dependencia
El documento vende la red de socios como «una penetración de mercado a una escala que, en nuestra opinión, sería difícil de replicar directamente para cualquier organización por sí sola», al tiempo que advierte de que esa misma dependencia «podría dar lugar a conflictos de interés y perjudicar nuestro acceso al cómputo» 8. También admite que las plataformas ven los precios de Anthropic, algo que podría condicionar cómo asignan su capacidad de cómputo y con cuánta insistencia venden Claude 8.
OpenAI sostiene que contabilizar en bruto las ventas de los marketplaces infla los ingresos en miles de millones; Anthropic replica que es el «principal» en la transacción 8. El ritmo anualizado de 47.000 millones de dólares alcanzado en mayo es una cifra que aporta la propia compañía 3, y casi una cuarta parte de los ingresos de 2025 provino de dos clientes 1. Robert Leitao, de Rothschild & Co, ve «una apuesta bastante concentrada» en que la financiación recaiga en dos compañías 5.
Lo que decidirán las dos próximas publicaciones de resultados
Los principios contables GAAP obligan a revalorizar la participación cada trimestre, de modo que las cuentas de Amazon y Alphabet del trimestre de septiembre volverán a tasar la posición antes de que se negocie una sola acción de la OPV 34. La partida de Alphabet ya muestra la violencia que cabe en ambos sentidos: SpaceX pasó de 171 dólares en junio a menos de 109 en julio, para volver a rondar los 147 a finales de septiembre 14.
La decisión tiene dos partes: suscribir la oferta o quedarse fuera, y leer esas publicaciones de resultados como una tasación de la misma posición a precio de OPV. Se espera que el estreno bursátil llegue después de las elecciones de medio mandato de noviembre, y hay informes que lo sitúan incluso a mediados de ese mes 17. La pérdida récord y la ganancia extraordinaria son el mismo asiento contable, leído desde extremos opuestos del balance.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.