アンソロピックの420億ドル赤字、正体はグーグルとアマゾンが計上済みの利益
流出したアンソロピックのS-1(有価証券登録届出書)が示したのは、米国企業史上でも最悪クラスの年間赤字だ。だが大半は、アルファベットとアマゾンが保有する転換社債の評価上昇による非現金の費用で、両社は直近四半期に対応する評価益を計上済みだ。その評価が維持されるかどうかを決めるのはIPOである。
 Vincent Jiang · 3 min read
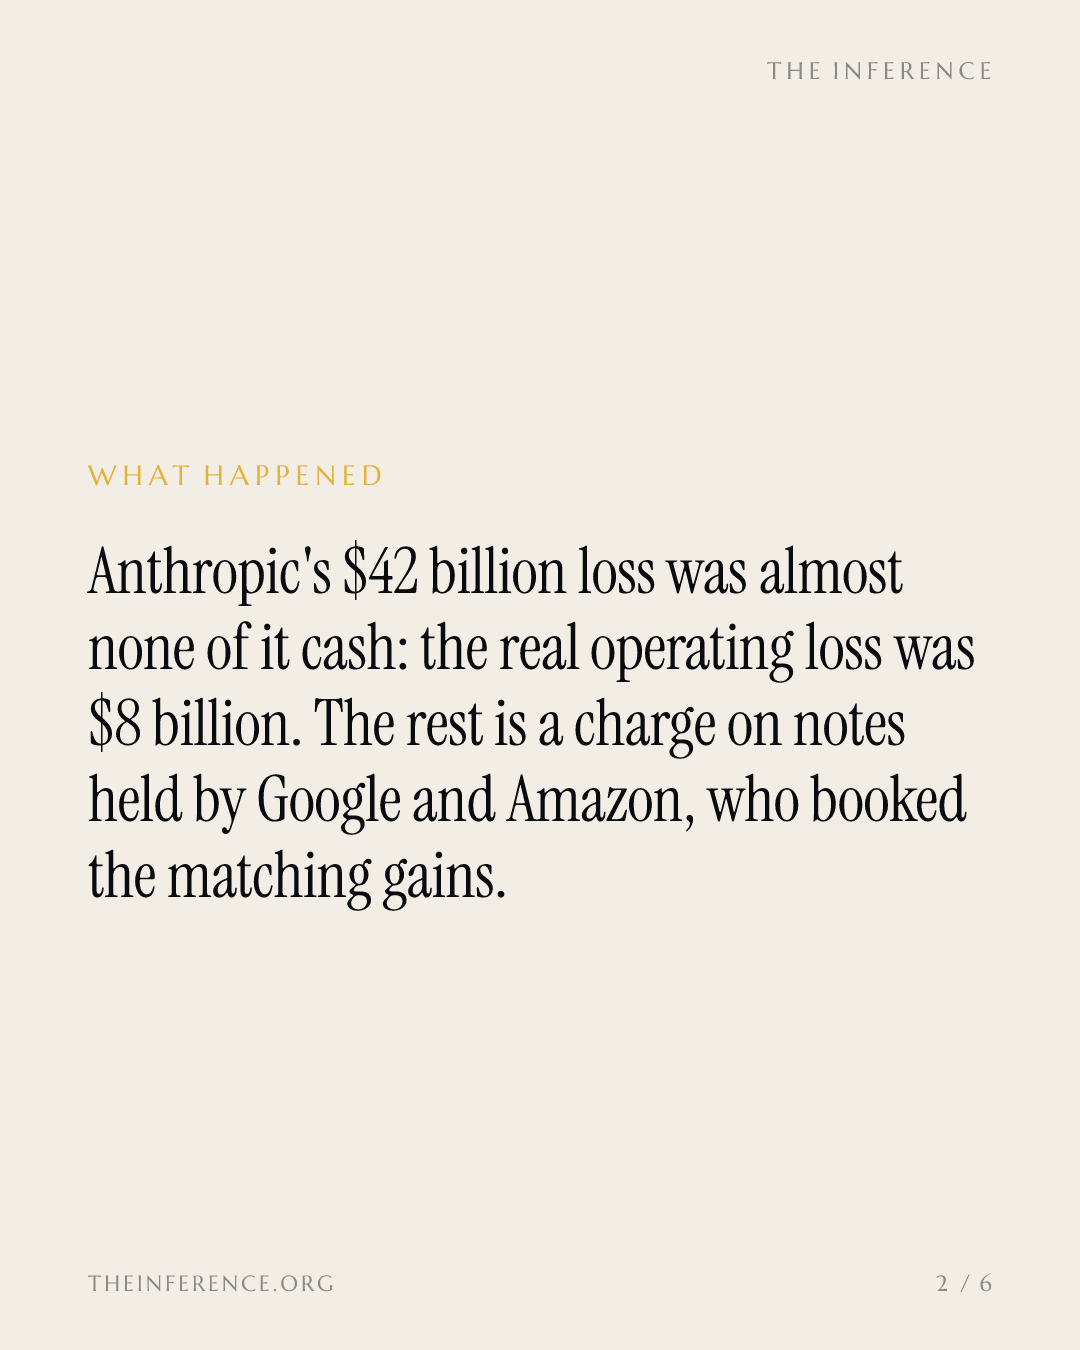
アンソロピックは昨年、46億ドルの売上高に対して420億ドルの赤字を計上した。米国企業が記録してきた年間赤字としては最悪クラスだが、そのほとんどは支出によるものではない12。流出した申請書類が示す実態の赤字は、営業損失の80.6億ドルだ(2024年は29.8億ドル)1。残る約340億ドルは、価値が上昇した資金調達に課される会計上の費用であって、現金の支出ではない1。
420億ドルの純損失、実際の営業赤字とはけた違い
- 売上高
- 営業損失
- 純損失
Data
| 売上高 | 営業損失 | 純損失 | |
|---|---|---|---|
| 2024 | — | $2.98B | — |
| 2025 | $4.6B | $8.06B | $42B |
赤字はむしろ良い知らせ
その中心にある金融商品は転換社債(コンバーチブル・ノート)だ。米アルファベット傘下のグーグルは2023年、この形式で20億ドルを投じた。米アマゾンは2024年後半、460億ドルの企業価値評価の下で80億ドルを追加した2。この約束が2兆ドル超での上場――5月の9650億ドルという評価の2倍以上――を狙うものなら、米国会計基準(GAAP)はその恩恵を赤字として計上する1。
「赤字は良い知らせの帰結だ」と、ニューヨーク大学スターン経営大学院の会計学教授、ジョシュア・ローネン氏は指摘する2。この説明はほぼ正しいが、完全ではない。フォーブスによれば、この費用が両社以外の転換社債保有者にも及ぶかどうかは不明だという2。
裏返しの評価益は既に公表済み
同じ評価益は、超大型株2社の損益計算書にも反映されている。アマゾンの4~6月期は純利益が182億ドルから626億ドルへと跳ね上がった。アンソロピック持分への534億ドルの評価益が「その他」収益を11億ドルからこの水準まで押し上げ、税引前利益の3分の2を占めた23。アルファベットも990億ドル強の株式評価益を計上した。「主に未実現益」で、対象はスペースXと、名称を明かしていない非上場企業1社。スタートアップ投資の残高は1243億ドルで、その大半が1社だと同社は言う24。
2025年3月に報じられた裁判所提出資料によれば、グーグルの保有比率は14%、アマゾンは2割超となる23。上場価格がこの評価水準を下回れば、評価引き下げは価格が付いたまさにその四半期の損益に跳ね返る。
資金は同じ顔ぶれを巡る
アンソロピックは今後7~10年で5180億ドルの支出を確約しており、うち約8割は中途解約ができないか、利用しなくても支払う条件だ。一方、手元資金は202億8000万ドル、昨年実際に計算資源(コンピュート)へ投じたのは73億3000万ドルにとどまる167。グーグルへの支払いは1111億ドル、アマゾンへの支払いは1100億ドルに上り7、アンソロピックの売上高の半分近くの代金回収も同じ2社が手がける。比率は2023年の11%から上がってきた8。
アンソロピック売上のうち最大の出資者2社を経由する割合は上昇を続ける
Data
| アマゾン・グーグル経由の売上高 | |
|---|---|
| 2023 | 11% |
| 2024 | 32% |
| 2025 | 47% |
ブロードコムは設備リース1612億ドルで両社を上回る。さらに最大420億ドルの株式転換可能融資も提供する。巨額損失を生んだのと同じ金融商品で、提供するのは来年、アンソロピックを最大のチップ設計顧客に数えるサプライヤーだ567。「解約不可の強さは、署名の裏にある貸借対照表次第」とHyperFrame Researchのスティーブン・ソプコ氏は話す6。
5180億ドルの確約のうち2210億ドルはグーグルとアマゾンへの支払い
- Estimate
Data
| Value | |
|---|---|
| ブロードコム(リース) | $161.2B |
| xAI(計算能力) (estimate) | $84.5B |
| グーグル | $111.1B |
| アマゾン | $110B |
| マイクロソフト | $31.4B |
申請書類の防御論、依存関係を認める
申請書類はこのパートナー網を「単一の組織が直接再現するのは困難だと弊社が考える規模での市場浸透」と売り込む。一方で、同じ依存が「利益相反を生じさせ、計算資源へのアクセスに悪影響を及ぼす可能性がある」とも警告している8。さらに、プラットフォーム側はアンソロピックの価格設定を把握しており、それが計算資源の配分や、クロードをどれだけ熱心に売るかを左右しかねないことも認めた8。
オープンAIは、マーケットプレイス経由の売上を総額(グロス)で計上すれば売上高が数十億ドル単位で水増しされると主張する。アンソロピックは、取引の「主体(principal)」は自分たちだと反論する8。5月の年換算売上高(ランレート)470億ドルは会社側の申告による数字で3、2025年売上高の約4分の1は顧客2社が占めた1。ロスチャイルドのロバート・レイタオ氏は、資金調達を2社が支える構図を「かなり集中的な賭けだ」とみる5。
次の2つの決算が決めるもの
米国会計基準(GAAP)では持分を毎四半期再評価するため、アマゾンとアルファベットの7~9月期決算は、IPOの株式が1株でも取引される前にポジションを値付けし直す34。アルファベットの当該科目は、上がる方向にも下がる方向にも振れが激しくなりうることをすでに示している。スペースXは6月に171ドルだったのが7月に109ドルを割り、9月下旬には147ドル近くまで戻した14。
判断は2つに分かれる。IPO株を引き受けるか、見送るか。そして、その決算を、同じポジションに対するIPO時価評価(マーク・トゥ・IPO)としてどう読むか。上場は11月の米中間選挙の後とみられ、報道では早ければ同月中旬との見方も出ている17。記録的な損失も、棚ぼたの巨額利益も、貸借対照表の反対側から読んだ同じ一つの仕訳である。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.