앤스로픽 420억달러 적자…구글·아마존은 이미 이익으로 계상했다
유출된 앤스로픽의 S-1 등록신청서에는 미국 기업 역사상 손꼽히는 연간 적자가 담겼다. 적자의 대부분은 알파벳과 아마존이 보유한 전환사채 가치가 오르면서 발생한 비현금 회계손실로, 두 회사는 지난 분기에 이와 대응하는 평가익을 이미 계상했다. 이 평가가 유지될지는 기업공개(IPO)가 결정한다.
 Vincent Jiang · 3 min read
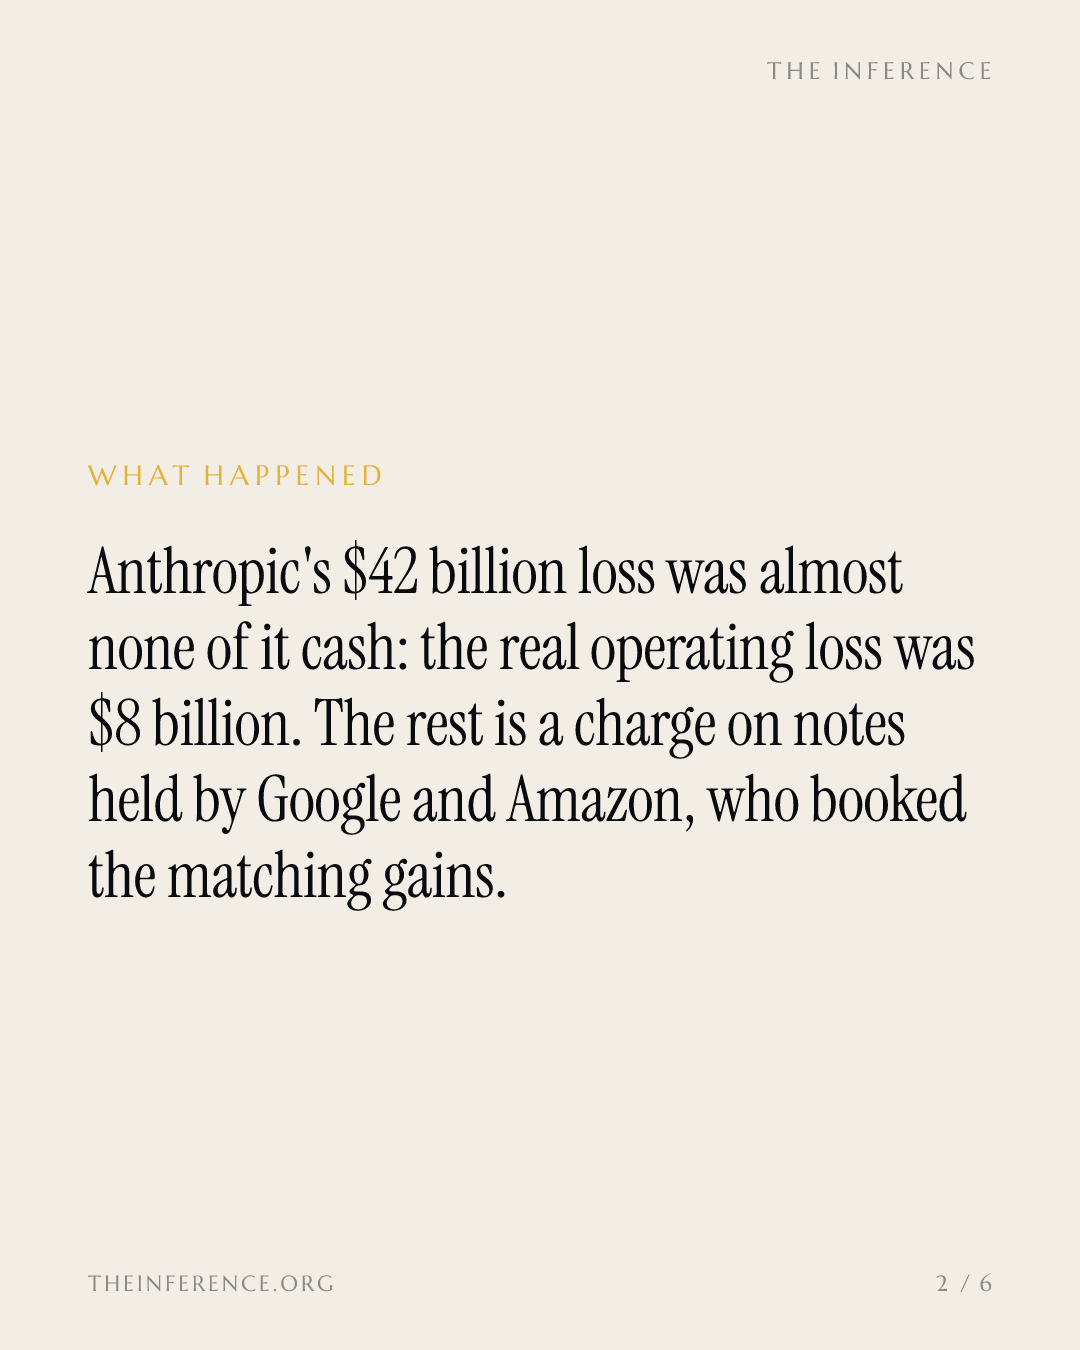
앤스로픽은 지난해 매출 46억달러에 420억달러 적자를 냈다. 미국 기업이 기록한 연간 적자 가운데 역대 손꼽히는 규모지만, 그 안에서 실제 지출이 차지하는 비중은 거의 없다 12. 유출된 등록신청서에 따르면 실제 현금이 얼마나 타는지는 따로 보인다. 2024년 29억8000만달러였던 영업손실이 80억6000만달러로 불어난 것이다 1. 나머지 약 340억달러는 가치가 오른 조달금융을 반영한 회계 손실이지, 써버린 현금이 아니라는 뜻이다 1.
표면 적자 420억달러, 실제 영업소진을 압도한다
- 매출
- 영업손실
- 순손실
Data
| 매출 | 영업손실 | 순손실 | |
|---|---|---|---|
| 2024 | — | $2.98B | — |
| 2025 | $4.6B | $8.06B | $42B |
적자야말로 호재다
문제의 금융상품은 전환사채다. 알파벳의 구글은 2023년 이 방식으로 20억달러를 투입했다. 아마존은 2024년 말 기업가치 460억달러를 조건으로 80억달러를 더했다 2. 이 약정이 2조달러를 넘는 상장을 겨냥하게 되면, 5월 추정치 9650억달러의 두 배가 넘는 수치지만, 미국 기업회계기준(GAAP)은 이 횡재를 손실로 장부에 적는다 1.
"이 적자는 좋은 소식의 결과"라고 뉴욕대 스턴경영대학원의 조슈아 로넌 회계학 교수는 썼다 2. 다만 이 원인 해석은 대체로 옳을 뿐 완전하지는 않다. 포브스는 이 회계 손실이 두 투자자 외의 다른 전환사채 보유자 몫까지 포함하는지는 불분명하다고 보도했다 2.
맞은편 평가익은 이미 공시돼 있다
같은 평가익은 초대형 기업 두 곳의 손익계산서에도 그대로 들어 있다. 아마존은 2분기 순이익이 182억 달러에서 626억 달러로 급등했다. 앤스로픽 지분에서 발생한 534억 달러의 평가익이 '기타' 수익을 11억 달러에서 그 수준까지 끌어올린 결과다. 세전이익의 3분의 2에 해당하는 규모다 23. 알파벳은 990억 달러를 조금 넘는 지분투자 평가익을 계상했다. 스페이스X와 이름을 밝히지 않은 비상장사 한 곳에서 발생한 '미실현 이익과 주로 관련된 것'이라는 게 회사 측 설명이다. 알파벳은 1243억 달러어치의 스타트업 투자를 보유하고 있으며, 이 가운데 대부분은 사실상 한 회사에 몰려 있다고 밝히고 있다 24.
2025년 3월 보도된 법원 제출 서류 기준 구글의 앤스로픽 지분율은 14%, 아마존은 5분의 1이 넘는다 23. 상장 후 형성되는 주가가 이 같은 평가액을 밑돌면 평가손실은 상장이 이뤄진 바로 그 분기 실적에 반영된다.
돈이 오가는 길목마다 같은 이름들
앤스로픽은 7~10년에 걸쳐 5180억 달러를 지출하기로 약속했다. 이 가운데 약 80%는 해지할 수 없거나 사용 여부와 무관하게 내야 하는 돈이다. 작년 앤스로픽이 보유한 현금은 202억8000만 달러, 실제 컴퓨팅 지출은 73억3000만 달러였다 167. 구글은 1111억 달러를, 아마존은 1100억 달러를 받기로 돼 있다 7. 앤스로픽 매출의 절반 가까이에서 대금을 걷는 것도 같은 두 회사다. 2023년 비중은 11%였다 8.
최대 투자자 두 곳을 거치는 앤스로픽 매출 비중, 갈수록 커져
Data
| 아마존·구글 경유 매출 | |
|---|---|
| 2023 | 11% |
| 2024 | 32% |
| 2025 | 47% |
브로드컴은 장비 리스 1612억 달러로 구글과 아마존을 모두 웃돈다. 여기에 최대 420억 달러 규모의 전환사채까지 붙는다. 이번 순손실을 낳은 바로 그 금융상품을, 내년 앤스로픽을 최대 칩 설계 고객으로 삼게 될 공급업체가 내놓은 것이다 567. 하이퍼프레임 리서치(HyperFrame Research)의 스티븐 소프코는 "해지 불가 약정은 서명 뒤에 있는 대차대조표만큼만 강하다"고 말했다 6.
앤스로픽 5180억 달러 약정 중 구글·아마존 몫은 2210억 달러
- Estimate
Data
| Value | |
|---|---|
| 브로드컴 리스 | $161.2B |
| xAI 컴퓨팅 용량 (estimate) | $84.5B |
| 구글 | $111.1B |
| 아마존 | $110B |
| 마이크로소프트 | $31.4B |
등록서류의 방어 논리도 '의존 구조'는 인정
등록서류는 파트너망을 "당사가 판단하기에 어떤 단일 조직도 직접 재현하기 어려운 규모의 시장 침투"로 선전한다. 그러면서 같은 의존이 "이해관계 충돌을 낳고 당사의 컴퓨팅 자원 확보에 악영향을 미칠 수 있다"고 경고하기도 한다 8. 또 플랫폼들이 앤스로픽의 가격을 들여다볼 수 있다는 점도 인정한다. 그렇다면 플랫폼들이 컴퓨팅 자원을 얼마나 배분하고 클로드를 얼마나 공격적으로 팔지도 여기에 달려 있다 8.
오픈AI는 마켓플레이스 매출을 총액으로 계상하면 매출이 수십억 달러 부풀려진다고 말한다. 앤스로픽은 거래의 "주체(principal)"는 자신이라고 맞선다 8. 5월 기준 연환산 매출 470억 달러는 회사 측이 제시한 수치다 3. 2025년 매출의 4분의 1 가까이는 두 고객이 차지했다 1. 로스차일드의 로버트 레이타오는 자금 조달을 떠안은 두 회사에 쏠린 "상당히 집중적인 베팅"이라고 봤다 5.
다음 두 번의 실적 발표가 판가리한다
미국 기업회계기준(GAAP)은 지분 가치를 매 분기 다시 매긴다. IPO 주식이 거래되기도 전에 아마존과 알파벳의 3분기 실적 발표가 이 포지션의 가격을 다시 매기는 셈이다 34. 알파벳의 지분 평가 항목은 이미 양방향으로 얼마나 거세게 움직일 수 있는지 보여준다. 스페이스X 지분은 6월 171달러에서 7월 109달러 아래로 떨어졌다가 9월 말 147달러 안팎으로 돌아왔다 14.
결정은 두 가지다. 공모를 인수할지 건너뛸지, 그리고 그 실적 발표를 같은 포지션에 대한 IPO 기준 시가평가(mark-to-IPO)로 읽을지다. 상장은 11월 미국 중간선거 이후로 예상되며, 빠르면 11월 중순이라는 보도도 나왔다 17. 사상 최대 순손실과 굴러들어온 이익은 결국 같은 회계 항목이다. 대차대조표의 정반대편에서 읽었을 뿐이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.