Ardian fijó la salida de los minoritarios de centrotherm en 8,74 euros por acción y luego la previsión de pedidos casi se triplicó
AcquiCo, el vehículo de Ardian, fijó en mayo los 8,74 euros por acción que recibirán los minoritarios de centrotherm, y la junta general de junio aprobó su exclusión forzosa (squeeze-out). El informe semestral publicado esta mañana da argumentos a favor y en contra de ese precio: el EBITDA cae dos tercios y la previsión de entrada de pedidos sube de 40–100 a 110–160 millones de euros.
 Vincent Jiang · 3 min read
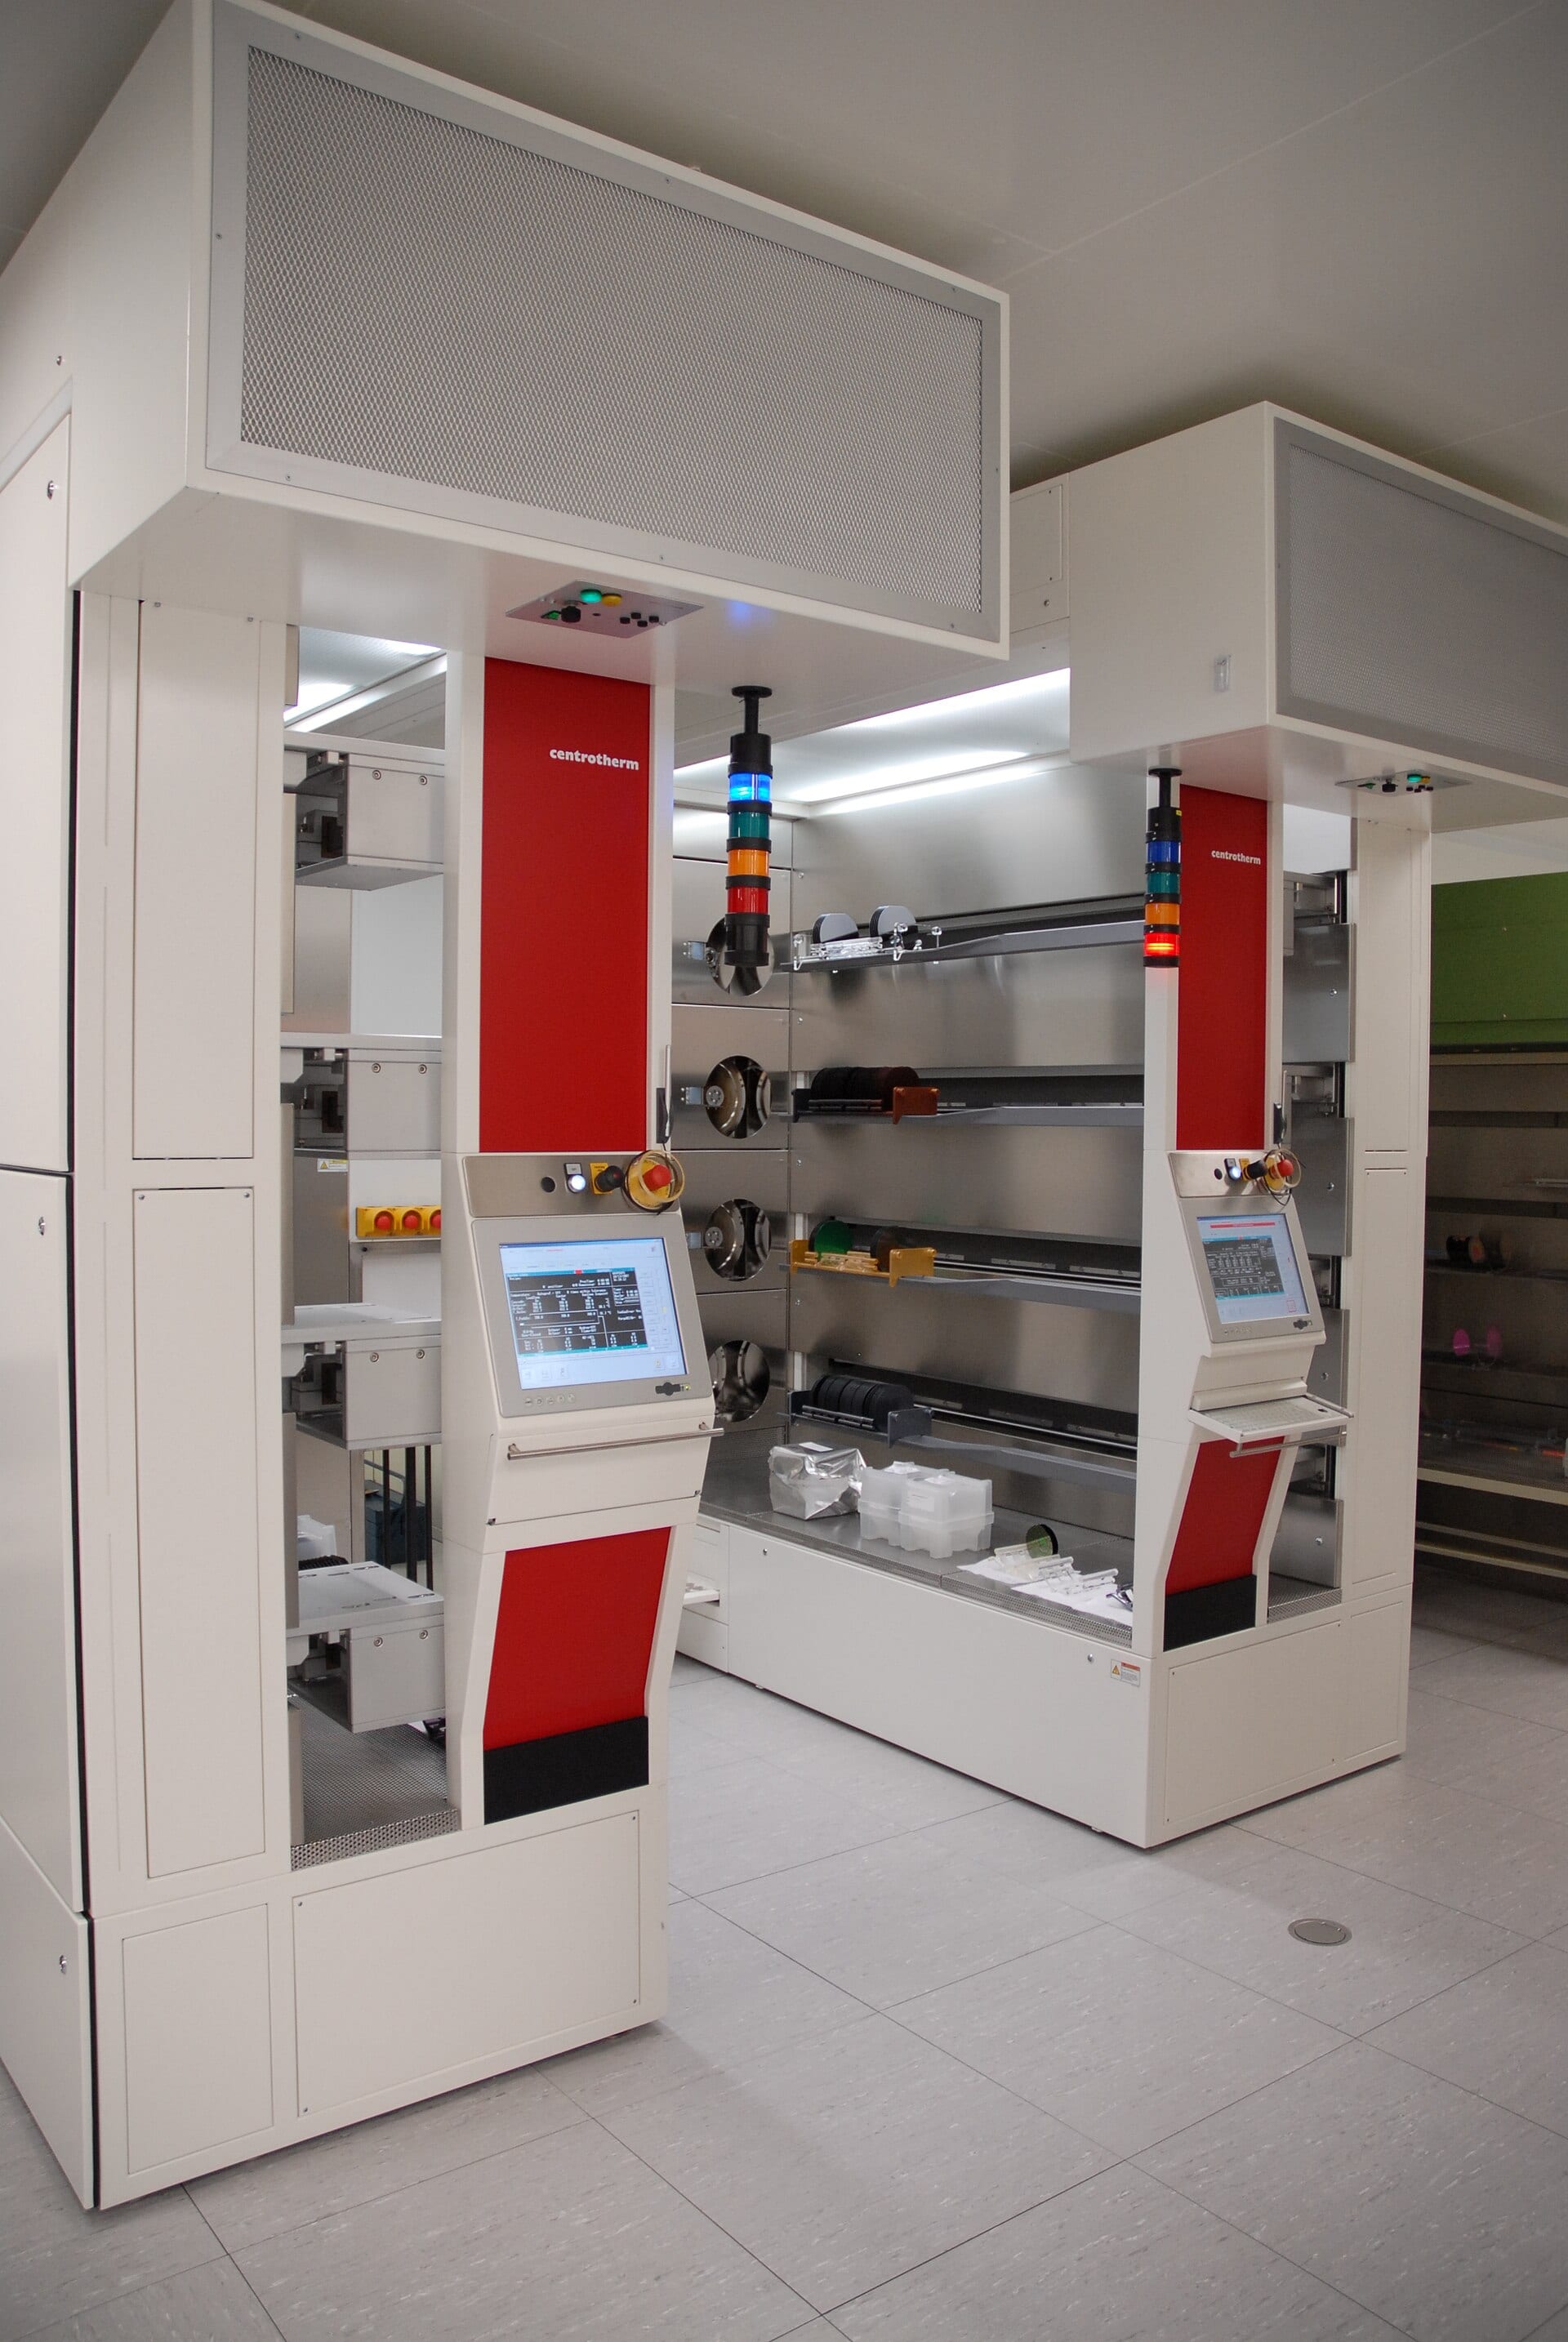
centrotherm ha publicado esta mañana sus primeras cuentas completas desde el 15 de mayo, el día en que su accionista mayoritario fijó cuánto cobrarán por marcharse los demás accionistas del fabricante de equipos de Blaubeuren 2. Los números dan munición a los dos bandos: el EBITDA se quedó en 4,8 millones de euros, frente a los 14,7 millones, y el mismo comunicado confirma que la previsión de entrada de pedidos de 2026 se elevó en agosto hasta 110–160 millones, desde la anterior horquilla de 40–100 millones 1. El desacuerdo se ve en el parqué: 56 céntimos separan la cotización de 9,30 euros de los 8,74 euros de la oferta 72.
Primero el precio, después la previsión
El 17 de diciembre de 2025, Ardian Semiconductor —fondo de la firma de inversión Ardian, que gestiona o asesora unos 196.000 millones de dólares— cerró la compra del 90 % de Solarpark Blautal, y su vehículo Centrotherm AcquiCo exigió ese mismo día la exclusión de los minoritarios 3. Solarpark Blautal reinvirtió parte del importe y se mantiene en torno al 39,5 % de forma indirecta, de modo que la familia fundadora Hartung se sienta dentro del comprador que paga 8,74 euros a los minoritarios 32. El 15 de mayo, AcquiCo fijó la indemnización en 8,74 euros por acción, y el perito designado por el tribunal señaló que daría la cifra por adecuada; las acciones cayeron un 24,02 %, hasta 9,65 euros 26.
El 30 de junio la junta general aprobó la transferencia; pequeños accionistas, según se informó, tacharon el pago de insuficiente 4. El 10 de agosto, el consejo de administración elevó la previsión de pedidos, citando la demanda solar india 5.
La prueba para pagar menos
Sobre el papel, el semestre es un desplome. Los ingresos fotovoltaicos cayeron de 33,3 a 10,4 millones de euros, los de semiconductores retrocedieron de 71,2 a 67,7 millones, y Asia pasó de aportar el 72% de las ventas al 59% 1. La utilización de la capacidad siguió baja, y el consejo de administración mantiene su previsión de un rendimiento operativo total de entre 90 y 170 millones de euros, con un EBITDA muy por debajo de los 30,6 millones de 2025 14. Los pedidos contratados bajaron de 49,1 a 45,9 millones de euros; lo que subió en agosto fue la previsión, no la cartera de pedidos 15.
El semestre que aboga por un precio bajo: el EBITDA cae dos tercios y los ingresos, un cuarto
- Primer semestre de 2025
- Primer semestre de 2026
Data
| Primer semestre de 2025 | Primer semestre de 2026 | |
|---|---|---|
| Ingresos | €106.4M | €78.9M |
| EBITDA | €14.7M | €4.8M |
| Entrada de pedidos | €49.1M | €45.9M |
La prueba para pagar más
Lo que cambió tras fijarse el precio fue el futuro, no el pasado. La revisión al alza de agosto se apoya en los pedidos fotovoltaicos procedentes de India, donde centrotherm asegura haber resistido mejor de lo esperado pese a una fuerte presión competitiva 5; la parte visible es el pedido de Celloraa Energy, fechado en abril, para equipar una línea de células solares TOPCon de 1,2 GW 4. El segmento que se hundió en ingresos, el solar, es precisamente aquel cuya demanda forzó la subida. Incluso el suelo de la nueva horquilla exige más de 64 millones de euros en pedidos nuevos en el segundo semestre, por encima de todo lo contratado en el primero 1.
Fijado el precio, la previsión de entrada de pedidos de 2026 pasa de 40-100 a 110-160 millones de euros
- Según la memoria anual de 2025
- Revisión al alza del 10 de agosto de 2026
- Estimate
Data
| Según la memoria anual de 2025 | Revisión al alza del 10 de agosto de 2026 | |
|---|---|---|
| Suelo de la horquilla (estimate) | €40M | €110M |
| Techo de la horquilla (estimate) | €100M | €160M |
Ambas pruebas siguen sobre la mesa hasta la inscripción en el registro mercantil
La exclusión forzosa de los minoritarios no surte efecto hasta que la fusión queda inscrita en el registro mercantil, y solo entonces las acciones de los minoritarios pasan a AcquiCo 2. Hasta esa inscripción, las dos pruebas conviven sobre la misma mesa: una cuenta de resultados tasada en mayo y una previsión de entrada de pedidos reescrita en agosto. El perito designado por el tribunal apuntó que los 8,74 euros eran adecuados en el mundo de mayo 2, y las acciones se han mantenido por encima de esa cifra en todas las cotizaciones que recoge esta crónica: 9,65 euros el día del requerimiento 6, 9,45 euros en el cierre del 5 de agosto 4 y 9,30 euros hoy en Tradegate 7.
Fijada en mayo la oferta de 8,74 euros, la acción ha cotizado siempre por encima
Data
| Cotización de la acción de centrotherm | |
|---|---|
| 15 de mayo de 2026 | €9.65 |
| 5 de agosto de 2026 | €9.45 |
| 1 de octubre de 2026 | €9.3 |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.