Ardian以每股8.74欧元强制买断centrotherm少数股东,订单预期随后几乎增至三倍
Ardian旗下收购载体Centrotherm AcquiCo于5月将centrotherm少数股东的补偿定为每股8.74欧元,6月的年度股东大会批准了这桩挤出合并(squeeze-out)。今晨出炉的半年报为这一定价摆出了正反两面的证据:EBITDA下降三分之二,新签订单额指引则从4000万至1亿欧元上调至1.1亿至1.6亿欧元。
 Vincent Jiang · 3 min read
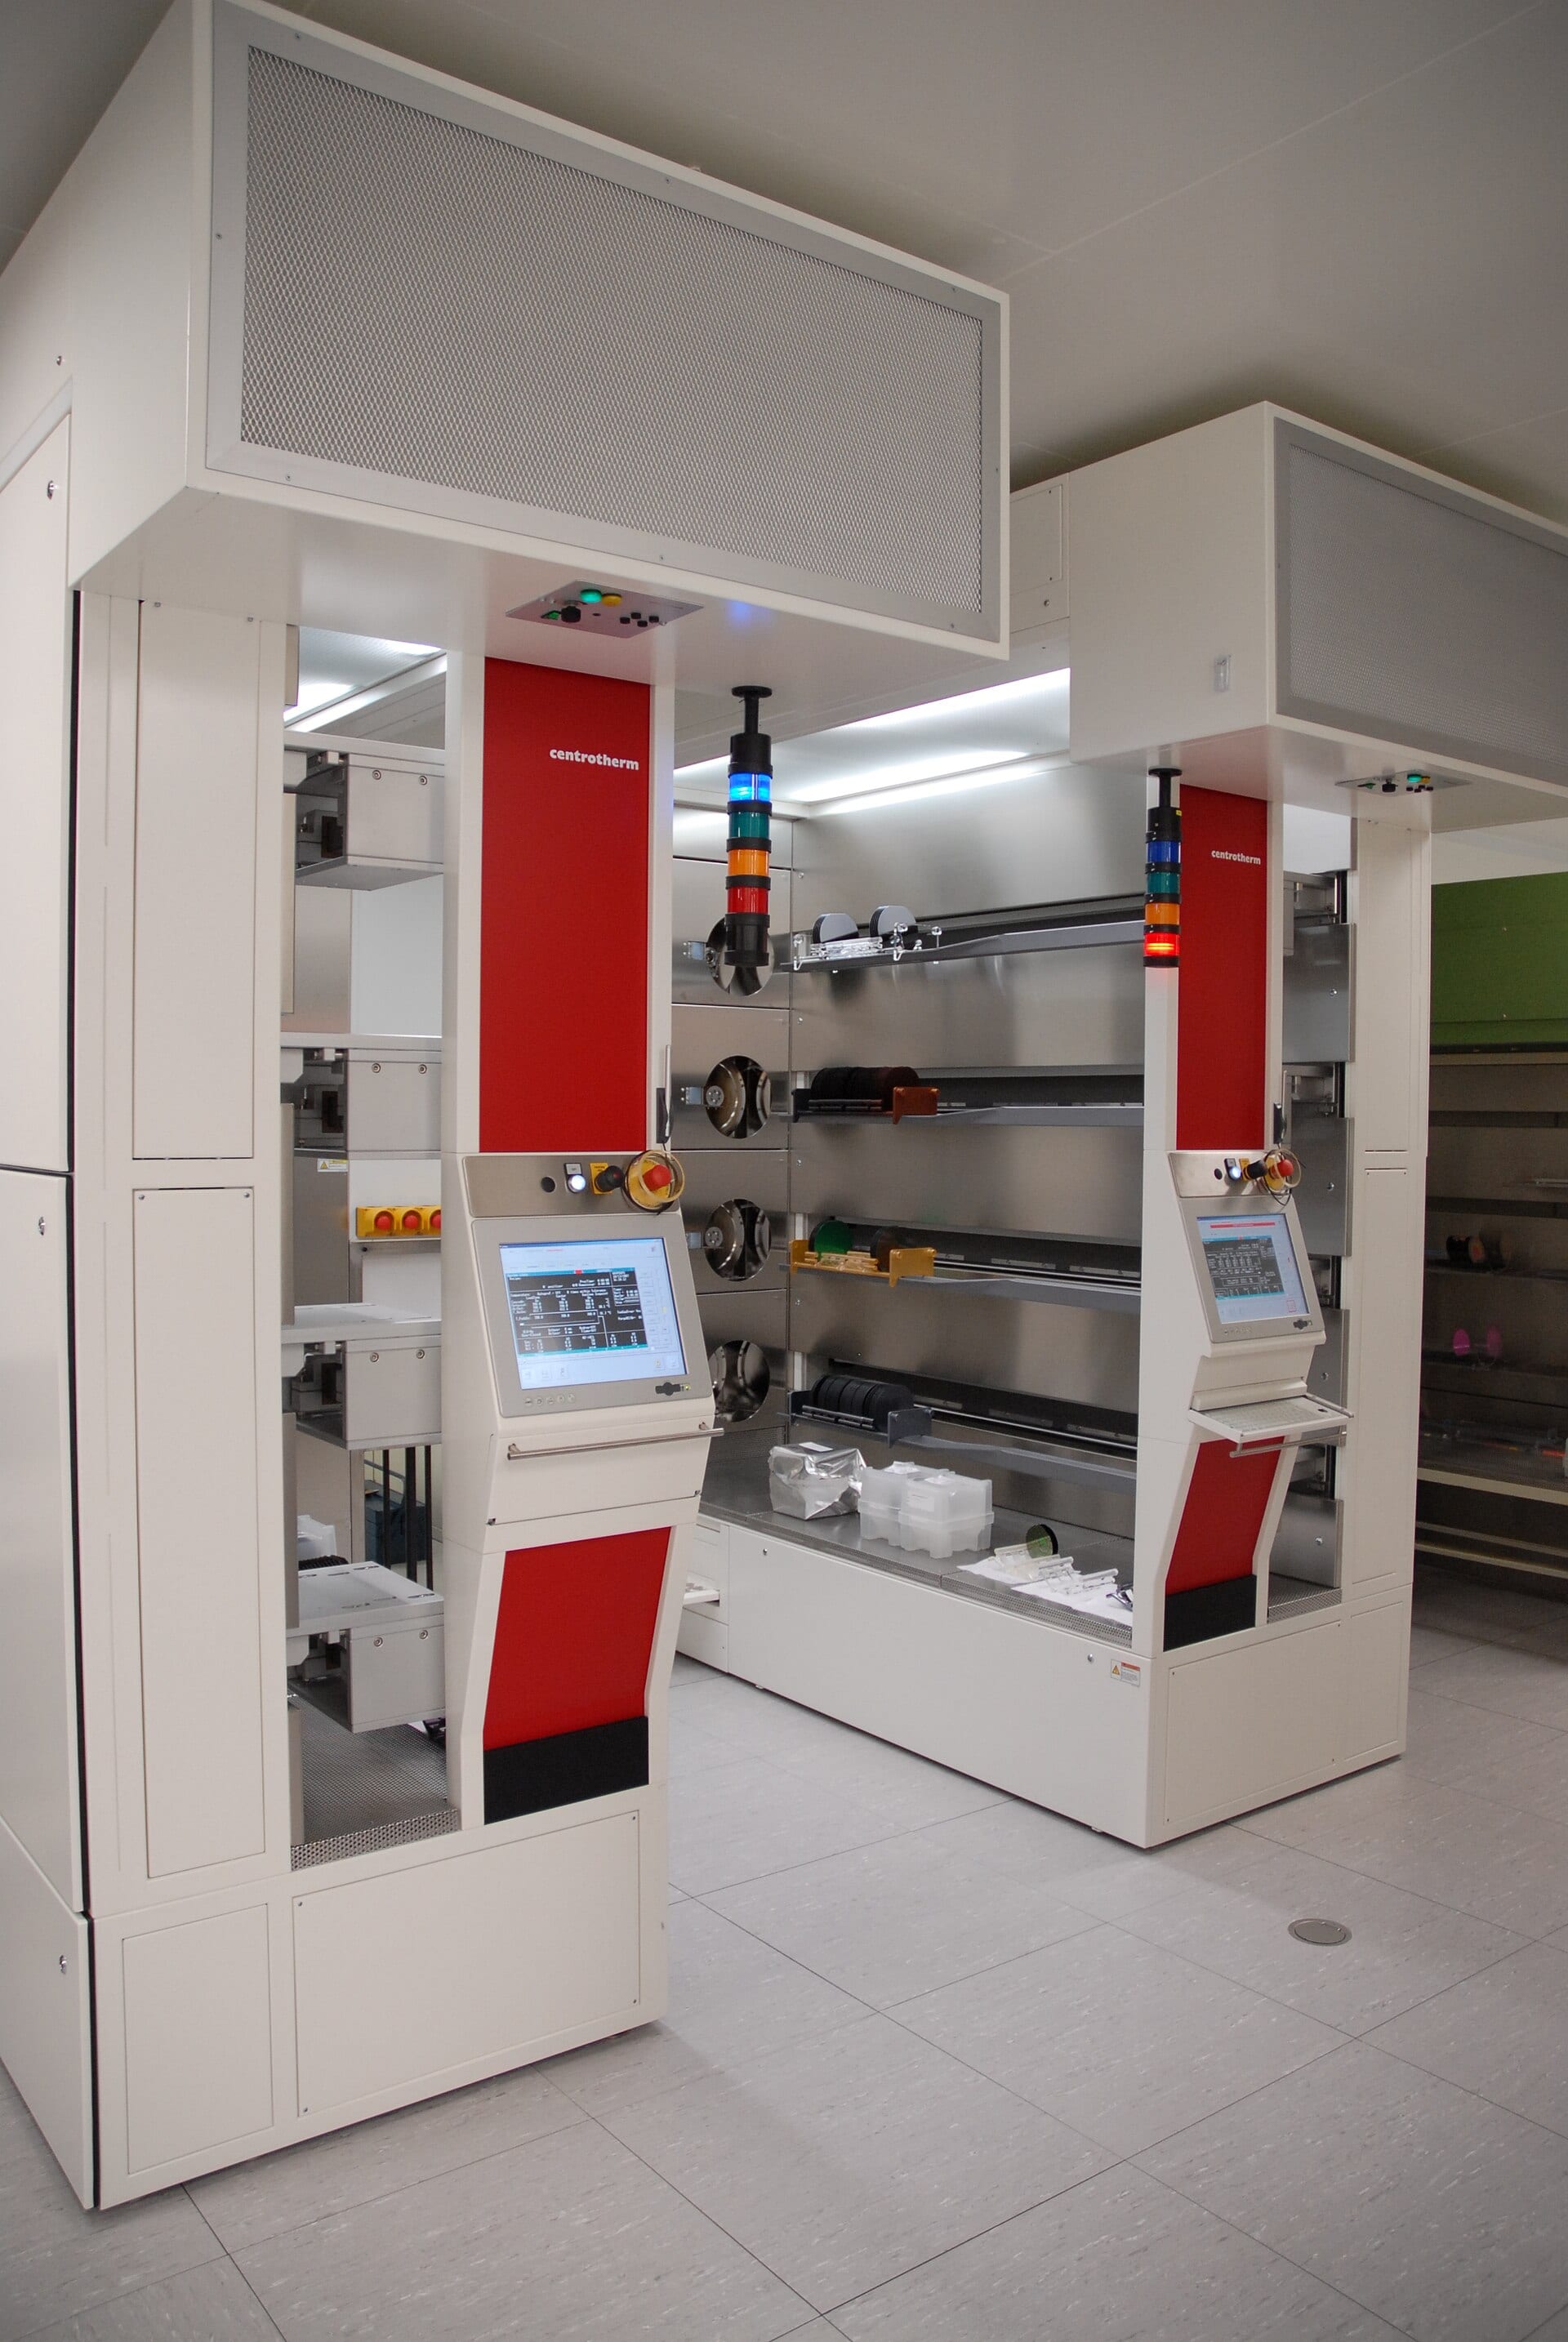
centrotherm今晨发布了5月15日以来的首份完整财报。正是在那一天,控股股东敲定了这家布劳博伊伦设备制造商的外部股东退出时将获得的补偿2。这组数字两头都说得通:EBITDA从1470万欧元降至480万欧元,而同一份公告确认,2026年新签订单额指引已于8月从4000万至1亿欧元上调至1.1亿至1.6亿欧元1。分歧就写在行情上:最新报价9.30欧元,较8.74欧元的收购价高出0.56欧元72。
价格在前,预测在后
2025年12月17日,投资机构Ardian(管理或担任顾问的资产约1960亿美元)旗下的Ardian Semiconductor基金完成对Solarpark Blautal所持90%股权的收购,其收购载体Centrotherm AcquiCo当日即要求实施挤出合并3。Solarpark Blautal将部分交易所得重新投入,目前仍间接持股约39.5%,创始的哈通(Hartung)家族因此身在买方之列,向少数股东支付每股8.74欧元32。5月15日,AcquiCo将现金补偿定为每股8.74欧元,法院指定的审查员示意将认定这一金额适当;centrotherm股价当日下跌24.02%,至9.65欧元26。
6月30日,年度股东大会批准股份转移,据报道有小股东称补偿过低4。8月10日,公司董事会上调订单预期,理由是印度光伏需求5。
支持压价的证据
单看账面,上半年业绩已然崩塌。光伏业务收入从3330万欧元降至1040万欧元,半导体业务收入从7120万欧元小幅回落至6770万欧元,亚洲市场占销售额的比重从72%降至59%1。产能利用率依然低迷,董事会仍维持9000万至1.7亿欧元的总经营业绩指引,预计EBITDA将显著低于2025年的3060万欧元14。新签订单额从4910万欧元降至4590万欧元;8月上调的是预期,不是订单15。
为低价作证的半年:EBITDA跌去三分之二,收入跌去四分之一
- 2025年上半年
- 2026年上半年
Data
| 2025年上半年 | 2026年上半年 | |
|---|---|---|
| 收入 | €106.4M | €78.9M |
| EBITDA | €14.7M | €4.8M |
| 新签订单额 | €49.1M | €45.9M |
支持加价的证据
价格敲定之后,改变的是未来,不是过去。8月上调的依据是来自印度的光伏订单。centrotherm表示,尽管竞争压力高企,公司在印度市场的表现好于预期5;看得见的一笔,是4月来自Celloraa Energy的订单,centrotherm将为一条1.2吉瓦的TOPCon太阳能电池产线提供设备4。收入塌陷的是光伏业务,而迫使公司上调订单预期的需求,恰恰也来自光伏。即使按新指引的下限计算,下半年也需新签逾6400万欧元订单,超过上半年的全部新签额1。
价格敲定后,2026财年新签订单额指引从4000万至1亿欧元上调至1.1亿至1.6亿欧元
- 2025年年报中
- 2026年8月10日上调后
- Estimate
Data
| 2025年年报中 | 2026年8月10日上调后 | |
|---|---|---|
| 指引下限 (estimate) | €40M | €110M |
| 指引上限 (estimate) | €100M | €160M |
登记入册之前,两份证据都摆在桌上
合并事项一经登入商业登记簿(commercial register),挤出合并即告生效,届时少数股东的股份才会转入AcquiCo名下 2。在登记入册之前,两份证据一直摆在同一张桌上:一边是5月定价所依据的利润表,一边是8月重写的订单预期。审查员当时已表态,按5月的情形衡量,每股8.74欧元是适当的 2;而本文所载的历次报价中,股价始终高于这一补偿价:提出要求当天报9.65欧元 6,8月5日收盘报9.45欧元 4,今天Tradegate报9.30欧元 7。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.