ダイナトレースがAIオブザーバビリティーに9億1500万ドル、同じ週にAWSは調査を代行するエージェントを公開
アライズ買収は10月1日に完了した。同社株はこの時、ダイナトレース自身のコンセンサス目標株価を上回る52週高値圏にあり、完了は買収余力を備えた融資枠の設定から6日後だった。さらに同じ週、AWSがダイナトレースのテレメトリーに接続するエージェントを公開している。強気筋はAIオブザーバビリティー(AI observability)を新たな製品ラインとして値付けする。リスクは、クラウド自身が調査を担うようになることだ。
 Vincent Jiang · 4 min read
買収完了は52週高値の日に
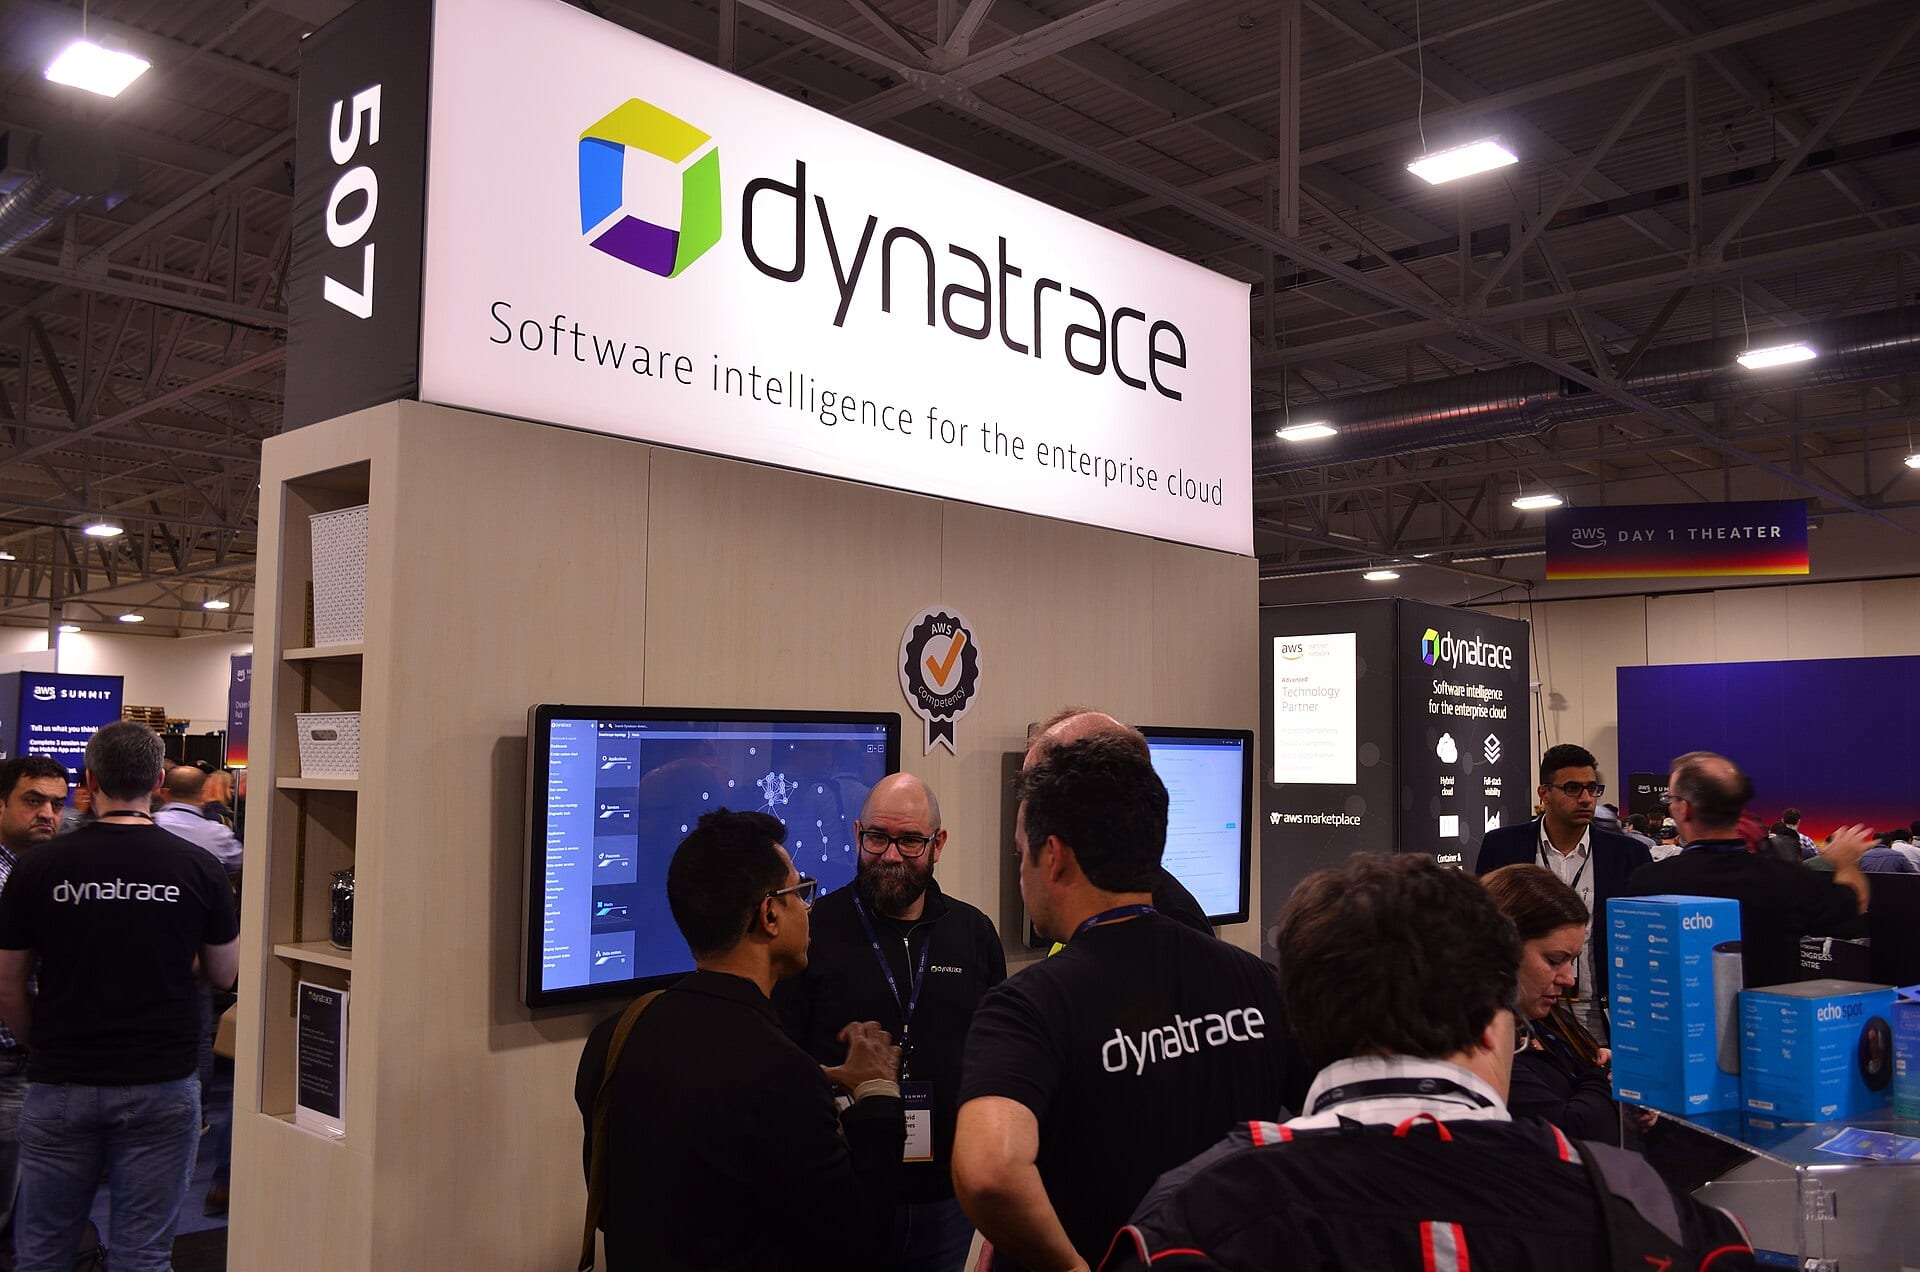
ダイナトレースは10月1日、アライズの買収を完了した。取引額は9億1500万ドルで、8月13日の調印から7週間後のことだった。対価のうち約8億1500万ドルは現金。共同創業者のジェイソン・ロパテッキ(Jason Lopatecki)氏とアパルナ・ディナカラン(Aparna Dhinakaran)氏は買収側に加わる13。アライズは2020年にステルス状態から登場した企業で、売上高は一度も公表されていない13。UBSが目標株価を65ドルから74ドルに引き上げた直後のこの日、株価は52週高値の59.42ドルをつけた2。
融資枠が先に動いた
ダイナトレースは8月、買収資金は手持ち現金と既存の融資枠で賄うと説明していた36。9月25日には、8-K(臨時報告書)で5億ドルの優先担保付きリボルビングクレジット(回転型融資枠)が開示された。期限は2031年6月まで。1億5000万ドルを超える対象買収の後は、レバレッジ上限が4.00倍から4.50倍に一段引き上げられる4。
書類は借り入れの使途に一切触れていない4。その6日後、買収は完了した1。別の修正条項では、スイスの投資グループ、ピクテの持分が株式の4.9%とされた4。
調査役はクラウドに付いてくる
同じ週、AWSのクラウド運用ブログが「DevOps Agent」を披露した。このエージェントはダイナトレースとの双方向連携を標準で備え、ダイナトレース自身のテレメトリーを読み込んだ上で、根本原因と対策案をサービスナウのチケットとSlackのチャンネルに書き込む。人が1~3時間かけていた調査が数分に縮まるという5。Datadog、ニューリリック、Splunk、Grafanaにも接続できる5。AWSの投稿に価格の記載はなく、Datadog、Splunk、ニューリリックはすでに自前のモデル評価機能を提供している3。
9億1500万ドルで何を買うのか
会社側のガイダンスでは、アライズの買収は2027会計年度のARR成長率を約200ベーシスポイント、金額にして約4000万ドル押し上げる一方、非GAAP営業利益率を約175ベーシスポイント押し下げる。基準となる4~6月期のARRは21億4000万ドルで、非GAAP営業利益率は29%だった36。買収額は、初年度に追加される見通しのARRのほぼ23倍に当たる。直近四半期の売上高は5億5455万ドルと前年同期比16.3%増で、PER(株価収益率)は118.4倍、時価総額は171億1000万ドルにつけている2。
8四半期連続で増収、直近4四半期は16~19%増
Data
| 四半期別売上高 | |
|---|---|
| 2024Q3 | $418.13M |
| 2024Q4 | $436.17M |
| 2025Q1 | $445.17M |
| 2025Q2 | $477.35M |
| 2025Q3 | $493.85M |
| 2025Q4 | $515.47M |
| 2026Q1 | $531.72M |
| 2026Q2 | $554.55M |
格上げを重ねるアナリスト、株価は先を行く
同社株に「買い」判定を付けるアナリストは23人、「中立」は7人だ。平均の目標株価は56.89ドルと、足元の株価59.20ドルを下回る2。より広い36人ベースの集計でも59.97ドルで、終値を1ドル弱上回るにとどまる。株価は年初来36.7%高である8。ウェブッシュ(Wedbush)だけが9月11日に逆を行き、評価を「中立」に引き下げ、目標株価を54ドルとした8。
終値は格上げが追うコンセンサス目標株価を上回る
Data
| Value | |
|---|---|
| UBS | $74 |
| オッペンハイマー | $71 |
| ニーダム | $68 |
| モルガン・スタンレー | $65 |
| スコシアバンク | $61 |
| キャナコード・ジェニュイティ | $60 |
| ウェブッシュ | $54 |
| ローゼンブラット | $52 |
強気筋の言い分
UBSはレポートで、この買収がAIオブザーバビリティーの成長を後押しする可能性が高いと論じた8。最高経営責任者(CEO)のリック・マコーネル(Rick McConnell)氏は、この市場が2030年までに100億ドルを超えるとみる。買収は同時に、月間数百万回ダウンロードされるアライズの「Phoenix」を通じて、ツール選定が決まる開発者の「部屋」を手に入れるものでもある6。製品責任者のスティーブ・タック(Steve Tack)氏は「パートナー提携ではシームレスなエンドツーエンドの体験は実現できなかったはずだ」と語る1。
ダイナトレースが買おうとしているのは、ディナカラン氏の仮説そのものだ。エージェントこそがテレメトリーの主要な消費者となり、初動対応者として真っ先に動く——そういう見立てである。アライズのエージェント「Signal」は既に、提出する修正案の65~70%が受け入れられている1。アライズは「Phoenix」とエンタープライズ向けプラットフォーム「AX」を維持したまま、単独での提供を続ける1。
ただ、一筋縄ではいかない。テレメトリーの主要な消費者は、クラウド自身のエージェントにもなり得る。価格はどこにも示されないまま、ダイナトレースのデータを読むのだ5。
今後の焦点
11月上旬の第2四半期決算説明会ではアライズの成長の姿が示され、10-Qではリボルビングクレジットの借入の有無が分かる6。それまでの間、恩恵は既に確保されたも同然だ。アライズの売り手は足元の株価の最高水準で代金を手にし、目標株価を株価に追いつかせようとするアナリストたちは格上げ判定を出し続ける。リスクを負うのは、AIオブザーバビリティーがクラウド請求書の付帯機能ではなく製品ラインだという期待を信じ、16.3%の成長と引き換えにPER118倍の株を抱え続ける者である。この非対称性こそ、リレーティング(評価替え)を追いかけるのではなく、その裏をかく根拠となる。
試金石は、AIオブザーバビリティーがダイナトレースのARRとして届くか、クラウド請求書の一行として届くかだ。テレメトリーが読み取られる部屋に居合わせるために、ダイナトレースは9億1500万ドルを支払った。その読み手を部屋そのものに組み込んだのが、AWSである5。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.