«ماكسلينيار» تطلق تخفيض أسعار في سوق الكابل بعد أسابيع من بيع رئيسها التنفيذي أسهماً بقيمة 50 مليون دولار
رقاقة «بيوما 9» (Puma 9) التي أُطلقت في 28 سبتمبر تخفض كلفة معدات مودم الكابل بنسبة 30 إلى 50 في المئة، في هدية للمشغلين وسكين موجّهة إلى حصة «برودكوم» البالغة 60 في المئة من السوق. أما سهم الشركة عند 90 دولاراً، بعد صعود 459 في المئة خلال عام، فتسعيره لا يقوم على أيٍّ من الاثنين: إنه يركب موجة بصريات الذكاء الاصطناعي التي ضاعفت الإيرادات في ثمانية أرباع.
 Vincent Jiang · 3 min read
رقاقة كابل حجتها الوحيدة هي الخصم
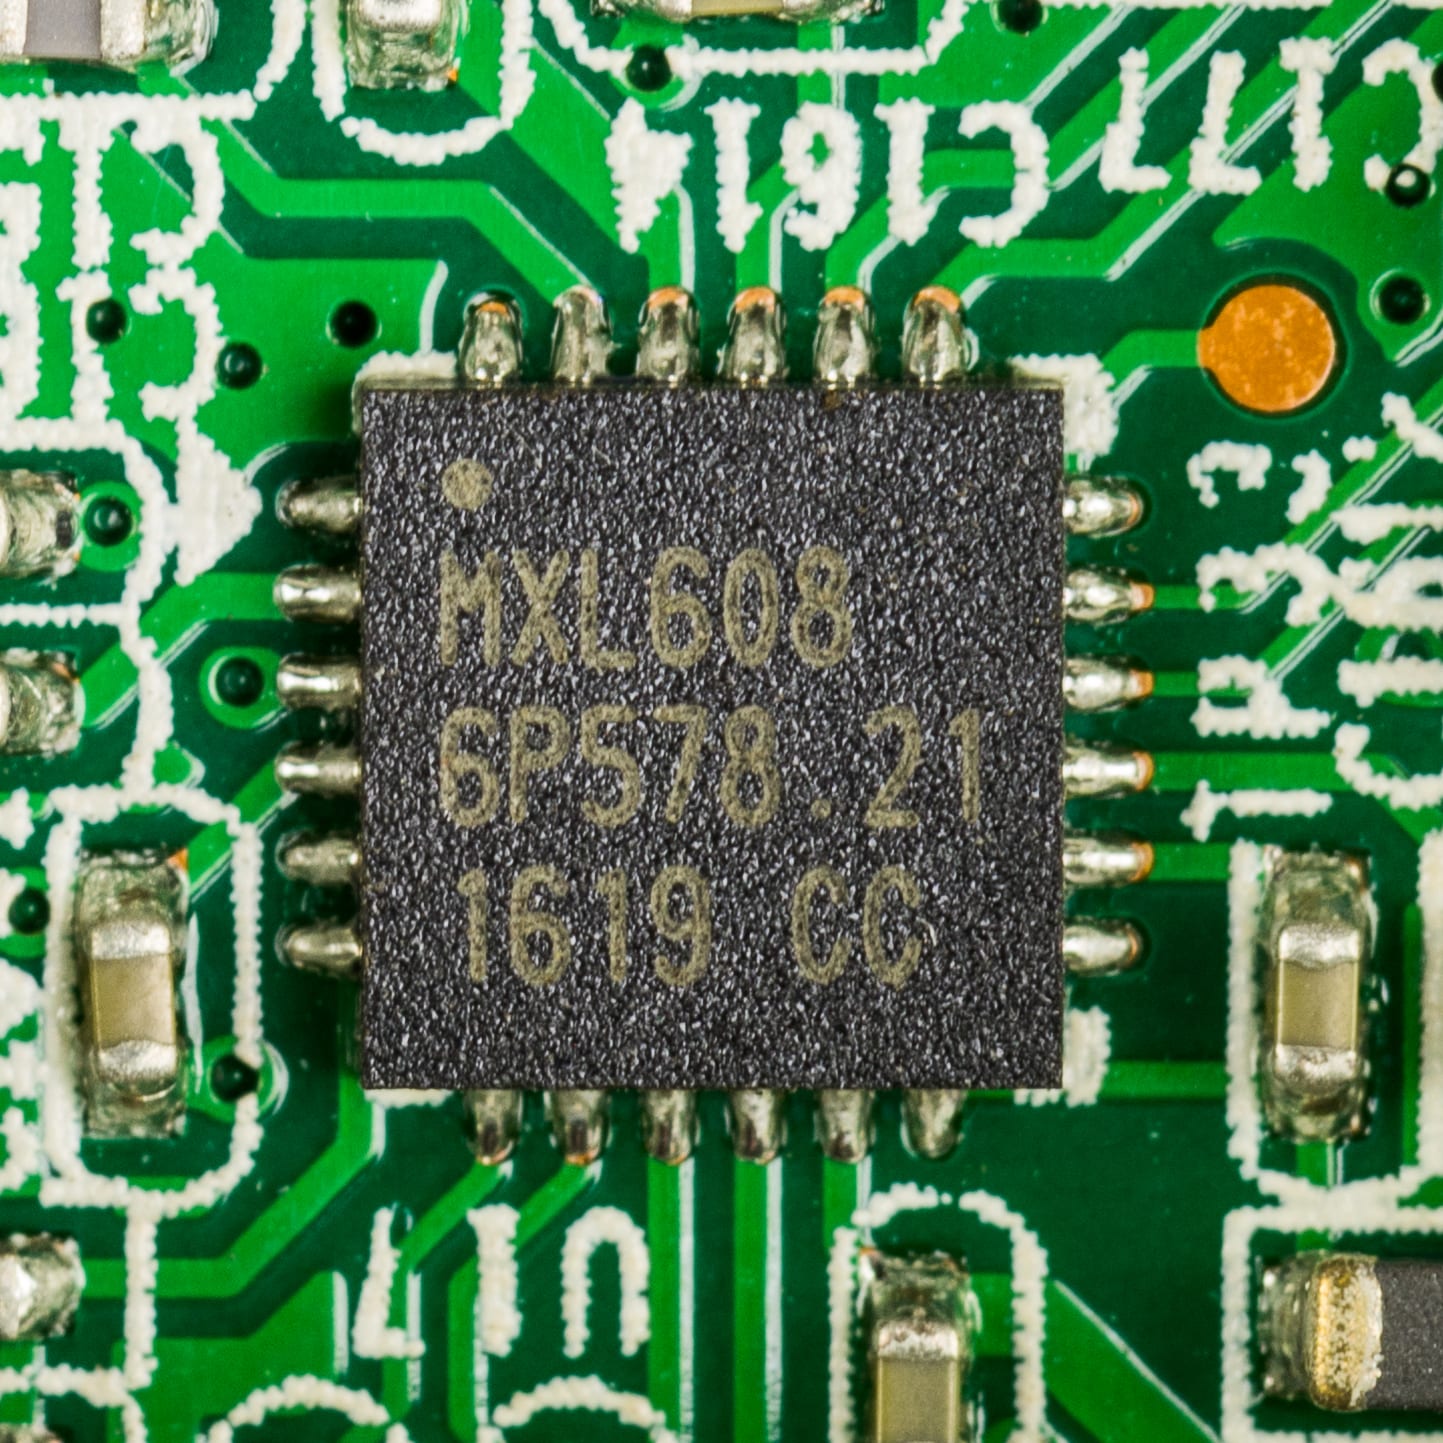
أطلقت «ماكسلينيار» رقاقة «بيوما 9» في 28 سبتمبر: رقاقة مودم بتقنية 8 نانومتر تشغّل معايير DOCSIS 3.1 و3.1+ و4.0 على شريحة سيليكون واحدة 1. الميزة الأبرز هي السعر؛ إذ يُفترض أن تكون كلفة المعدات المبنية عليها أقل بنسبة 30 إلى 50 في المئة من معدات DOCSIS 4.0 المنافسة، وألا تتجاوز كلفة جهاز قديم يعمل بمعيار 3.1 1. تصل الأجهزة إلى الأسواق في 2027، وتستغني الرقاقة عن أنوية «إنتل» من فئة x86 لصالح معمارية ARM، وتدّعي الشركة حصولها على «التزامات متعددة» 2.
تقييم بـ8.4 مليارات دولار يركن إلى النصف الآخر من الشركة
هذا التقييم 4 يعود إلى التوصيلات البصرية التي تربط مراكز بيانات الذكاء الاصطناعي، لا إلى مودمات الكابل. وكان ردّ السوق على الإطلاق لامبالاة: أغلق السهم عند 90.00 دولار بتراجع 4.1 في المئة، أي نحو 30 في المئة دون أعلى مستوى له في 52 أسبوعاً عند 128.30 دولار 3. وتضع «جوروفوكس» القيمة الجوهرية للسهم عند 20.86 دولاراً مقابل هذا السعر، في حكمٍ لها بمبالغة التقييم بنسبة 331 في المئة 3. وقد شهدت الأسهم انطلاقتها الصاروخية الأولى في أبريل، بصعود 84 في المئة في يوم واحد، على وقع قصة البصريات 9.
بلغت إيرادات الربع الثاني 168.8 مليون دولار بزيادة 55 في المئة، وقادها قطاع البنية التحتية بارتفاع 145 في المئة إلى نحو 85 مليون دولار، فيما حقق قطاع النطاق العريض نحو 45 مليون دولار 5. ورفعت الإدارة توقعاتها لأعمال البصريات في 2026 إلى ما بين 210 و230 مليون دولار، وحددت للربع الحالي نطاق إيرادات بين 210 و220 مليون دولار 5. ويقدّر المحللون إيرادات النطاق العريض هذا العام عند 190 مليون دولار بتراجع 7 في المئة، بينما يتجه قطاع البنية التحتية نحو 398 مليون دولار 4.
«بيوما 9» تحطّ في النصف المتقلص من أعمال الشركة.
الإيرادات تضاعفت خلال ثمانية أرباع… والمحرك هو بصريات الذكاء الاصطناعي
- الإيرادات
- Estimate
Data
| الإيرادات | |
|---|---|
| ر3 2024 | $81.1M |
| ر4 2024 | $92.17M |
| ر1 2025 | $95.93M |
| ر2 2025 | $108.81M |
| ر3 2025 | $126.46M |
| ر4 2025 | $136.44M |
| ر1 2026 | $137.19M |
| ر2 2026 | $168.85M |
| ر3 2026 (تقديري) (estimate) | $215M ($210–220M) |
البائعون كانوا من داخل الشركة
باع الرئيس التنفيذي كيشور سيندريبو 591,454 سهماً في صفقتين خلال أغسطس مقابل نحو 50.4 مليون دولار وبأسعار قاربت 85 دولاراً للسهم 6. وباع المطلعون على أمور الشركة مجتمعين أسهماً بقيمة 60.6 مليون دولار على مدى اثني عشر شهراً دون أن يشتروا أي سهم 3، فيما تضع حصيلة مستمرة للمبيعات موجة البيع الأخيرة عند 57 مليون دولار 7. العرض المطروح خفضٌ في السعر؛ أما البائعون فكانوا هم أنفسهم من يصنعون الرقائق.
تسيطر برودكوم فعلاً على نحو 60 في المئة من سوق رقاقات DOCSIS مقابل 40 في المئة لماكسلينيار، فيما لا تمثل مودمات DOCSIS 4.0 سوى نحو 8 في المئة من إجمالي المودمات المشحونة 2. وخسرت ماكسلينيار 73 مليون دولار و245 مليون دولار و137 مليون دولار في أعوام 2023 و2024 و2025 على التوالي 6.
ثلاث سنوات متتالية من الخسائر… أثقلها عجز 245 مليون دولار في 2024
Data
| صافي الدخل | |
|---|---|
| 2023 | -$73M |
| 2024 | -$245M |
| 2025 | -$137M |
أوراق المتفائلين… والتاريخ الذي سيحسم الجدل
تستند حجة المتفائلين إلى وقائع موثقة: عودة إلى الربحية وفق GAAP بواقع سنتين للسهم بعد ما لا يقل عن سبعة أرباع متتالية من الخسائر 58، وتوقعات لأعمال البصريات رُفعت مرتين منذ أبريل 59، وإسناد جيف هاينن من «ديل أورو» إلى «بيوما 9» الفضل في تحقيق «مخاطر نشر ونفقات رأسمالية أقل بشكل ملموس» للمشغلين 1. وهو يتوقع أيضاً ألا يُحدث «بيوما 9» أي تسريع لعمليات ترقية شبكات DOCSIS 4.0 ذاتها 2.
أما الشركاء المُعلن عنهم فهم صانعو المعدات آسكي وجيمتك وفريتز، يتولون تصنيع الأجهزة، فيما لا تزال ميدياكوم في طور «التقييم» 1. تصدر النتائج المالية في 27 أكتوبر 6. وإذا ظهرت في ذلك الموعد التزامات محددة الأسماء بشأن «بيوما 9» لا مجرد صفات، فسيُحسم ما إذا كان الخصم يشتري حصة سوقية أم مجرد سوق أرخص.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.