맥스리니어, 케이블 시장에 '가격 인하' 카드… 몇 주 앞서 CEO는 주식 5000만달러 매도
9월 28일 출시된 퓨마 9(Puma 9)는 케이블모뎀 장비 비용을 30~50% 끌어내린다. 사업자들에겐 선물이고, 시장점유율 60%의 브로드컴을 겨냥한 칼이다. 그러나 1년 새 459% 오른 90달러짜리 주가는 이 어느 쪽에도 기대 있지 않다. 8개 분기 만에 매출을 두 배로 끌어올린 AI 광 인터커넥트(optical interconnect)에 올라타 있을 뿐이다.
 Vincent Jiang · 3 min read
내세울 카드는 '할인' 하나뿐인 케이블 칩
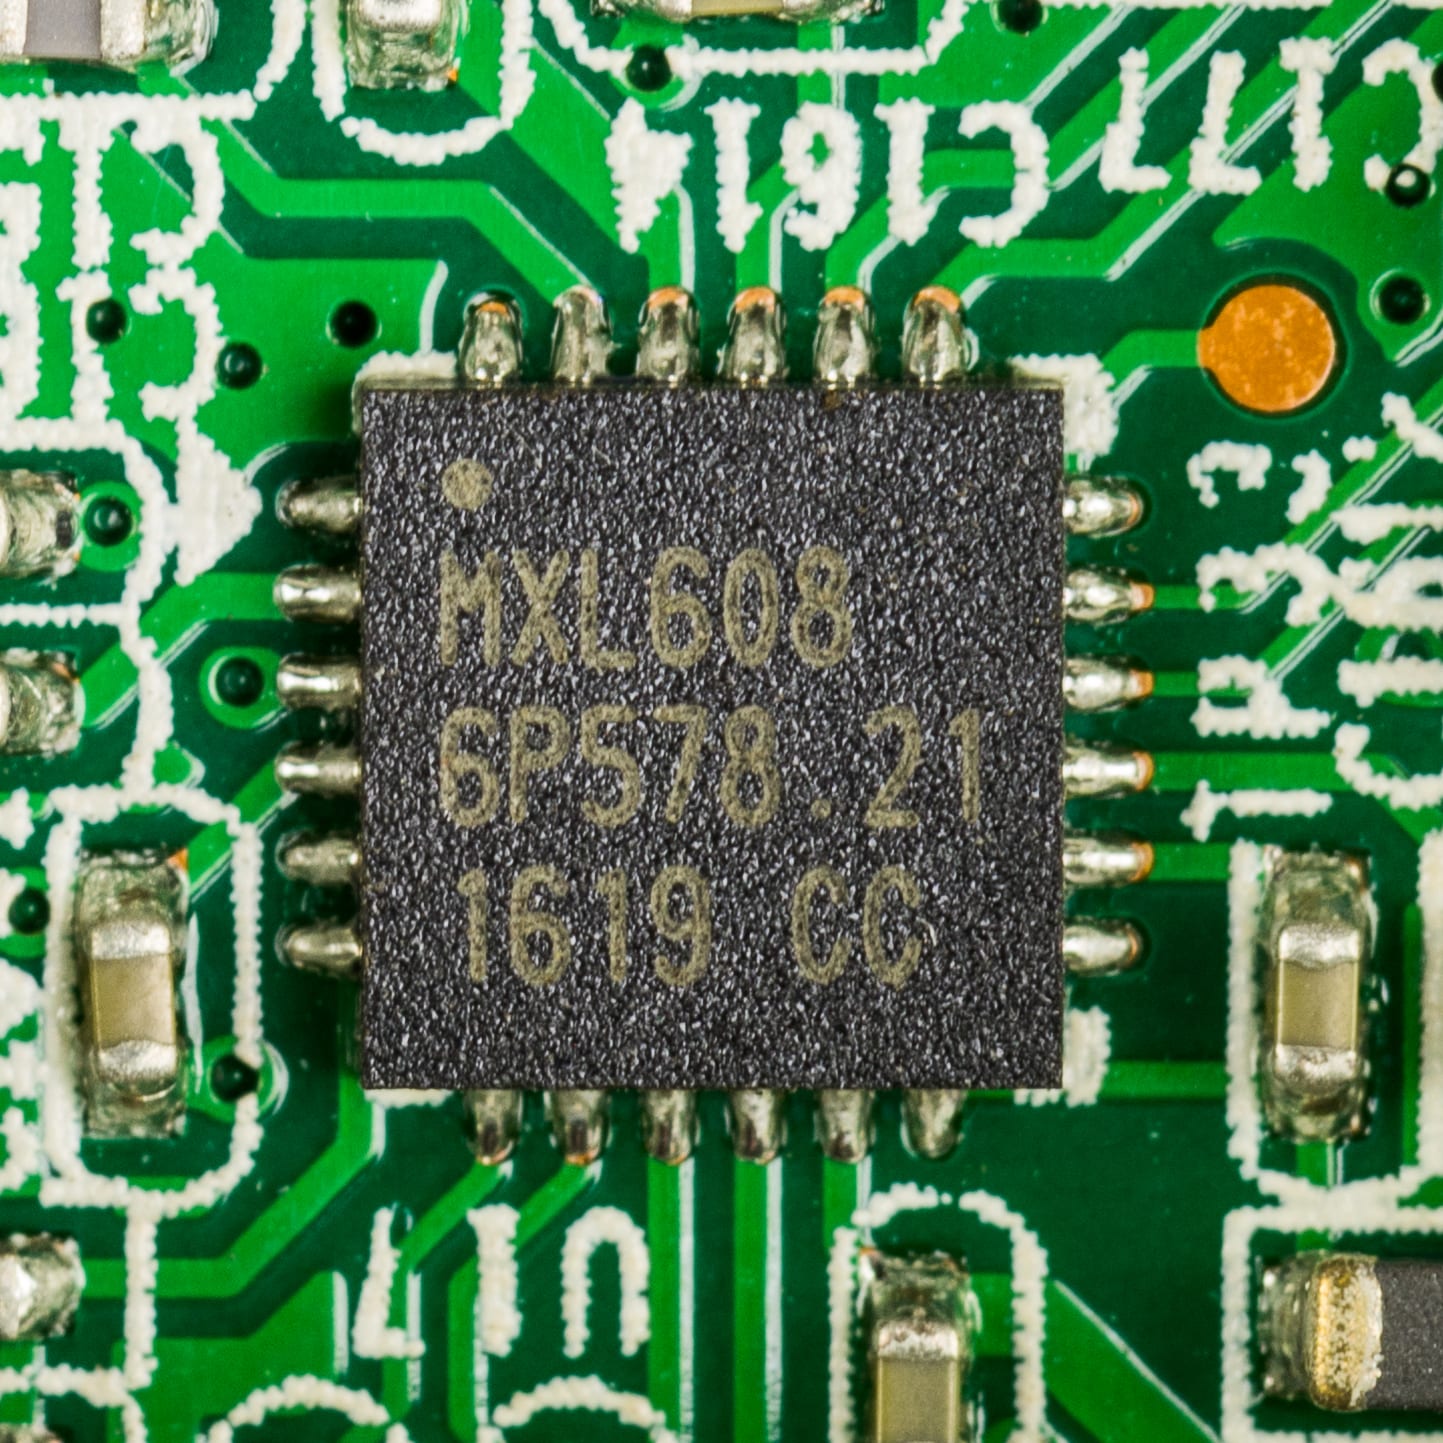
맥스리니어(MaxLinear)는 9월 28일 퓨마 9를 출시했다. 하나의 실리콘에서 케이블모뎀 표준 DOCSIS 3.1과 3.1+, 4.0을 모두 구동하는 8나노미터 모뎀 칩이다 1. 핵심 스펙은 가격이다. 이 칩을 얹은 장비는 경쟁 DOCSIS 4.0 장비보다 30~50% 싸고, 구형 3.1 제품보다 비싸지 않아야 한다 1. 완제품은 2027년 나오고, 칩은 인텔의 x86 코어를 버리고 ARM으로 갈아탔다. 회사 측은 "다수의 확약(multiple commitments)"이 있다고 주장한다 2.
84억달러 시가총액, 떠받치는 쪽은 회사의 '다른 절반'
이 밸류에이션 4의 근거는 케이블모뎀이 아니라 AI 데이터센터를 잇는 광 인터커넥트다. 시장의 출시 반응은 시큰둥했다. 주가는 4.1% 내린 90.00달러에 마감했고, 52주 최고치 128.30달러보다 약 30% 낮은 수준이다 3. GuruFocus는 이 주가에 대해 주당 20.86달러의 내재가치를 제시하며 331% 고평가 판정을 내렸다 3. 주가가 처음 수직으로 치솟은 것은 4월이다. 광 인터커넥트 재료로 하루 84% 급등했다 9.
2분기 매출은 1억6880만달러로 55% 늘었다. 인프라 부문이 145% 증가하며 약 8500만달러를 올려 성장을 이끌었고, 브로드밴드 부문은 약 4500만달러를 기록했다 5. 경영진은 2026년 광 인터커넥트 매출 전망을 2억1000만~2억3000만달러로 상향하고, 이번 분기는 2억1000만~2억2000만달러로 가이던스를 제시했다 5. 애널리스트들은 올해 브로드밴드 매출이 7% 줄어든 1억9000만달러, 인프라는 3억9800만달러에 이를 것으로 전망한다 4.
퓨마 9가 내려앉은 곳은 '줄어드는 절반'이다.
매출 8개 분기 만에 두 배… 이끈 건 AI 광 인터커넥트
- 매출
- Estimate
Data
| 매출 | |
|---|---|
| 3Q24 | $81.1M |
| 4Q24 | $92.17M |
| 1Q25 | $95.93M |
| 2Q25 | $108.81M |
| 3Q25 | $126.46M |
| 4Q25 | $136.44M |
| 1Q26 | $137.19M |
| 2Q26 | $168.85M |
| 3Q26(E) (estimate) | $215M ($210–220M) |
매도자는 '회사 안'에 있었다
키쇼어 센드리푸(Kishore Seendripu) 최고경영자(CEO)는 8월 두 차례 거래에서 59만1454주를 팔았다. 총액은 약 5040만달러, 매도 가격은 주당 85달러 안팎이었다 6. 내부자들은 12개월간 6060만달러어치를 팔았고 매수는 단 한 주도 없었다 3. 최근 매도 물량을 5700만달러로 잡는 집계도 나왔다 7. 내세우는 것은 가격 인하다. 그런데 주식을 판 사람은 정작 칩을 만드는 사람들이었다.
브로드컴은 DOCSIS 칩셋 시장에서 이미 약 60%를 쥐고 있다. 맥스리니어의 점유율은 40%다. 출하되는 모뎀 가운데 DOCSIS 4.0 제품은 약 8%에 불과하다 2. 맥스리니어는 2023년 7300만달러, 2024년 2억4500만달러, 2025년 1억3700만달러의 적자를 기록했다 6.
3년 연속 적자… 2024년 적자 2억4500만달러로 최대
Data
| 순이익 | |
|---|---|
| 2023 | -$73M |
| 2024 | -$245M |
| 2025 | -$137M |
낙관론의 근거, 그리고 판가름할 날
강세 시나리오에도 '물증'은 있다. 최소 7개 분기 연속 적자 끝에 GAAP 기준 주당 2센트의 흑자로 돌아섰고 58, 광 인터커넥트 전망은 4월 이후 두 차례 상향됐다 59. 델로로(Dell'Oro)의 제프 하이넨(Jeff Heynen)은 퓨마 9 덕분에 사업자들의 '구축 위험과 자본비용이 상당히 낮아진다'고 평가했다 1. 다만 퓨마 9가 DOCSIS 4.0 네트워크 업그레이드 자체를 앞당기지는 못할 것이라고도 봤다 2.
발표된 파트너는 장비 제조사들이다. 아스키(Askey)·젬텍(Gemtek)·FRITZ!가 관련 장비를 만들고, 미디어컴(Mediacom)은 아직 '검토 중'이라는 입장이다 1. 실적 발표는 10월 27일이다 6. 그날 판가름의 기준은 형용사가 아니라 이름이 담긴 퓨마 9 확약(수주)이다. 그래야 이번 가격 인하가 점유율을 사 올 것인지, 아니면 시장을 통째로 싸게 만들기만 할 것인지 알 수 있다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.