Ралли Microsoft держится на клиенте, который должен компании $6 млрд и только что переехал в облако Amazon
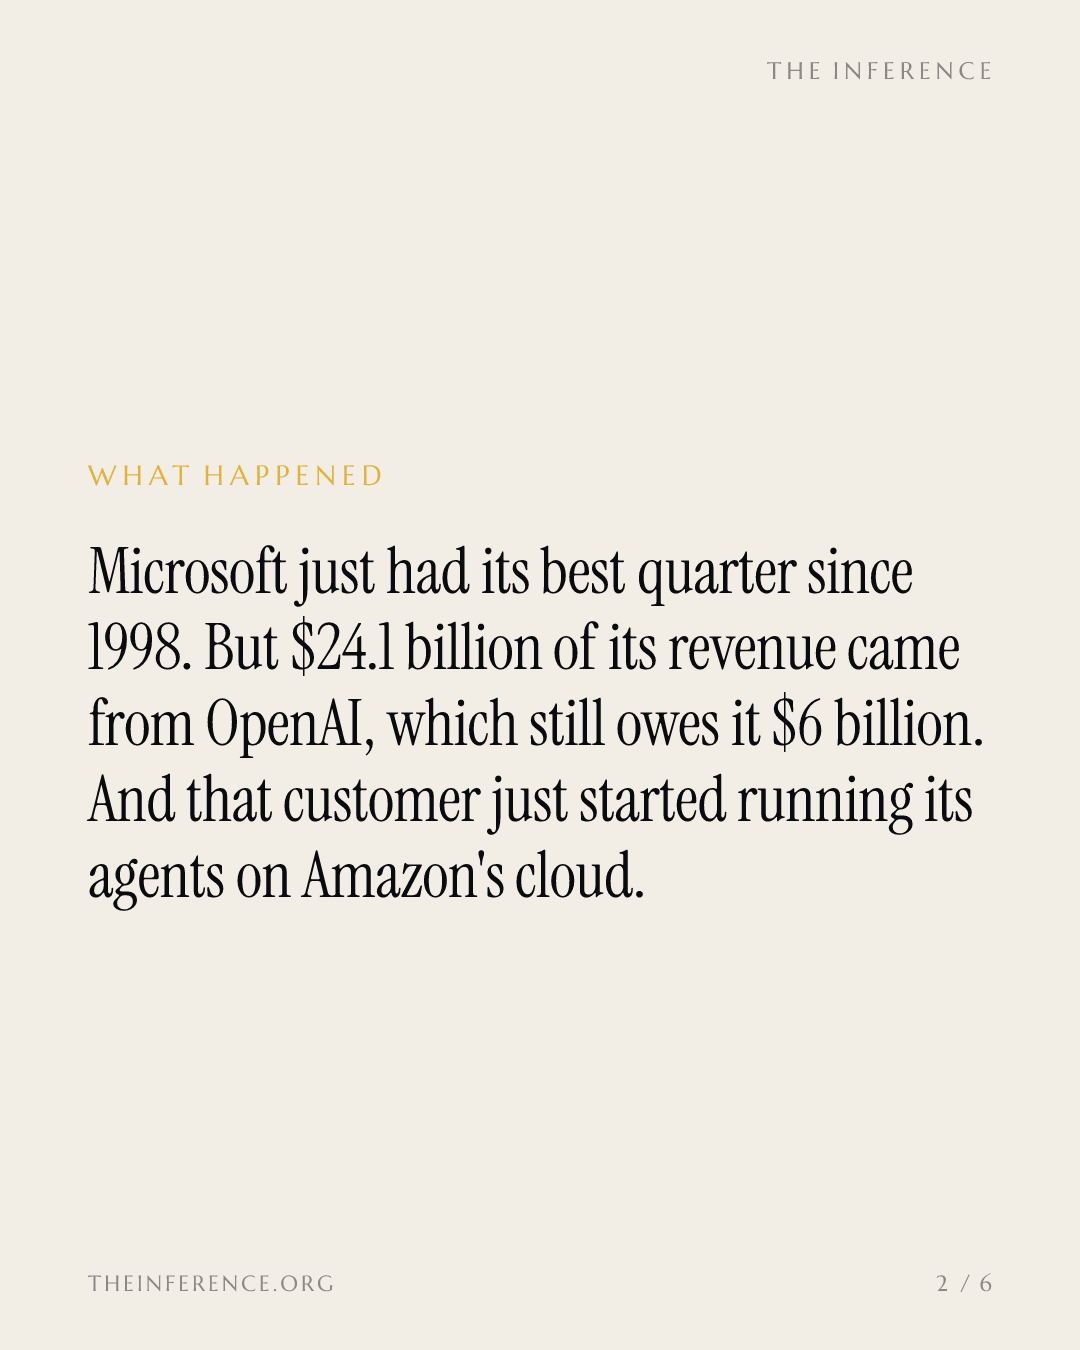
Лучший с 1998 года квартал Microsoft обеспечили рост Azure на 43% и прогноз на 45%. А годовой отчет по форме 10-K, стоящий за этим ралли, пересчитывает зависимость в цифры: $24,1 млрд выручки от OpenAI, $6,0 млрд дебиторской задолженности и портфель заказов, выросший на 84% с OpenAI и лишь на 25% — без него.
 Vincent Jiang · 3 min read
Биржа говорит об устойчивости, отчет — об одном клиенте
Акции Microsoft выросли на 37,7% с июля по сентябрь — это лучшая динамика с 1998 года, после того как рост Azure ускорился до 43%, а менеджмент дал прогноз по текущему кварталу — 45% 1. Рекомендацию «покупать» или выше акциям дали 53 из 55 аналитиков, Piper Sandler повысила целевую цену до $610 1. Ралли подпитали и новые агенты dots от OpenAI, рассчитанные на подключение к Microsoft Agent 365 113. Но чего рынок не заложил в цену, так это строчки, которую Microsoft обязана публиковать: по правилам бухучета ее крупнейший клиент считается связанной стороной.
Арендодатель держит расписки арендатора
Годовой отчет Microsoft за 2026 финансовый год переводит эти отношения в доллары: $24,1 млрд выручки по соглашениям с OpenAI — около 7% совокупной выручки Microsoft в $331,8 млрд — и $6,0 млрд, которые OpenAI оставалась должна Microsoft по состоянию на 30 июня 23. Кроме того, Microsoft принадлежит примерно четверть OpenAI: октябрьская рекапитализация оценила эту долю в $135 млрд 26. Поставщик, кредитор и акционер одного и того же арендатора.
Большая часть роста портфеля заказов — один клиент
Коммерческие оставшиеся обязательства к исполнению (remaining performance obligations, RPO) достигли $678 млрд — прирост 84%, следует из пресс-релиза самой Microsoft 4. Без учета OpenAI портфель заказов вырос лишь на 25% — об этом в ходе июльской конференции с инвесторами заявила финансовый директор Эми Худ 5. Обязательство по Azure на $250 млрд, взятое в рамках той рекапитализации, объясняет большую часть разрыва 26. Козырь Худ: весь прирост портфеля квартал к кварталу обеспечили клиенты за пределами frontier-лабораторий (разработчиков передовых ИИ-моделей), а около $200 млрд превратятся в выручку в течение 12 месяцев 5.
Портфель заказов Microsoft — $678 млрд — теперь больше, чем у Oracle и AWS
Data
| Value | |
|---|---|
| Microsoft | $678B |
| Oracle | $664B |
| AWS | $496B |
Теперь у арендатора есть ключ и у Amazon
Апрельский пересмотр ограничил платежи OpenAI по распределению выручки потолком в $38 млрд до 2030 года — против возможных $135 млрд на прежних условиях, по данным осведомленных источников, — и отменил эксклюзивность: OpenAI теперь может обслуживать клиентов из любого облака 67. В феврале Amazon согласилась инвестировать в OpenAI до $50 млрд, а OpenAI увеличила объем соглашения с AWS на $100 млрд 6. 29 и 30 сентября партнеры запустили в режиме preview сервис Bedrock Managed Agents: агенты OpenAI работают целиком внутри AWS, и данные не покидают облако Amazon 89. У Oracle, третьего арендодателя, портфель заказов достиг $664 млрд — после $30 млрд новых ИИ-контрактов, подписанных за один квартал 10.
Кто заплатит, если сжигание денег переживет сами деньги
За первые три месяца 2026 года OpenAI сожгла $3,7 млрд и, как сообщается, рассчитывает сжечь до 2030 года почти $280 млрд 2. Microsoft строила так, словно аренда вечна: капитальные расходы в 2026 финансовом году достигли $115,9 млрд — почти вдвое больше, чем годом ранее 4.
Квартальные капвложения Microsoft за год удвоились — до $35,8 млрд
Data
| Капитальные расходы | |
|---|---|
| III кв. 2024 | $14.9B |
| IV кв. 2024 | $15.8B |
| I кв. 2025 | $16.7B |
| II кв. 2025 | $17.1B |
| III кв. 2025 | $19.4B |
| IV кв. 2025 | $29.9B |
| I кв. 2026 | $30.9B |
| II кв. 2026 | $35.8B |
Позитив тоже реален
Операционная прибыль выросла на 21%, а доля в OpenAI сама по себе принесла $4,96 млрд чистых доходов; аналитики Wedbush называют апрельский пересмотр соглашения структурной победой: права на интеллектуальную собственность сохраняются до 2032 года, а платежи ближайших лет ускорены 47. Издержки прячутся в марже: валовая маржа Microsoft Cloud упала до 66% — стройка начинает кусаться 3.
Все решат три показателя
Следить надо за тремя вещами: дебиторской задолженностью OpenAI в следующем квартальном отчете 10-Q, динамикой Azure против прогнозных 45% и тем, выйдут ли Bedrock Managed Agents на общую доступность. Microsoft — арендодатель OpenAI, ее кредитор и держатель четверти ее акционерного капитала, а арендатор только что снял офис по соседству.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.