微软涨势背后:大客户欠它60亿美元,还刚搬进了亚马逊云
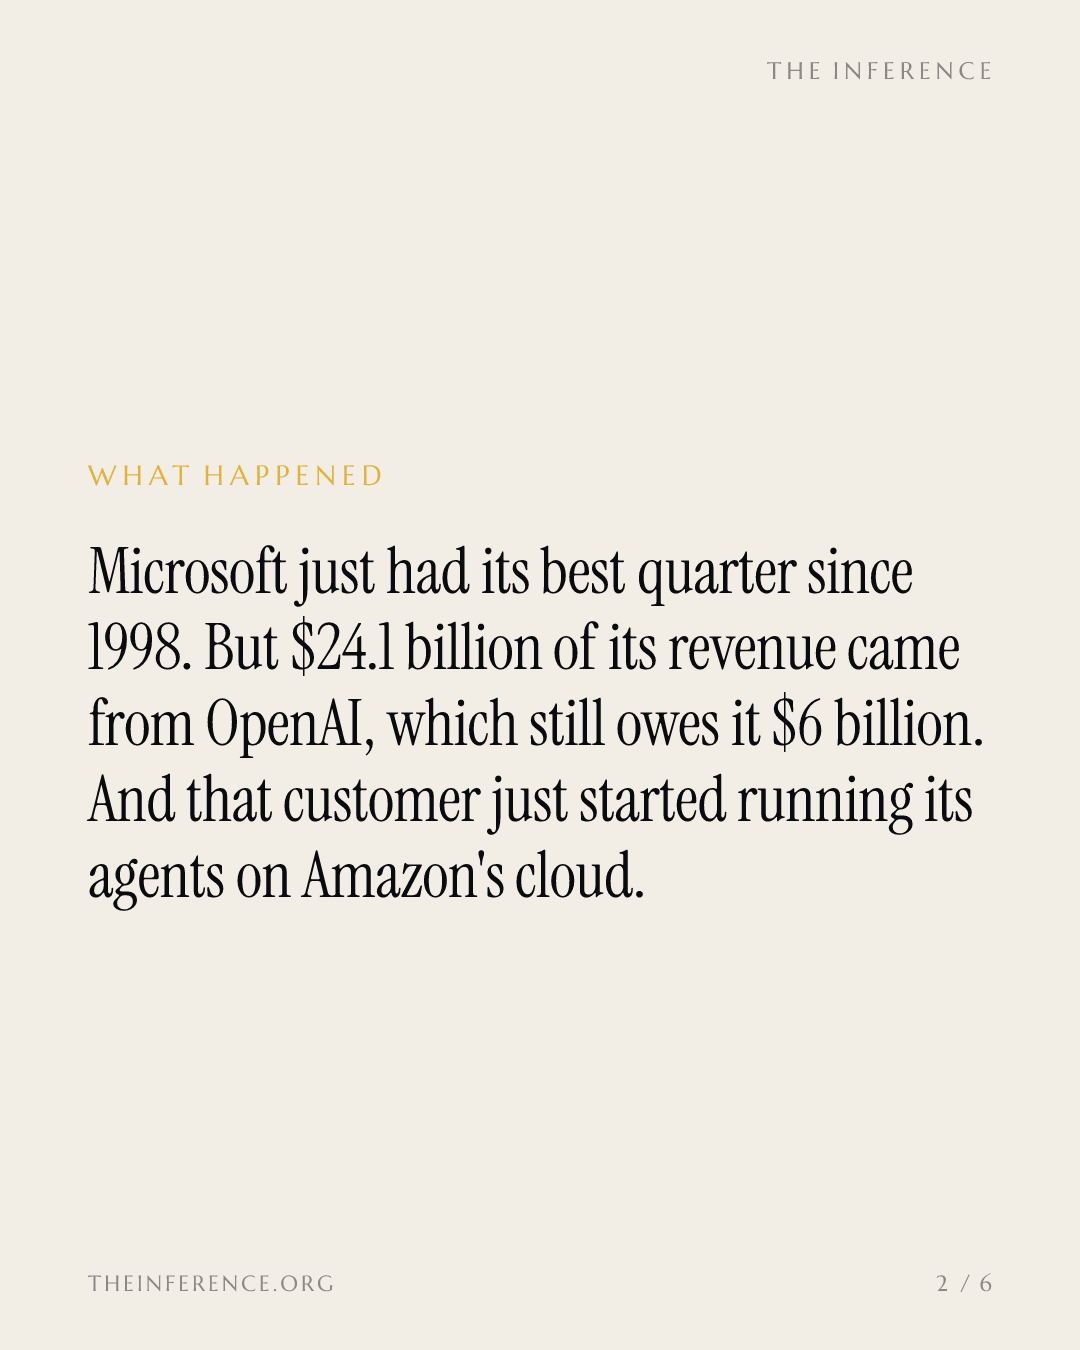
凭借Azure 43%的增速和对当前季度45%的指引,微软交出1998年以来最佳单季。撑起这轮涨势的10-K年报量化了背后的依赖:来自OpenAI的收入241亿美元,应收账款60亿美元;订单储备同比增长84%,剔除OpenAI后仅25%。
 Vincent Jiang · 3 min read
盘面说“持久”,文件说“单一客户”
微软股价7月至9月累计上涨37.7%,创1998年以来最佳单季:Azure增速加快至43%,管理层对当前季度的增速指引为45%1。55位分析师中有53位给予“买入”或更高评级,Piper Sandler将目标价上调至610美元1。OpenAI新推出的“dots”智能体专为接入微软Agent 365打造,也为这波上涨添了一把柴113。而这轮上涨尚未定价的,是会计规则逼着微软披露的那一行:最大客户是关联方。
房东手里攥着租户的欠条
微软2026财年年报用美元数字量化了这段关系:与OpenAI各项安排带来的收入为241亿美元,约占微软3318亿美元总收入的7%;截至6月30日,OpenAI尚欠微软60亿美元23。微软同时持有OpenAI约四分之一股权,这笔股权在10月的资本重组中获得1350亿美元估值26。在同一家租户身上,微软既是供应商,又是债权人,还是股东。
订单储备增长,大头来自一家客户
据微软官方新闻稿披露,商业剩余履约义务(remaining performance obligations)达到6780亿美元,同比增长84%4。首席财务官艾米·胡德在7月的财报电话会议上表示,剔除OpenAI后,订单储备仅增长25%5。重组中OpenAI对Azure作出的2500亿美元采购承诺,解释了两个增速之间的大部分差距26。胡德给出的安全垫是:本季度环比新增订单全部来自前沿实验室以外的客户,约2000亿美元将在12个月内转化为收入5。
微软6780亿美元订单储备现已超过甲骨文与AWS
Data
| Value | |
|---|---|
| 微软 | $678B |
| 甲骨文 | $664B |
| AWS | $496B |
租客如今在亚马逊家也留了一把钥匙
据知情人士透露,4月的修订将OpenAI到2030年的收入分成支付上限定为380亿美元,而按旧条款,这部分支付最高可达1350亿美元;修订还终止了排他条款:OpenAI今后可以在任何一家云上为客户提供服务67。亚马逊今年2月同意向OpenAI投资至多500亿美元,OpenAI也在与AWS的协议上追加了1000亿美元6。9月29日和30日,双方推出Bedrock Managed Agents预览版,OpenAI的智能体完全运行在AWS内部,数据始终不离开亚马逊的云89。第三位“房东”甲骨文在单季新增300亿美元AI合同之后,订单储备达到6640亿美元10。
烧钱跑赢现金,谁来买单?
2026年前三个月,OpenAI烧掉37亿美元;据报道,该公司预计到2030年累计烧钱将接近2800亿美元2。微软却大兴土木,仿佛笃定这笔租金会一直收下去:2026财年资本开支达1159亿美元,几乎是上一财年的两倍4。
微软季度资本开支一年翻番至358亿美元
Data
| 资本开支 | |
|---|---|
| 2024年Q3 | $14.9B |
| 2024年Q4 | $15.8B |
| 2025年Q1 | $16.7B |
| 2025年Q2 | $17.1B |
| 2025年Q3 | $19.4B |
| 2025年Q4 | $29.9B |
| 2026年Q1 | $30.9B |
| 2026年Q2 | $35.8B |
另一面同样属实
营业利润增长21%,仅OpenAI股权一项就录得49.6亿美元净收益;韦德布什(Wedbush)称4月的协议是一场结构性胜利:微软拿到直至2032年的知识产权权利,近期款项的支付也得以提前47。成本端的账记在利润率上:随着扩建持续发力,微软云毛利率降至66%3。
三个看点见分晓
接下来盯住三处:下一份10-Q季报里OpenAI的应收账款、Azure对45%指引的兑现情况,以及Bedrock Managed Agents能否正式商用。微软既是OpenAI的“房东”、债主,又握有其约四分之一的股权;而这名租客,刚刚在街那头又租下一处房。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.