مطلعو «مونوليثك باور» يبيعون أسهماً بـ680 مليون دولار في قلب موجة صعود رقائق القدرة للذكاء الاصطناعي
اتفاق تصنيع مع مسبك رقائق (Foundry) بشروط مالية لم يُعلن عنها يَعِد بطاقة إنتاجية في سنغافورة عام 2027، وأغلق السهم عند 1,380.62 دولار بعد جلسة ارتفع فيها نحو 8%، بينما تُظهر سجلات هيئة الأوراق المالية والبورصات الأمريكية أن من يديرون «مونوليثك باور سيستمز» (Monolithic Power Systems) أمضوا ذلك العام يبيعون السهم لا يشترونه.
 Vincent Jiang · 3 min read
الصعود يقوم على اتفاق بلا ثمن معلن
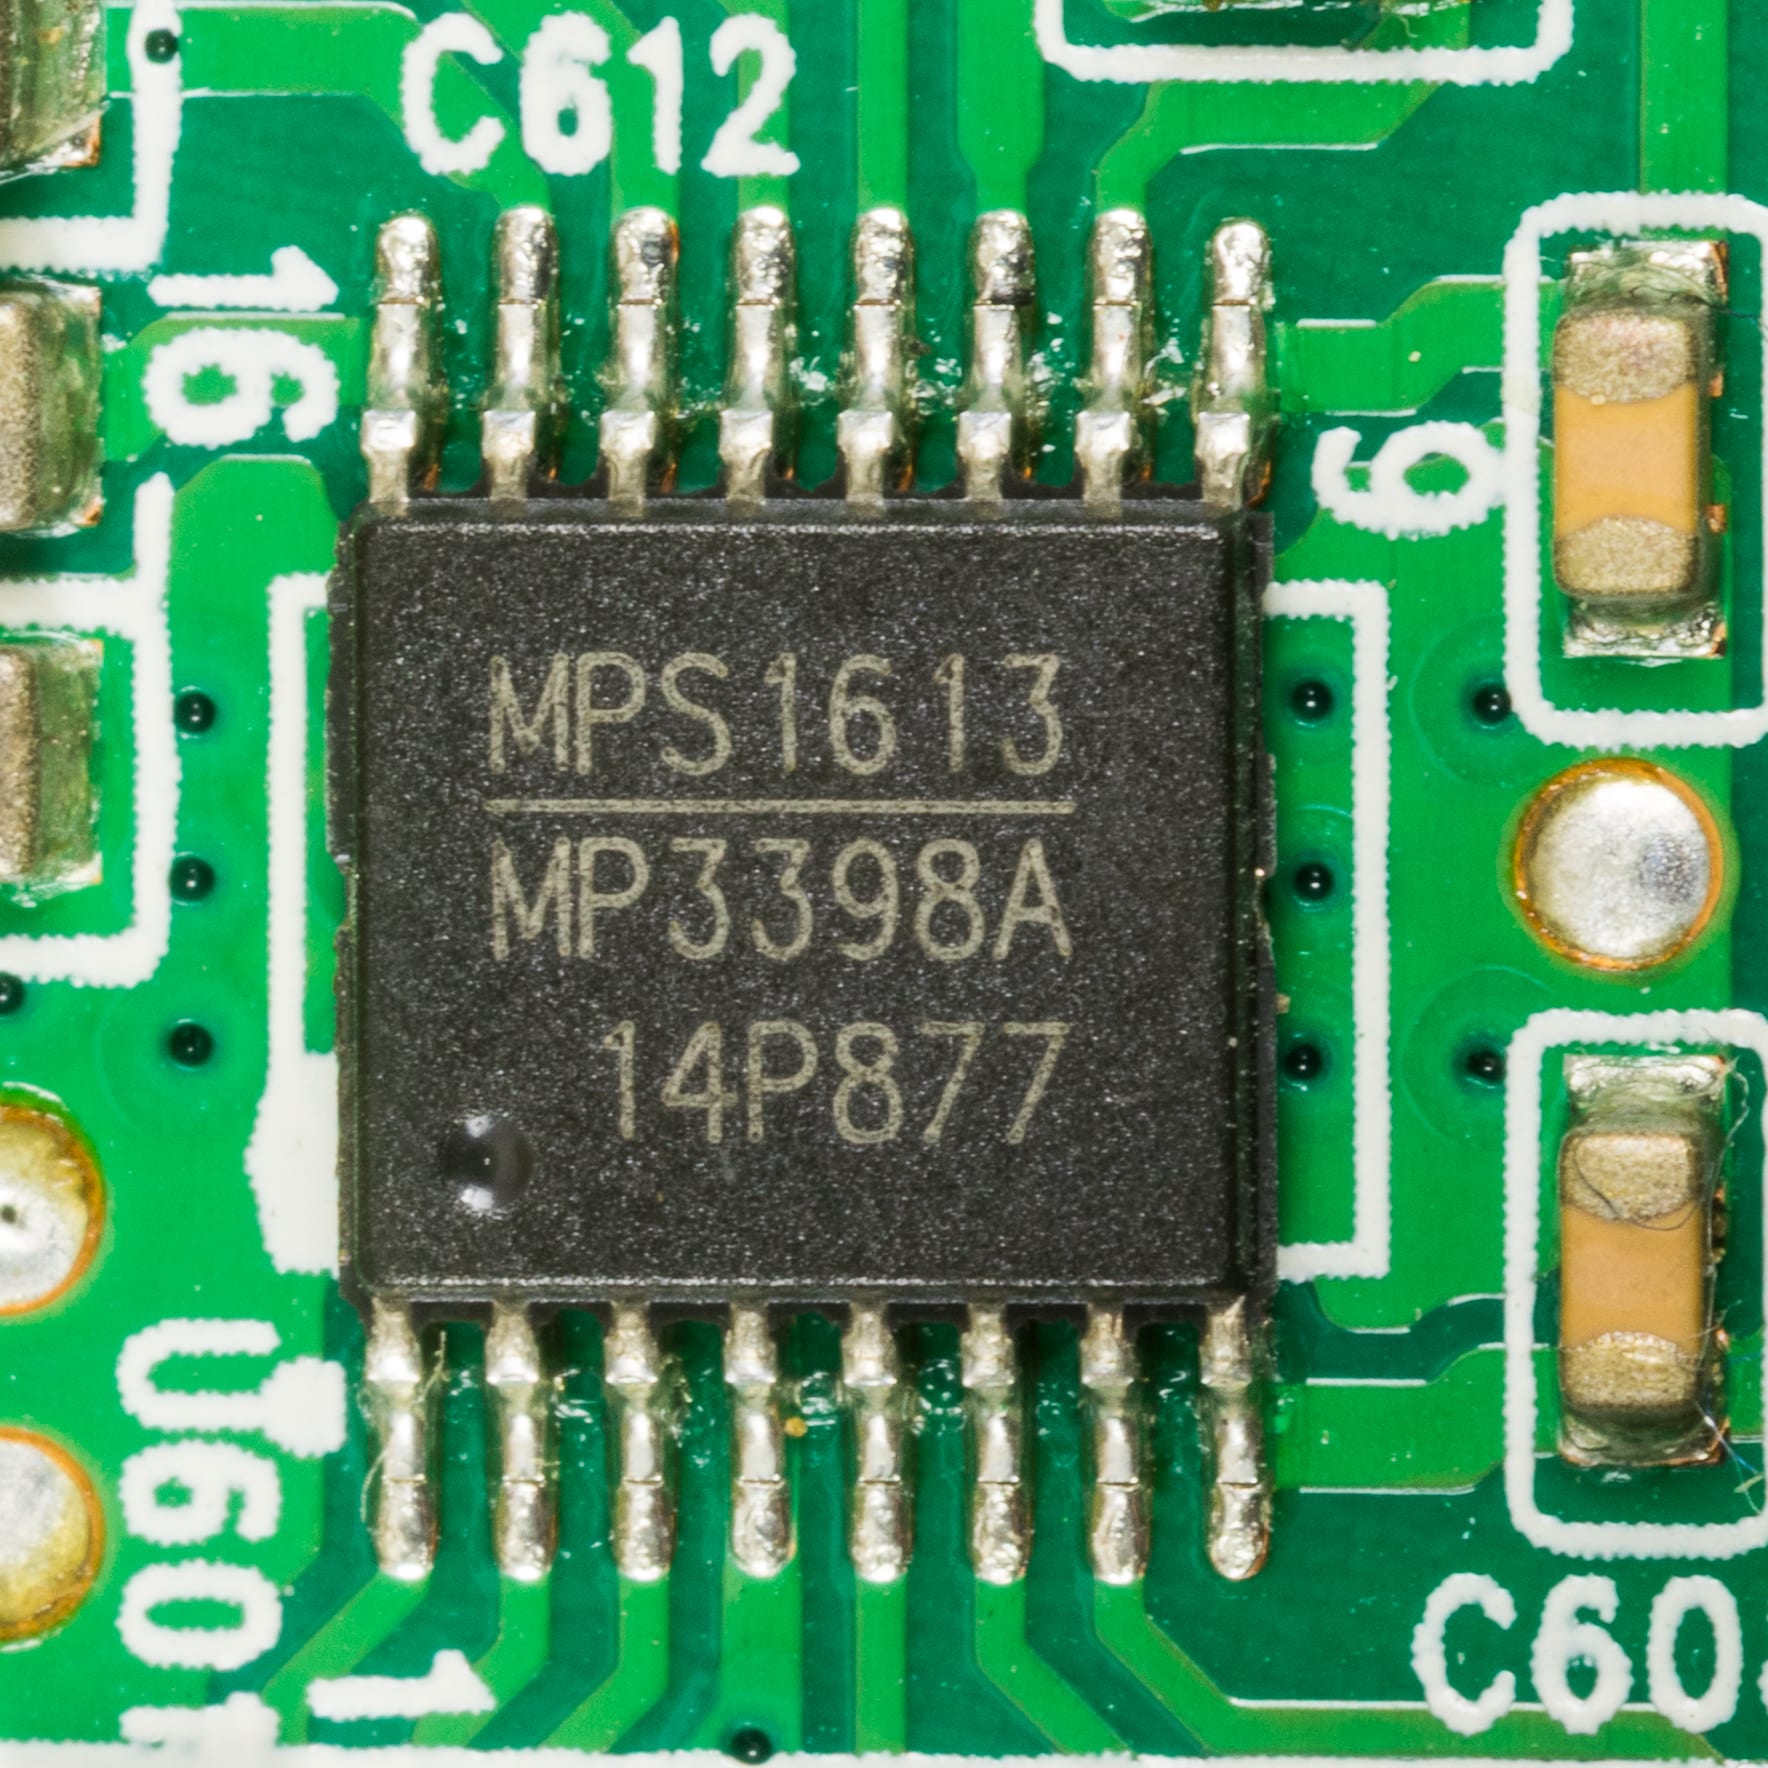
أغلق سهم مونوليثك باور سيستمز عند 1,380.62 دولار في 22 سبتمبر، مرتفعاً نحو 8% خلال الجلسة، راكباً موجة صعود لأسهم أشباه الموصلات أشعلها هدف سعري عند 2,400 دولار لسهم سانديسك 18. ولا يزال السهم أدنى بنحو 20% من قمته المسجلة عند 1,714.09 دولار 1. أما الأساس الذي يقوم عليه هذا الارتفاع فقد وُضع توقيعه في 9 سبتمبر: اتفاق طويل الأجل يضع تقنية التصنيع الخاصة بـMPS على خط إنتاج جلوبال فاوندريز لصفائح مقاس 300 ملم في سنغافورة، مع طاقة إضافية اعتباراً من مطلع 2027 تخدم أسواق السيارات والروبوتات ومراحل القدرة الذكية لتطبيقات الذكاء الاصطناعي والبنية التحتية السحابية 34. ولم يُفصح عن الشروط المالية للاتفاق 3. ولم تُودع الشركة خلال ذلك الشهر سوى وثيقة واحدة على نموذج 8-K، هي إشعار بتوزيعات نقدية قدرها 2.00 دولار للسهم 910.
عنق الزجاجة الذي تسميه الإدارة ليس الذي يعالجه هذا الاتفاق
على مكالمة النتائج في يوليو، وفيما ينقل تقرير لمنصة TIKR، وصف المؤسس والرئيس التنفيذي للشركة مايكل شينغ تجميع الوحدات بأنه «أكثر صعوبة»، وأن ثمة «تأثيراً ثلاثي الأبعاد»، بل إنه «أكثر تعقيداً حتى من تجميع هاتف» 1. فشركة MPS لم تعد تبيع رقائق فحسب، بل باتت تبيع وحدات مغلّفة تدمج السيليكون مع الملفات الحثية والمكثفات، وهذه المرحلة الخلفية من التصنيع (Back-End) هي القيد الذي لا تكف الإدارة نفسها عن الإشارة إليه 1. أما سنغافورة فتضيف صفائح سيليكون، أي النصف الأسهل من المشكلة.
خط الذكاء الاصطناعي تضاعف نحو ثلاث مرات، وتضاعف معه مكرر الربحية
رقائق القدرة للذكاء الاصطناعي تضاعف إيرادات أحد خطوط MPS نحو ثلاث مرات في خمسة أرباع
- بيانات المؤسسات
- سائر أسواق الاستخدام النهائي
Data
| بيانات المؤسسات | سائر أسواق الاستخدام النهائي | |
|---|---|---|
| الربع الثالث 2024 | $184.5M | $435.6M |
| الربع الرابع 2024 | $194.9M | $426.8M |
| الربع الأول 2025 | $132.9M | $504.7M |
| الربع الثاني 2025 | $144M | $520.6M |
| الربع الثالث 2025 | $191.5M | $545.7M |
| الربع الرابع 2025 | $233.5M | $517.7M |
| الربع الأول 2026 | $262.8M | $541.4M |
| الربع الثاني 2026 | $380.6M | $600M |
قفزت إيرادات قطاع بيانات المؤسسات، ذراع خوادم الذكاء الاصطناعي لدى الشركة، من 132.9 مليون دولار في الربع الأول من 2025 إلى 380.6 مليون دولار في الربع الثاني من 2026، بارتفاع 164% على أساس سنوي، ليشكل 38.8% من إيرادات فصلية قياسية بلغت 980.6 مليون دولار 2. وتتراوح التوقعات الإرشادية للربع الثالث بين 1,140 مليون دولار و1,160 مليون دولار 2. وعلى أساس الأربعة الأرباع التي أودعتها MPS تقاريرها حتى الآن، دفع المشتري الأخير عند إغلاق 22 سبتمبر نحو 85 ضعفاً للأرباح التاريخية وفق المعايير المحاسبية المقبولة عموماً (GAAP)، وحوالي 65 ضعفاً على أساس الأرباح المعدلة (non-GAAP) 1267. أما وسيط شركات أشباه الموصلات المناظرة، فتضعه منصة TIKR قرب 17 ضعفاً 1.
إغلاق 22 سبتمبر سعّر أسهم MPWR قرب خمسة أضعاف وسيط نظائرها
Data
| Value | |
|---|---|
| MPWR وفق GAAP | 85x |
| MPWR وفق non-GAAP | 65x |
| وسيط شركات أشباه الموصلات المناظرة | 17x |
لا أحد من الداخل اشترى
ستة مطلعين باعوا أسهماً بقيمة 674 مليون دولار في عام، ولم يشترِ أحد منهم
Data
| Value | |
|---|---|
| مايكل شينغ، الرئيس التنفيذي | $275.8M |
| ساريا تسنغ، المستشار العام | $164.2M |
| موريس سياماس، نائب الرئيس التنفيذي للمبيعات | $101.1M |
| ديمينغ شياو، نائب الرئيس التنفيذي للعمليات | $76.4M |
| تيد بليغن، الرئيس المالي | $37.5M |
| أوجين إلميغر، عضو مجلس الإدارة | $19M |
تُظهر سجلات نماذج 4 غياب أي مشتريات من المطلعين خلال العام الأخير، مقابل مبيعات بنحو 680 مليون دولار 5؛ فيما تحصي منصة TIKR، نقلًا عن غوروفوكس (GuruFocus)، 723 مليون دولار 1. ويمثل مايكل شينغ وحده نحو 276 مليون دولار من هذه المبيعات 5. أما ديمينغ شياو، رئيس العمليات الوارد تصريحه في بيان إعلان صفقة مسبك الرقائق، فباع أسهماً بقيمة 49.6 مليون دولار في مايو و26.8 مليون دولار في فبراير، أي نحو 76 مليون دولار إجمالاً 35.
أطروحة الصعود لديها ما يسندها أيضاً
وفق ما نقلته منصة TIKR عن مكالمة النتائج، فإن الطلبات تتجاوز الشحنات ويبقى مخزون قنوات التوزيع منخفضاً، فيما يقول شينغ إن قطاع الذكاء الاصطناعي «لا يضم عملاء مركزيين» 1. ووسّعت MPS هدفها للطاقة الإنتاجية إلى «ما يتجاوز 6 مليارات دولار بفارق كبير»، ونما كل سوق من أسواق الاستخدام النهائي على أساس ربعي في الربع الثاني، واستقر هامش الربح الإجمالي عند 55.2%، وأضاف مجلس الإدارة 500 مليون دولار إلى برنامج إعادة شراء الأسهم ليصل إجماليه إلى مليار دولار 2. العرض ليس موضع الخلاف. الخلاف هو الالتزامات التي يفرضها مكرر ربحية يبلغ 85 ضعفاً على دفتر الطلبات.
اختبار أكتوبر
تحل نتائج الربع الثالث في أواخر أكتوبر، مقابل منتصف نطاق التوقعات البالغ 1,150 مليون دولار، أي بارتفاع 56% عن الربع الثالث من عام 2025 27. إذا حافظ قطاع بيانات المؤسسات على وتيرته، فإن هذا الزخم يبدو مستحقاً؛ أما إن ظهرت أول هضبة نمو، فستصبح علاوة التقييم هي القصة 1. ولن يبدأ خط سنغافورة الشحن قبل عام 2027 3. صفقات مسابك الرقائق تحل مسألة العرض. أما مكرر الربحية فيدافع عنه دفتر الطلبات.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.