모놀리식파워시스템즈 내부자들, AI 파워 랠리서 6억8000만달러 주식 팔았다
조건이 공개되지 않은 파운드리 계약이 약속하는 싱가포르 증설은 2027년에야 이뤄진다. 주가는 하루 8%가량 뛰어 1,380.62달러에 마감했다. 그런데 SEC 기록에는 모놀리식파워시스템즈를 이끄는 사람들이 그 1년간 주식을 산 기록이 아니라 판 기록이 남아 있다.
 Vincent Jiang · 3 min read
가격표 없는 계약에 기댄 랠리
모놀리식파워시스템즈(MPS)는 9월 22일 하루 8%가량 급등하며 1,380.62달러에 장을 마감했다. 산디스크에 제시된 2,400달러 목표주가에 불이 붙은 반도체 랠리에 편승한 상승이다 18. 주가는 1,714.09달러였던 고점보다 여전히 약 20% 아래다 1. 이번 상승의 근거는 9월 9일 서명됐다. MPS의 독자 공정을 글로벌파운드리스의 싱가포르 300mm 라인에 올리고, 2027년 초부터 자동차와 로보틱스, AI·클라우드 인프라용 스마트 파워 스테이지(smart power stage) 등에 쓸 생산능력을 늘리는 장기 계약이다 34. 계약의 재무 조건은 공개되지 않았다 3. 그달 MPS가 SEC에 제출한 8-K(주요사항 보고서)는 주당 2.00달러 배당 공지 하나가 전부였다 910.
경영진이 지목한 병목은 이 계약이 푸는 병목이 아니다
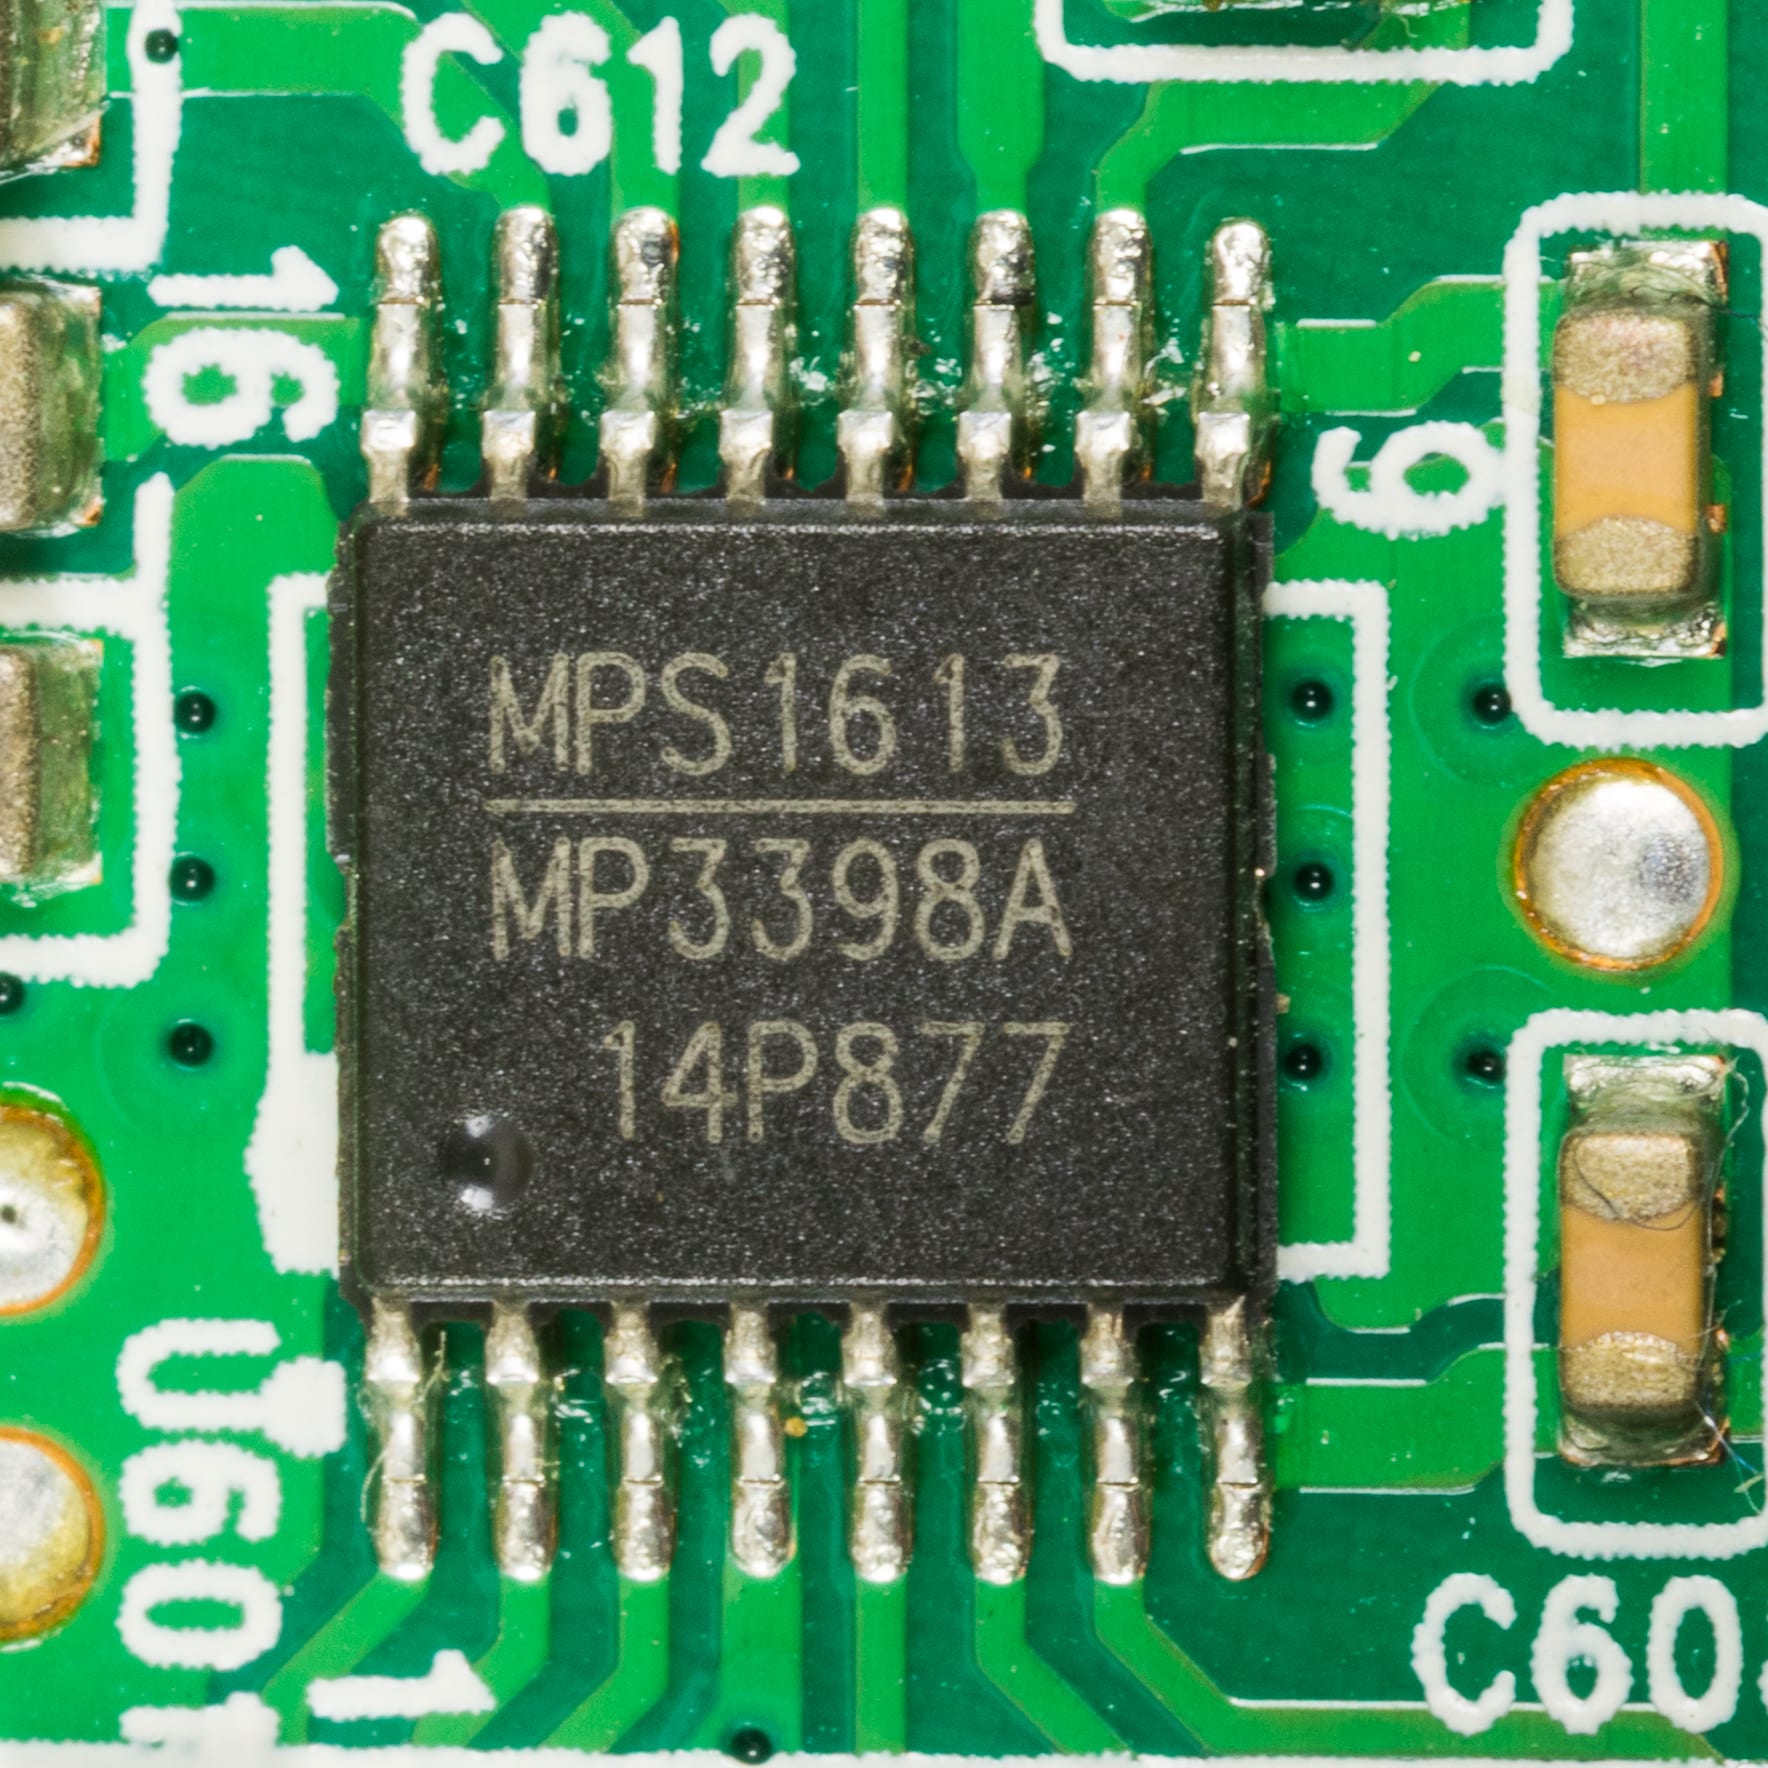
TIKR 보고서에 따르면 창업자 겸 최고경영자(CEO) 마이클 씽은 7월 실적발표 콜에서 모듈 조립을 두고 “더 어렵다”고, “3D 효과”가 있다고, 심지어 “휴대폰을 조립하는 것보다도 복잡하다”고 말했다 1. MPS는 이제 칩만 파는 회사가 아니다. 실리콘과 인덕터, 커패시터를 한데 봉입한 모듈을 판다. 이런 백엔드(후공정) 작업이야말로 경영진 스스로 거듭 병목으로 꼽는 부분이다 1. 싱가포르가 더해주는 것은 웨이퍼다. 문제의 쉬운 절반일 뿐이다.
AI 부문 매출 근 3배… PER도 함께 3배로
MPS AI 파워 매출, 5개 분기 만에 근 3배
- 엔터프라이즈 데이터
- 그 외 전 부문
Data
| 엔터프라이즈 데이터 | 그 외 전 부문 | |
|---|---|---|
| 2024년 3분기 | $184.5M | $435.6M |
| 2024년 4분기 | $194.9M | $426.8M |
| 2025년 1분기 | $132.9M | $504.7M |
| 2025년 2분기 | $144M | $520.6M |
| 2025년 3분기 | $191.5M | $545.7M |
| 2025년 4분기 | $233.5M | $517.7M |
| 2026년 1분기 | $262.8M | $541.4M |
| 2026년 2분기 | $380.6M | $600M |
AI 서버 부문인 엔터프라이즈 데이터 매출은 2025년 1분기 1억3290만달러에서 2026년 2분기 3억8060만달러로 뛰었다. 전년 동기 대비 164% 증가한 수치로, 사상 최대를 기록한 분기 매출 9억8060만달러의 38.8%를 차지했다 2. 3분기 가이던스는 11억4000만~11억6000만달러다 2. MPS가 공시한 4개 분기 실적으로 계산하면 9월 22일 종가에서 주식을 사 들인 한계 매수자는 최근 12개월 GAAP 실적의 약 85배, 비-GAAP 기준으로는 약 65배를 치른 셈이다 1267. 반도체 동종업계 중앙값은 TIKR 집계 기준 17배 안팎이다 1.
9월 22일 종가 기준 MPWR PER, 동종업계 중앙값의 5배 수준
Data
| Value | |
|---|---|
| MPWR(GAAP) | 85x |
| MPWR(비-GAAP) | 65x |
| 반도체 동종업계 중앙값 | 17x |
정작 내부자들은 한 주도 사지 않았다
내부자 6명, 1년간 6억7400만달러 매도… 매수는 0건
Data
| Value | |
|---|---|
| 마이클 씽(CEO) | $275.8M |
| 사리아 쩡(법무총괄) | $164.2M |
| 모리스 시아마스(영업 총괄) | $101.1M |
| 샤오 더밍(운영 총괄) | $76.4M |
| 테드 블레겐(CFO) | $37.5M |
| 오이겐 엘미거(이사) | $19M |
오픈인사이더의 Form 4 기록에 따르면 최근 1년간 내부자 매수는 한 건도 없었고 매도는 약 6억8000만달러에 달한다 5. TIKR는 구루포커스(GuruFocus) 자료를 인용해 7억2300만달러로 집계한다 1. 씽 혼자 약 2억7600만달러어치를 팔았다 5. 파운드리 발표에 등장한 운영 총괄 샤오 더밍은 5월에 4960만달러, 2월에 2680만달러어치 주식을 팔아 모두 약 7600만달러를 매도했다 35.
강세론에도 근거는 있다
TIKR가 전한 실적발표 콜 내용에 따르면 수주는 출하를 앞지르고 있고 채널 재고도 낮은 수준을 유지하고 있다. 씽은 AI 부문에는 "집중된 고객이 없다"고 말했다 1. MPS는 생산능력 목표를 "60억달러를 크게 상회하는 수준"으로 확대했고, 2분기에는 모든 최종 수요시장이 전 분기 대비 성장했으며 매출총이익률은 55.2%를 지켰다. 이사회는 자사주 매입에 5억달러를 추가해 규모를 총 10억달러로 늘렸다 2. 쟁점은 공급이 아니다. PER 85배가 수주잔고에 무엇을 요구하느냐가 쟁점이다.
10월이 시험대다
3분기 실적은 10월 말 공개된다. 회사가 제시한 가이던스 중간값은 11억5000만달러로, 2025년 3분기보다 56% 높은 수치다 27. 엔터프라이즈 데이터 부문이 이 속도를 유지하면 지금의 랠리도 근거가 있는 셈이다. 반대로 성장세가 처음으로 꺾이면 이야기의 초점은 고평가로 옮겨간다 1. 싱가포르 라인이 출하를 시작하는 것은 2027년부터다 3. 파운드리 계약이 해결해 주는 것은 공급이다. PER을 지켜내는 것은 수주잔고다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.