アンソロピック、売上の半分近くがアマゾンとグーグル経由――両社は競合にして家主
アンソロピックのIPO(新規株式公開)届け出書類によると、2025年売上高の47%、ほぼ46億ドルのうち21億6000万ドルがアマゾンとグーグルのマーケットプレイスを経由した。両マーケットプレイスは3億5100万ドルの手数料を手元に残し、期末の売掛金の60%を回収した。約200兆ドルの支払いを求められる投資家は、総額(グロス)で計上された売上高に値付けすることになる。競合2社の取り分は「マーケティング費用」と呼ばれる。
 Vincent Jiang · 3 min read
競合のレジ
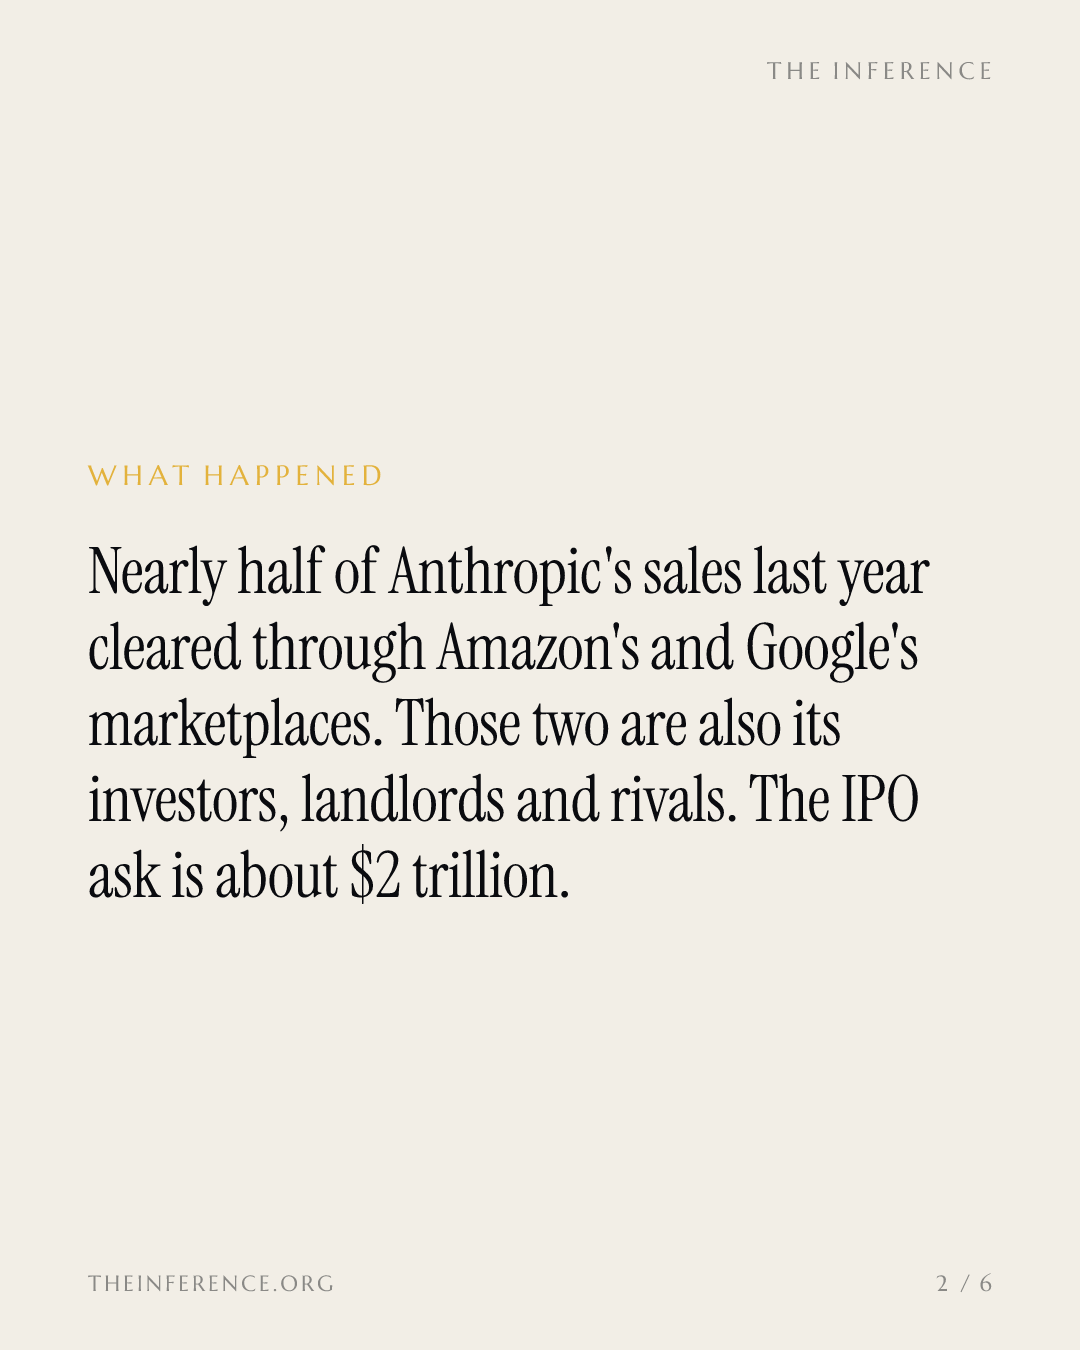
アンソロピックの昨年の売上の半分近くは、最大の競合2社のレジを通じて計上された。極秘提出されたIPO届け出書類によれば、2025年の売上高はほぼ46億ドルで、その47%に当たる21億6000万ドルがアマゾンとグーグルのクラウドマーケットプレイスを経由して処理された 12。この2社は、同社にとって投資家であり、計算資源の供給元であり、直接の競争相手でもある。
1ドルにつき16セント
この販売チャネルは無償ではない。両プラットフォームは流通手数料として約3億5100万ドルを手元に残した。マーケットプレイス1ドルにつき約16セントに当たる 1。さらに期末の売掛金9億900万ドルの60%を回収しており、比率は前年の42%から上昇した。届け出書類は、アンソロピックが顧客と直接契約しているとはいえ、この回収経路に係争や遅延が生じればキャッシュフローを圧迫しかねないと警告している 1。
競合2社、副次チャネルからアンソロピックの資金の半分近くへ
- 両マーケットプレイス経由の売上高
- 両社が回収する売掛金
Data
| 両マーケットプレイス経由の売上高 | 両社が回収する売掛金 | |
|---|---|---|
| 2023 | %11 | — |
| 2024 | %32 | %42 |
| 2025 | %47 | %60 |
投資家、家主、レジ係、競合
届け出書類が、その立場を自ら示している。限られた相手先への依存は「複雑な力学を生み出し、利益相反を招いて、当社の計算資源へのアクセスに悪影響を及ぼすおそれがある」1と記している。両プラットフォームはアンソロピックの価格や商取引条件も把握でき、それが計算資源の配分や、クロードをどれだけ熱心に売るかを左右しかねない1。チャネルの背後には、2025年末時点の解約できないホスティング契約546億ドルが控える。これは4170億ドルを超える長期契約に含まれ、うち少なくとも1111億ドルはグーグルへ、1100億ドルはアマゾンへ向かう。支払いは使用量とはほぼ無関係だ18。
契約総額4170億ドルのうち少なくとも2210億ドルは競合2社へ
Data
| 2025年末時点の契約額 | |
|---|---|
| グーグル | $111.1B |
| アマゾン | $110B |
| 長期契約全体 | $417B |
2兆ドルの買い手が手にするもの
求められる評価額は約2兆ドルだ。一方、2025年の純損失は420億ドルに達した。うち約340億ドルは株式に転換される可能性のある資金調達に伴う会計上の費用で、事業運営に投じた現金支出ではない。営業損失は80.6億ドルと、倍以上に膨らんだ345。成長は速い一方で、基盤は手薄だ。名称が非公開の顧客2社がそれぞれ売上高の12%を占め、上位顧客の多くは長期契約で縛られていない1。この価格が織り込んでいるのは成長軌道そのものだ。2026年4~6月期の売上高は115億ドルで、2025年通年の2倍以上に達する5。比較の対象も動き続ける。OpenAIの年換算売上高は700億ドルに迫り、アンソロピックは7月時点で約650億ドルとなっている7。
グロスかネットか 論争の大きさ
会計をめぐる攻防が、この売上高の価値を決める。OpenAIは投資家や従業員に対し、総額(グロス)での計上がアンソロピックの公表売上高を数十億ドル単位で膨らませていると伝えてきた1。アンソロピックは、価格の設定とサービスの提供を自社が担う会計上の「主体(プリンシパル)」だと反論する。プラットフォーム側の取り分はマーケティング費用に当たると主張する1。
マイクロソフトは論争の双方にまたがる。2025年11月に結んだ契約以来、自社クラウドでクロードの提供を始めている。一方でOpenAIは、マイクロソフトなどパートナー経由の売上のうち自社の取り分しか計上していない16。
計算そのものは、論争の規模ほど大きくない。46億ドルの売上高から3億5100万ドルの手数料を差し引いても、売上高の目減りは8%未満だ。財務状況に詳しい関係者は、ネット(純額)計上への切り替えに伴う減少幅を6~10%とみており、その範囲に収まる6。
SEC書簡が決めるべきこと
IPO前の提出書類では、米証券取引委員会(SEC)との意見交換書簡(コメントレター)も公開される。総額(グロス)計上の扱いをどう正当化したのかが、そこで明らかになるはずだ6。需給調査は10月中旬にも始まり、上場は11月の中間選挙の数日前になる可能性がある8。2兆ドルで買う投資家が引き受けるのは、クロードだけではない。計算資源を売り、1ドルにつき16セントを手元に残し、代金の回収まで握る競合2社のリスクも、一緒に引き受けることになる。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.