앤스로픽 매출 절반가량, 경쟁사이자 '집주인' 아마존·구글 계산대 통해 결제돼
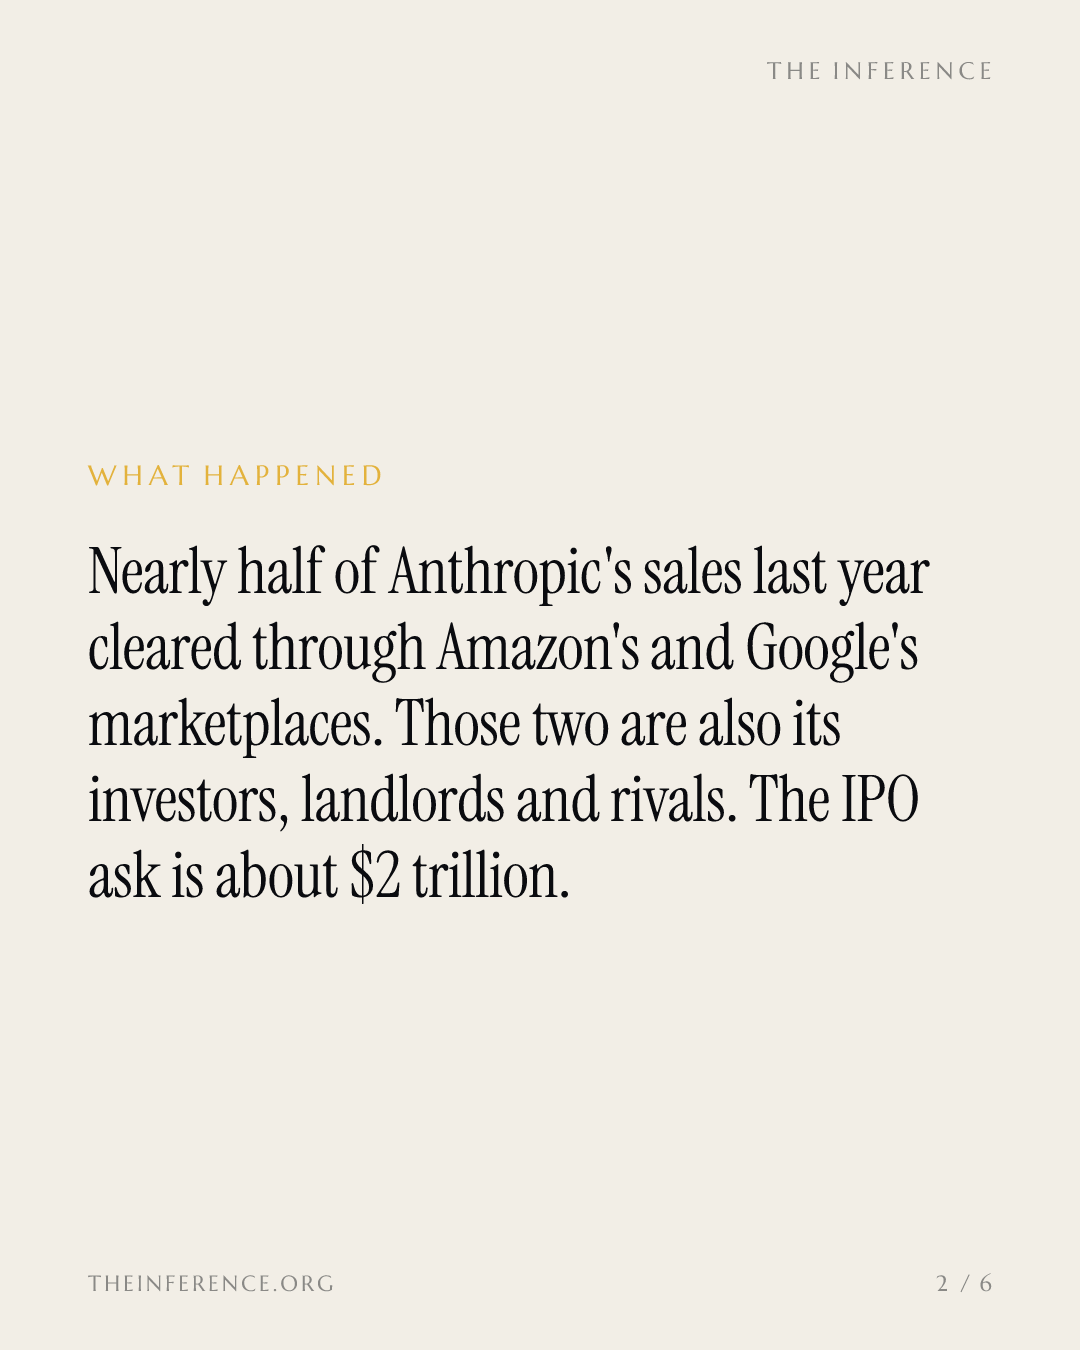
앤스로픽의 IPO 신청 서류에 따르면 2025년 매출 46억 달러에 가까운 액수 중 21억6000만 달러(47%)가 아마존과 구글 마켓플레이스를 거쳐 결제됐다. 두 플랫폼은 수수료로 3억5100만 달러를 남겼고, 연말 미수금의 60%를 대신 걷었다. 2조 달러 안팎을 지불하라는 요구를 받은 투자자들은 경쟁사의 몫을 '마케팅 비용'으로 부르는, 총액 기준으로 계상된 매출에 가격을 매기게 된다.
 Vincent Jiang · 3 min read
경쟁사의 계산대
앤스로픽의 지난해 매출 가운데 절반 가까이는 두 최대 경쟁사 소유의 계산대에서 찍혀 나갔다. 비공개로 제출된 IPO 신청 서류에 따르면 2025년 매출 46억 달러에 가까운 액수 중 21억6000만 달러(47%)가 아마존과 구글의 클라우드 마켓플레이스를 통해 결제됐다 12. 이 두 회사는 앤스로픽의 투자자이자 컴퓨팅 파워 공급처이며, 동시에 정면 경쟁사다.
마켓플레이스 1달러당 16센트
이 판로는 공짜가 아니다. 두 플랫폼은 유통 수수료로 약 3억5100만 달러를 가져갔다. 마켓플레이스에서 나오는 1달러 가운데 약 16센트다 1. 연말 기준 고객 청구액 9억900만 달러 중 60%도 두 플랫폼이 대신 걷었다. 전년 비중은 42%였다. 앤스로픽이 고객과 직접 계약을 맺고 있음에도 이 회로에서 분쟁이나 지연이 생기면 현금흐름에 타격을 받을 수 있다고 신청 서류는 경고한다 1.
두 경쟁사는 보조 채널에서 앤스로픽 자금줄의 절반가량으로 컸다
- 두 플랫폼 마켓플레이스를 통해 판매된 매출
- 두 플랫폼이 회수하는 고객 청구액
Data
| 두 플랫폼 마켓플레이스를 통해 판매된 매출 | 두 플랫폼이 회수하는 고객 청구액 | |
|---|---|---|
| 2023 | %11 | — |
| 2024 | %32 | %42 |
| 2025 | %47 | %60 |
투자자, 집주인, 계산원, 그리고 경쟁사
신청 서류는 이런 구도 자체를 스스로 밝히고 있다. 한정된 소수 파트너에 대한 의존이 “이해충돌을 일으키고 자사의 컴퓨팅 파워 접근에 부정적인 영향을 줄 수 있는 복잡한 역학관계를 만들어낸다”는 게 문서의 경고다 1. 두 플랫폼은 앤스로픽의 가격과 상업 조건도 볼 수 있다. 이는 이들이 컴퓨팅 파워를 어떻게 배분하고 클로드를 얼마나 적극적으로 판매할지에 영향을 줄 수 있다 1. 이 채널 뒤에는 2025년 말 기준 546억 달러의 취소 불가능한 호스팅 약정이 자리한다. 이는 4,170억 달러가 넘는 장기 약정 안에 들어 있고, 이 가운데 최소 1,111억 달러는 구글에, 1,100억 달러는 아마존에 돌아간다. 사용량과는 거의 무관하다 18.
4,170억 달러 약정 중 최소 2,210억 달러가 두 경쟁사 몫
Data
| 2025년 말 기준 약정 | |
|---|---|
| 구글 | $111.1B |
| 아마존 | $110B |
| 장기 약정 전체 | $417B |
2조 달러를 내고 사는 것
앤스로픽이 투자자들에게 부르는 값은 약 2조 달러다. 그 맞은편에는 2025년 420억 달러의 순손실이 놓여 있다. 이 가운데 약 340억 달러는 향후 주식으로 전환될 수 있는 금융 상품 관련 회계 비용일 뿐, 사업 운영에 실제로 지출한 현금이 아니다. 영업손실은 두 배 넘게 불어 80억6,000만 달러에 달했다 345. 매출은 빠르게 불어나지만 토대는 얇다. 이름이 공개되지 않은 고객 두 곳이 각각 매출의 12%를 차지했고, 최대 고객 상당수는 장기 계약에 묶여 있지도 않다 1. 그 가격이 전제로 삼는 것은 궤적이다. 2026년 2분기 매출 115억 달러는 2025년 한 해 전체의 두 배를 넘어선다 5. 비교 대상도 쉬지 않고 움직인다. 오픈AI의 연환산 매출은 700억 달러에 가까워지고 있고, 앤스로픽은 7월 기준 약 650억 달러다 7.
총액, 순액, 그리고 논쟁의 크기
이 매출이 얼마나 값진지는 회계 논쟁이 가른다. 오픈AI는 투자자와 직원들에게 총액 기준 계상(gross booking)이 앤스로픽의 보고 매출을 수십억 달러 규모로 부풀린다고 말해왔다 1. 앤스로픽은 가격을 정하고 서비스를 전달하는 주체는 자신이라며, 따라서 자신이 회계상 '거래 주체(principal)'이고 플랫폼이 가져가는 몫은 마케팅 비용이라고 맞선다 1.
마이크로소프트는 이 논쟁의 양쪽에 모두 한 발씩 걸치고 있다. 지난 11월 계약을 체결한 뒤 지금까지 자사 클라우드에서 클로드를 팔아왔다. 반면 오픈AI는 마이크로소프트 같은 파트너를 통한 매출에서 자기 몫만 계상한다 16.
논쟁에 비하면 산수는 온건하다. 46억 달러에서 3억5,100만 달러의 수수료를 빼도 매출이 줄어드는 폭은 8% 미만이다. 재무 사정에 밝은 소식통이 순액 전환에 따른 감소폭으로 제시한 6~10% 범위 안에 드는 숫자다 6.
SEC 서신이 판가름할 것
IPO 전 서류에는 미국 증권거래위원회(SEC)와 앤스로픽이 주고받은 서신도 담긴다. 이를 통해 총액 기준 계상이 어떤 근거로 정당화됐는지 드러날 것이다 6. IPO 마케팅은 이르면 10월 중순 시작될 수 있고, 상장은 11월 미국 중간선거를 며칠 앞둔 시점에 이뤄질 가능성이 있다 8. 2조 달러를 지불하는 투자자가 인수하는 것은 클로드만이 아니다. 앤스로픽에 컴퓨팅 파워를 팔고, 달러당 16센트를 남기고, 앤스로픽의 현금을 걷어 가는 두 경쟁사까지 함께 인수하는 셈이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.