OpenAI convirtió la velocidad en un producto a seis veces el precio; la pregunta de los 48.000 millones de dólares es qué chips lo sirven
El DevDay de OpenAI convirtió Ultrafast en un nivel disponible a seis veces el precio, el mismo día en que una publicación especializada apuntó que corre sobre chips de Nvidia y un directivo de Cerebras registró su intención de vender acciones. La cartera de pedidos se convierte según el calendario de OpenAI; el canal financiado de neoclouds es la parte que Cerebras controla.
 Richard Tang · 4 min read
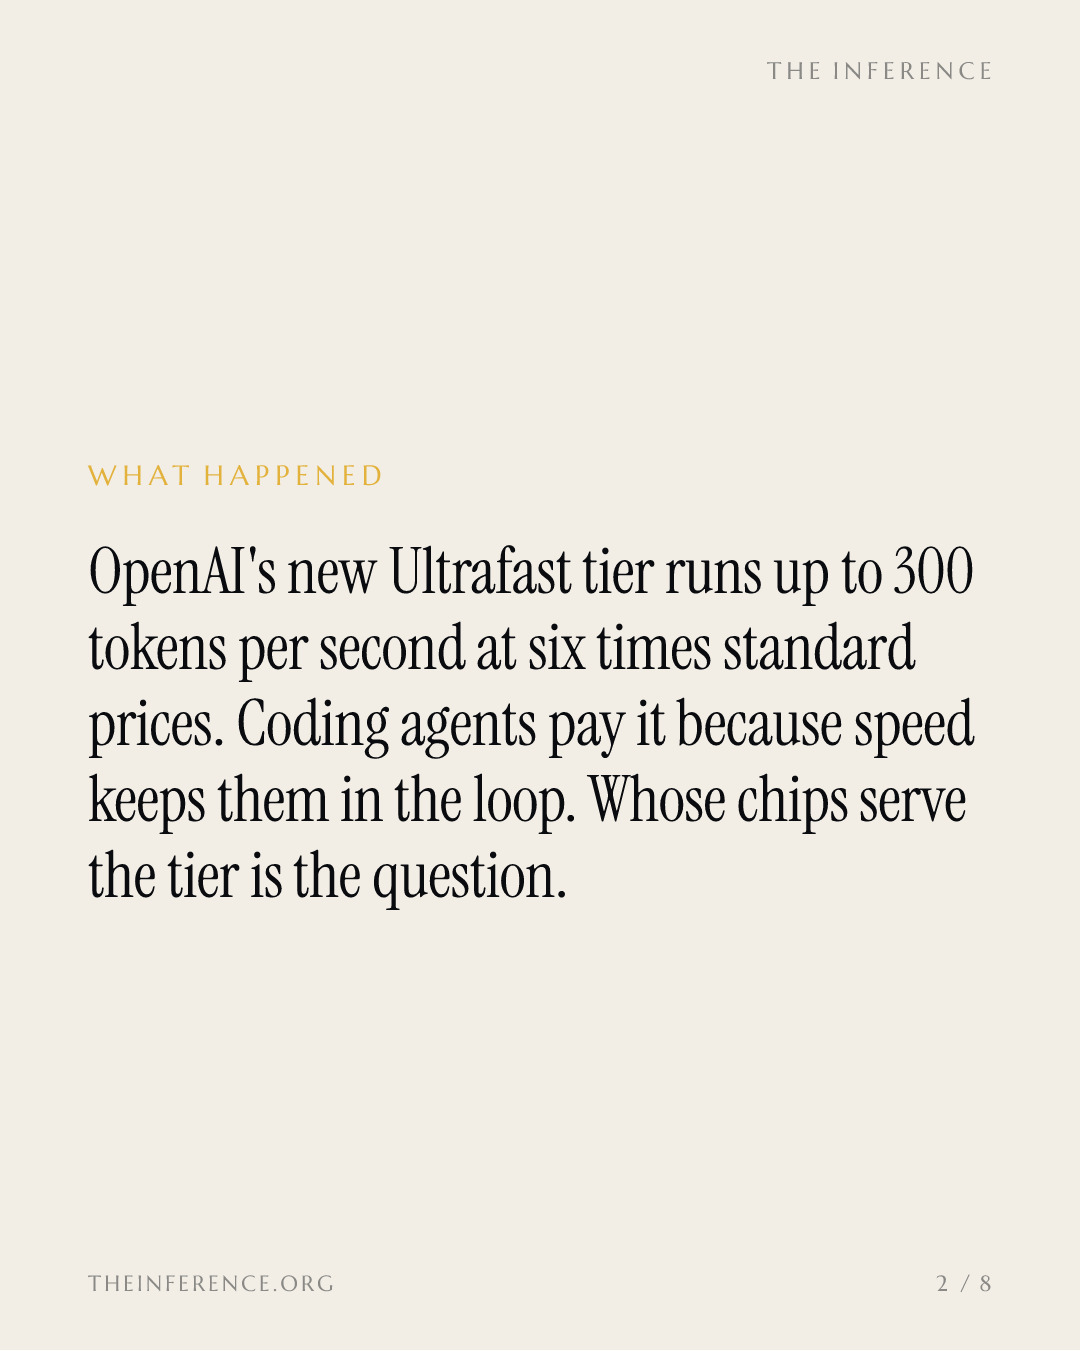
Ultrafast se convirtió en un producto disponible en el DevDay de OpenAI del 29 de septiembre: hasta 300 tokens de salida por segundo, a un precio seis veces superior al de las tarifas estándar de la API, ya en marcha con GPT-6 Astra y con la versión GPT-6.1 Sol prevista para los próximos días 1. Los desarrolladores ya optimizan tres variables —inteligencia, coste y latencia— y la que incorpora un múltiplo es la velocidad 1. Quién suministra esa velocidad es hoy una apuesta de 48.000 millones de dólares sobre un único fabricante de chips, y esta semana se ha puesto a prueba 2.
La carga de trabajo que paga el múltiplo es la programación con agentes
Quien paga la prima de seis veces es la carga de trabajo de los agentes. Un agente de programación lanza cientos o miles de llamadas de inferencia secuenciales, y todas ellas están en la ruta crítica 3. El ejemplo práctico de General Compute: un agente que necesita 400 llamadas al modelo tarda unos 20 minutos a 100 tokens por segundo, y menos de 7 a 300 3.
En el extremo lento, el desarrollador se marcha y vuelve más tarde; en el rápido, no se despega 3. Ese cambio de comportamiento es lo que compra la prima, y de ahí que importe el silicio sobre el que corre Ultrafast.
De pronto, la pregunta es qué silicio sirve el nivel
En agosto, Ultrafast era una vista previa limitada que ejecutaba GPT-5.6 Sol sobre hardware de Cerebras a una velocidad de hasta 750 tokens por segundo, unas 14 veces la velocidad estándar 14. El nivel lanzado esta semana alcanza picos de 300: renuncia a la velocidad de titular a cambio de una inteligencia más reciente, tal y como lo plantea VentureBeat 1. Luego, la misma tarde del lanzamiento, SemiAnalysis publicó que GPT-6.1 Sol Ultrafast corre con un tamaño de lote bajo sobre GPU de Nvidia, no de Cerebras: el escenario donde prima la latencia, aquel en el que se supone que la memoria integrada en el chip de Cerebras mantiene su ventaja 56. Es una sola publicación de un medio especializado, no una confirmación, y Cerebras todavía no ha confirmado ni negado ningún papel en el servicio del nivel 6. El mercado no esperó: la acción cayó en torno al 7% el 30 de septiembre 6.
El nivel Ultrafast ya disponible de OpenAI queda por debajo de su vista previa de agosto sobre Cerebras
Data
| Value | |
|---|---|
| Celeris-1 | 1,491 tok/s |
| Mercury 2 | 769 tok/s |
| GPT-5.6 Sol Ultrafast (ago., Cerebras) | 750 tok/s |
| GPT-6 Astra Ultrafast (sept.) | 300 tok/s |
| Gemini 3.5 Flash | 201 tok/s |
Lo que de verdad tienen los accionistas de CBRS
Antes de la caída, The Motley Fool situaba a Cerebras cerca de los 48.000 millones de dólares de valor de mercado 2. La documentación que sustenta ese precio muestra una cartera de pedidos de 25.400 millones de dólares, con una parte significativa procedente de un único acuerdo con OpenAI. Solo alrededor del 22% de esa cartera, unos 5.600 millones de dólares, se espera que se convierta antes del 30 de junio de 2028, según un calendario que el cliente puede alterar 2. El mismo día del lanzamiento de Ultrafast, el directivo Dhiraj Mallick registró su intención de vender 396.000 acciones por 77,9 millones de dólares al amparo de un plan de compraventa adoptado el 30 de junio, después de vender 38.889 acciones por 8.642.077,14 dólares el 18 de agosto: venta contra la demanda, en dos fechas 7. Los mensajes del foro r/CBRS_stock interpretaban Ultrafast como silicio de Cerebras y señalaban compras de opciones call; esa era la creencia que esta semana ha cambiado de precio, no una prueba 8.
Solo se espera que una quinta parte de la cartera de pedidos de 25.400 millones de Cerebras se convierta antes de mediados de 2028
Data
| Value | |
|---|---|
| Cartera total | $25.4B |
| Conversión posterior | $19.8B |
| Conversión antes del 30 de junio de 2028 | $5.6B |
La parte que Cerebras controla
La respuesta de la compañía es una distribución que no depende de a quién elija OpenAI para servir el nivel. General Compute, un neocloud diseñado para chips alternativos, firmó un acuerdo plurianual para desplegar sistemas de Cerebras destinados a la programación con agentes, con cargo a la línea de deuda de 400 millones de dólares que obtuvo de Upper90 en julio. La capacidad entrará en servicio en el primer trimestre de 2027 3. Su propio planteamiento deja la frase más afilada de la saga: los chips ganan por la capacidad desplegada, y la capacidad desplegada es un problema de financiación antes que un problema de ingeniería 3. Los prestamistas cargan con el hardware; Cerebras cobra por la velocidad bajo contratos que OpenAI no controla 9.
Lo que está demostrado y lo que ya está en el precio
Demostrado: la velocidad se vende con prima; los agentes son la carga de trabajo que la paga; y ya existe un canal financiado para distribuir la velocidad de Cerebras sin depender de OpenAI. No demostrado: que para servir el nivel insignia haga falta Cerebras. OpenAI lanzó un techo de velocidad más bajo que el de su propia vista previa de agosto, y los contratos de su cartera de pedidos dejan el calendario en manos del cliente. Vienen ahora dos pruebas: dónde aterriza GPT-6.1 Sol Ultrafast y si los racks de 2027 encuentran compradores.
El escalonamiento en niveles es, en sí mismo, inequívocamente bueno para la adopción: los agentes que terminan en minutos logran que la gente no se despegue y sacan más trabajo de la espera humana. Pero con esa valoración, Cerebras está valorada como la empresa que los sirve. OpenAI ha demostrado que la velocidad se vende; no ha demostrado que la prima la cobre Cerebras.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.