希捷CEO9月落袋7560万美元,更大规模的回购要等到2027年
9月8日,希捷偿清了2028年到期可交换债券(exchangeable notes)的最后一笔。几天之内,CEO为履行预扣税义务卖出7560万美元股票,CFO按4月制定的交易计划套现约3800万美元;而更大规模的回购,日期落在2027年。
 Vincent Jiang · 3 min read
债务清理9月8日收官
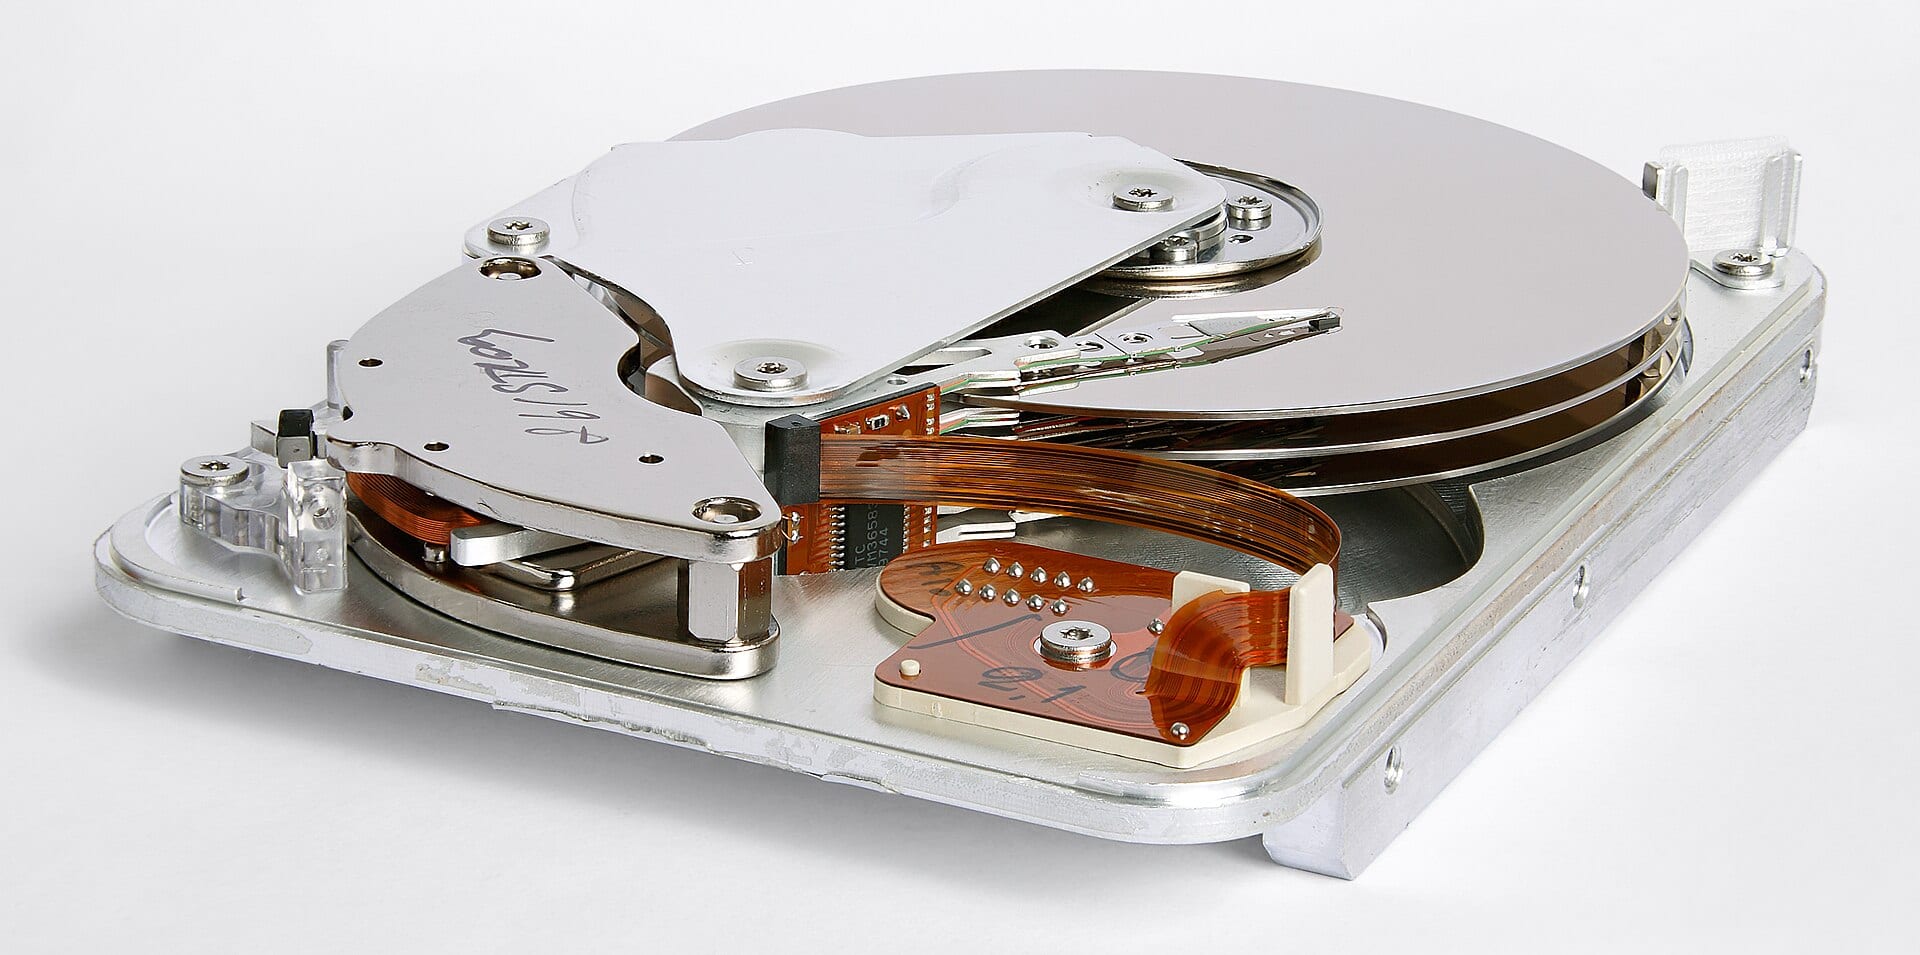
9月8日,希捷旗下硬盘子公司结清了2028年到期、票面利率3.50%的可交换债券中剩余的1.507亿美元,为此支付现金约1.5097亿美元,并交付1,647,862股普通股1。此次赎回为2026财年画上句号:全年偿还债务14亿美元,期末债务余额降至36亿美元;营收增长34%,达到122亿美元;自由现金流创下31亿美元的纪录2。这一年,股东合计拿回8.1亿美元:股息6.34亿美元,回购1.76亿美元2。
2026财年创纪录的现金:回购花得最少
Data
| Value | |
|---|---|
| 自由现金流 | $3.1B |
| 偿还债务 | $1.4B |
| 股息 | $634M |
| 回购 | $176M |
Form 4文件对减持给出了程序性解释
9月14日,首席执行官威廉·莫斯利于2023年9月获授的17.7万个绩效单位归属3。次日,他卖出97,889股,加权平均价772.14美元,约合7560万美元;莫斯利提交的Form 4将这笔交易称为发行人强制安排的“卖股缴税”,仅为履行预扣税义务3。
9月11日,首席财务官詹卢卡·罗马诺行使50,498份期权,行权价从64.31美元到158.40美元不等;同日卖出45,898股,成交价介于818.88美元至843.95美元,套现约3800万美元。上述交易全部依据2026年4月30日设立的10b5-1规则(Rule 10b5-1)交易计划执行4。MarketScreener的交易记录还显示,9月11日申报的四笔内部人士减持合计4,682,187美元,8月26日另有一笔7,163,926美元5。
2027年的日期出自叙事,而非申报文件
持股人如今交易的,是一项自2027年起"大幅增加"的回购——这是Simply Wall St上关注度最高的那篇叙事的原话6。赎回公告和业绩公告里都没有这个日期,只有2026财年的实际数据12。
Zacks于9月30日将该股评级从"强力买入"下调至"持有"。而就在两个月前,希捷刚交出单季营收增长48.5%、非GAAP每股收益5.71美元(一致预期为5.10美元)的成绩单72。评级追踪机构的数据则出现分歧:MarketBeat统计有22个买入评级、1个强力买入和4个持有,平均目标价986美元7;MarketScreener的25位分析师平均目标价为1125美元5。
营收连涨五个季度,新财年首季指引延续升势
- 营收
- Estimate
Data
| 营收 | |
|---|---|
| 2024Q4 | $2.33B |
| 2025Q1 | $2.16B |
| 2025Q2 | $2.44B |
| 2025Q3 | $2.63B |
| 2025Q4 | $2.83B |
| 2026Q1 | $3.11B |
| 2026Q2 | $3.63B |
| 2026Q3指引 (estimate) | $4.1B ($4.0–4.2B) |
申报文件解释了减持,却解释不了等待
看涨逻辑的凭据并未改变:今年近线硬盘供应缺口约为300艾字节(EB),2027年和2028年将扩大至约400艾字节,混合均价为每TB 14.30美元至14.90美元6。净利率目前为26.1%,高于一年前的16.3%6;按中值计算,2027财年第一季度指引为营收41亿美元、非GAAP每股收益7.30美元2。
任何人若以64.7倍滚动市盈率(同业为25.4倍)买入这只年内上涨234.92%、市值2100亿美元的股票65,买的都是一项落款日期为2027年的资本回报承诺6,而这份承诺在任何一手申报文件里都找不到12。如果2027年如期兑现,这位买家把指引收入囊中;如果有所推迟,高管们的9月早已结清——772美元至844美元,现金落袋34。
申报文件解释了高管为何减持。没有任何在档文件解释回购为何要等。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.