米アルコア、1トン4527ドルのアルミ価格で予想上回る――26億ドル調達し賭けを倍加
アルコアは、4~6月期の下振れを受けてウォール街が引き下げていた市場コンセンサスを上回った。同じ10月15日、サウス32の株主は最大56億ドルのアルミ事業売却を承認した。買収資金はアルコアが新たな借入で既に賄っている。アルコア株はいまや、AI(人工知能)インフラ関連のニュースで振れが増すアルミ価格に対する、レバレッジの効いたポジションと化している。
 Richard Tang · 3 min read
アルコア+2.45% — アルコア, up 2.45 percent todayは、ウォール街が見込みを引き下げていた7~9月期決算を発表し、市場予想を上回った。さらに、上振れを生んだその金属を買い増すため、26億ドルを借り入れた 56。1株当たりの調整後利益は1.82ドルだった。4~6月期に予想を下回ったことでアナリスト予想は1.5ドル前後まで下がっており、それを大きく上回る内容だった 56。胸をなで下ろせる材料は本物だ。だが、リスクへの露出も本物だ。決算数字が出た10月15日、サウス32の株主は、一連のアルミ事業を最大56億ドルでアルコアへ売却することを承認した。買収資金は、アルコアがすでに調達した借入金である 35。
上振れを稼いだのは工場、その大きさを決めたのは価格
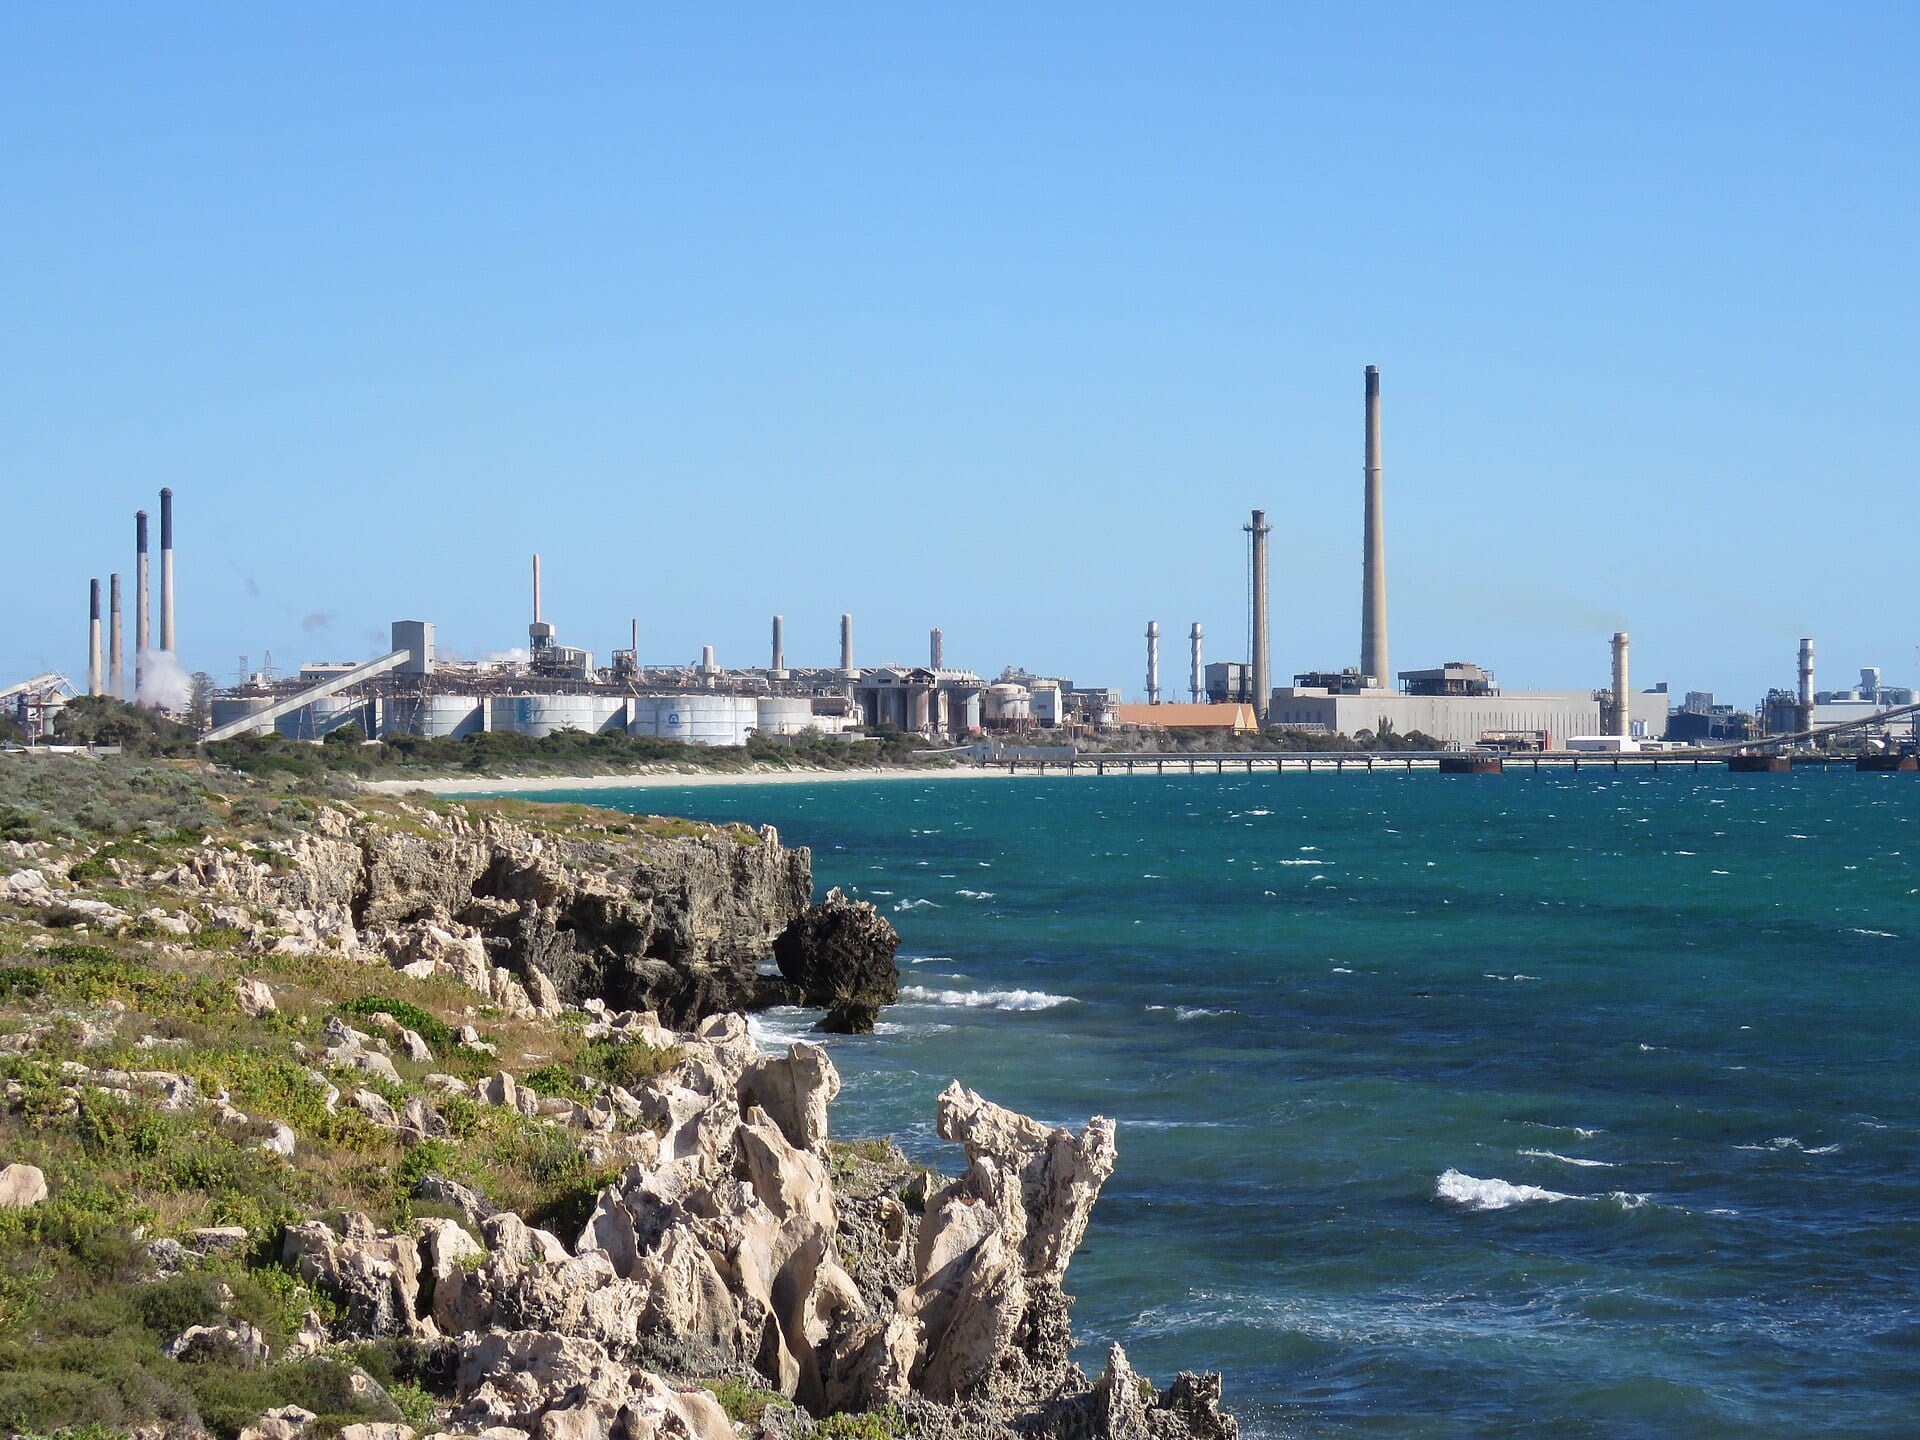
評価されるべきは現場の仕事だ。アルミニウムの生産量は6四半期連続で増加した。ブラジルのアルマール製錬所の再稼働が完了し、オーストラリアのピンジャラ精製工場の操業が安定したこともあって、アルミナの産出量は11%増えた 51。ただ、この上振れは予想が引き下げられた後の話だ。売上高は4~6月期比で7%減った。アルミの出荷量と実現価格がともに下落したためである 5。調整後EBITDA(利息・税金・償却前利益)は前四半期比で1億1200万ドル減少した 5。残りの部分は、1トン4527ドル前後のアルミ価格が担った 2。
2026年7~9月期は2025年初め以来、最も収益を上げた四半期
Data
| アルコア帰属純利益 | |
|---|---|
| 24年7~9月 | $90M |
| 24年10~12月 | $202M |
| 25年1~3月 | $548M |
| 25年4~6月 | $164M |
| 25年7~9月 | $232M |
| 25年10~12月 | $213M |
| 26年1~3月 | $425M |
| 26年4~6月 | $407M |
| 26年7~9月 | $483M |
買収は金属価格を貸借対照表のポジションに変える
AliGroupの買収により、オーストラリアのワーズリーのアルミナ持分、南アフリカのヒルサイド製錬所、ブラジルのボーキサイト・アルミナ・製錬資産がアルコア傘下に入る。現金対価は約31億ドルだ35。サウス32の議決権行使(代理投票)では99%超が売却に賛成した8。アルコアは2034年と2036年償還の優先社債で資金を調達し、通期の支払利息見通しを約1億8500万ドルに引き上げた。自社株買いに先んじて債務削減を進めると投資家に伝えた57。取引完了は2027年上半期の見通しだ5。
アルコアは債務を29億ドルから22億ドルに減らし、その後さらに26億ドルを調達
Data
| 総債務 | |
|---|---|
| 23年7~9月 | $1.81B |
| 23年10~12月 | $1.81B |
| 24年1~3月 | $2.55B |
| 24年4~6月 | $2.55B |
| 24年7~9月 | $2.93B |
| 24年10~12月 | $2.55B |
| 25年1~3月 | $2.65B |
| 25年4~6月 | $2.65B |
| 25年7~9月 | $2.58B |
| 25年10~12月 | $2.44B |
| 26年1~3月 | $2.44B |
| 26年4~6月 | $2.23B |
アルミニウムは今やAI報道で値が動く
AIインフラ整備への投資にかかわる人にとって、アルミニウムはそのトレードの一部だ。投資家がデータセンター建設の資金調達の持続に疑問を抱くなか、銅とアルミニウムは10月13日にそろって下落した。銅が1トン1万4000ドルを超える高値を付けてきたのは、AIと電化需要に支えられてきたためだ9。アルコアはさらに、ニューヨーク州のマセナ・イースト(Massena East)用地を最大3億1500万ドルで売却する。支払額は、買い手がどれだけのデータセンター容量を許認可し、建設を発注するかに応じて変わる5。AIブームは、すでにアルコアの土地代を払ってくれている。
同社は10~12月期の試験問題を自ら用意した
バークレイズ−0.09% — バークレイズ, down 0.09 percent todayはこの株を割安と評価する。投資判断を「オーバーウェイト」で始め、目標株価を55ドル、直近の株価から36%高い水準に設定した4。それでも株価は依然、過去52週間の高値を52%下回る水準にある4。一方、アルコア自身の業績見通しは逆方向を示す。アルミニウム部門では原材料費とメンテナンスの影響で10~12月期に約3000万ドルの下押し要因があるうえ、アルミナのコストでも同程度の打撃が見込まれる57。AI主導の需要が価格を支え続けるなら、レバレッジは2027年まで株主に恩恵をもたらす。だが、すでに資金を調達した買収の完了を待つあいだに需要が色あせれば、債務を背負うのは同じ株主だ。アルコアの業績はいま、自らコントロールできない価格と、代金をまだ払い終えていない資産の上に成り立つ。どちらが正解かを決めるのは、年内に判明する10~12月期のコストの数字だ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.