美铝业绩靠4527美元/吨的铝价超预期,随即举债26亿美元加倍下注
美国铝业(Alcoa)越过了华尔街在其二季度业绩不及预期后下调的一致预期;同一天,South32股东批准以最高56亿美元向美铝出售旗下铝产业链,交易资金已由美铝发新债筹妥。如今,这只股票成了一笔杠杆头寸,所押注的金属价格正日益随AI基础设施相关新闻而起伏。
 Richard Tang · 3 min read
华尔街此前下调了美国铝业+2.45% — 美国铝业, up 2.45 percent today三季度的业绩预期,美铝交出的成绩单却越过了这道门槛,随后举债26亿美元,买入更多造就这次超预期的金属56。调整后每股收益为1.82美元,而在二季度业绩不及预期之后,市场预期已降至1.50美元附近56。宽慰是真的,风险敞口也是真的:就在业绩出炉的10月15日,South32的股东批准以最高56亿美元向美铝出售旗下铝产业链,交易资金来自美铝已完成发行的新债35。
超预期是工厂挣来的,幅度是铝价给的
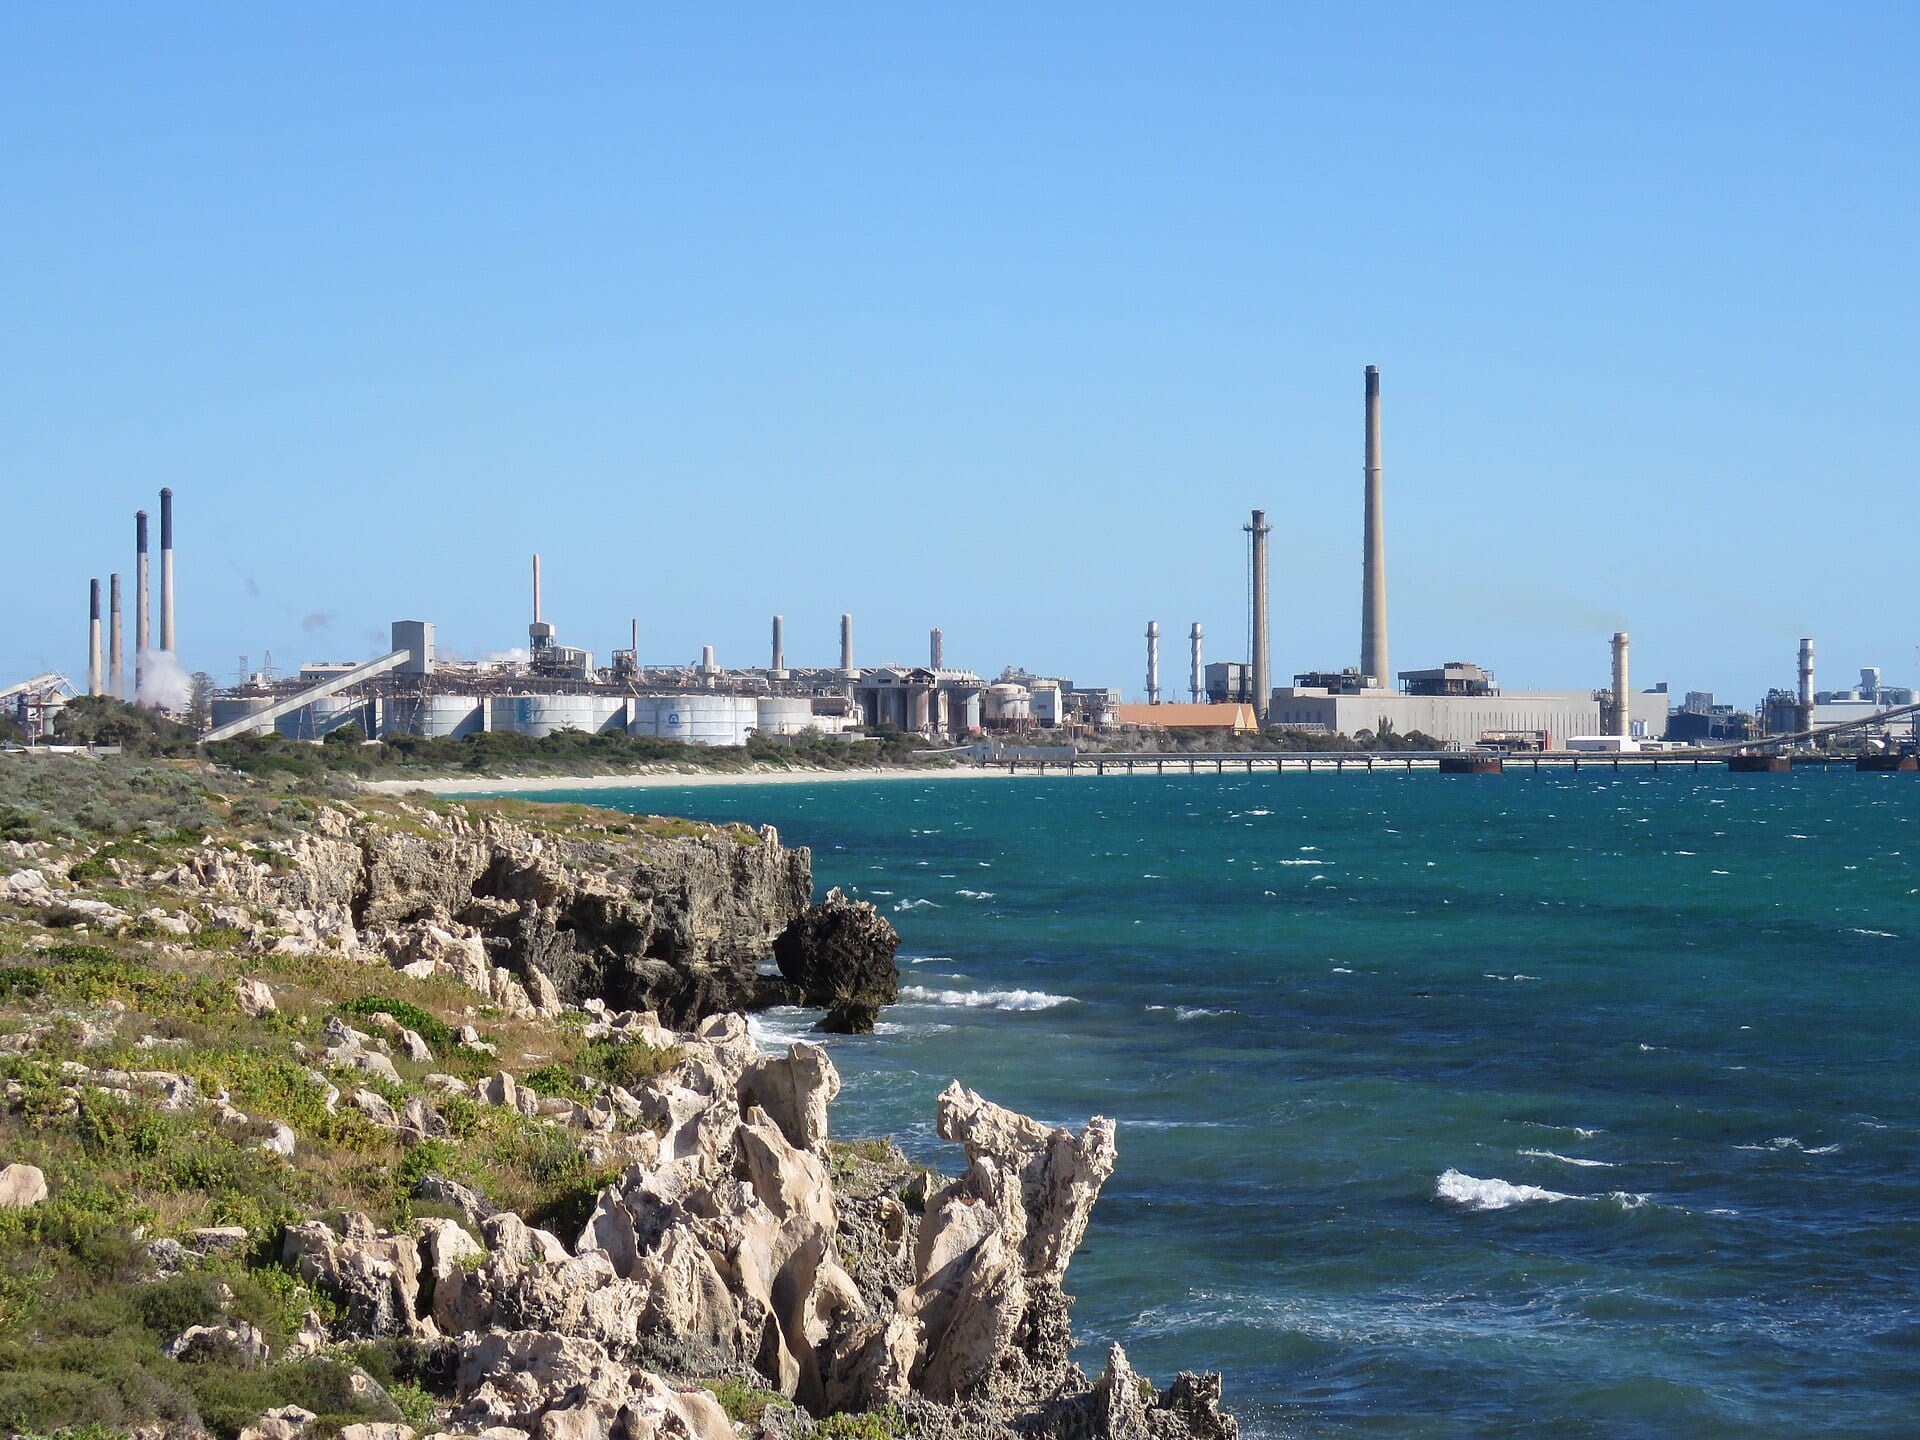
功劳首先要记在运营层面。铝产量连续第六个季度增长,巴西Alumar电解铝厂完成复产,随着澳大利亚Pinjarra氧化铝厂生产企稳,氧化铝产量增长11%51。不过,这次超预期的门槛本就被调低了。受铝出货量减少、实现售价走低拖累,营收较二季度下降7%5。调整后EBITDA环比减少1.12亿美元5。剩下的,就交给每吨4527美元左右的铝价了2。
美铝2026年三季度盈利创2025年初以来单季新高
Data
| 归属于美铝的净利润 | |
|---|---|
| 2024Q3 | $90M |
| 2024Q4 | $202M |
| 2025Q1 | $548M |
| 2025Q2 | $164M |
| 2025Q3 | $232M |
| 2025Q4 | $213M |
| 2026Q1 | $425M |
| 2026Q2 | $407M |
| 2026Q3 | $483M |
这桩收购把金属价格变成资产负债表上的头寸
AliGroup将为美铝带来澳大利亚Worsley氧化铝项目股权、南非Hillside电解铝厂,以及巴西的铝土矿、氧化铝与电解铝资产,现金对价约31亿美元35。South32股东的委托投票中,超过99%支持这笔出售8。美铝用2034年和2036年到期的优先票据筹得这笔现金,将全年利息支出预期上调至约1.85亿美元,并向投资者表示,先降债、后回购57。交易预计于2027年上半年完成交割5。
美铝把债务从29亿美元降到22亿美元,随后又新增26亿美元
Data
| 总债务 | |
|---|---|
| 2023Q3 | $1.81B |
| 2023Q4 | $1.81B |
| 2024Q1 | $2.55B |
| 2024Q2 | $2.55B |
| 2024Q3 | $2.93B |
| 2024Q4 | $2.55B |
| 2025Q1 | $2.65B |
| 2025Q2 | $2.65B |
| 2025Q3 | $2.58B |
| 2025Q4 | $2.44B |
| 2026Q1 | $2.44B |
| 2026Q2 | $2.23B |
铝价如今随AI新闻起落
对押注AI建设潮的投资者来说,铝也是这场交易的一部分。10月13日,铜铝价格双双下跌,投资者开始质疑数据中心建设还能否持续自我造血;铜价此轮站上每吨1.4万美元的涨势,靠的正是AI与电气化需求9。美铝甚至正在出售位于纽约州的Massena East地块,售价最高3.15亿美元,付款金额与买方获批并投运的数据中心容量挂钩5。AI热潮已经在替美铝付土地账单。
美铝给自己出了道四季度考题
巴克莱银行−0.09% — 巴克莱银行, down 0.09 percent today认为该股估值便宜,首次覆盖即给予“增持”(Overweight)评级,目标价55美元,较现价高出36%4。目前该股仍较52周高点低52%4。但美铝自身的业绩指引却指向相反方向:四季度铝板块的原材料和检修维护成本将带来约3000万美元的逆风,氧化铝成本还会造成规模相仿的拖累57。若AI带动的需求能托住铝价,杠杆将在2027年全年为持股人带来回报;若需求在交易交割完成前退潮,扛下这笔债务的也是同一批持股人。如今,美铝的盈利系于一个自己无法掌控的价格、一批尚未付清款项的资产,而年底前出炉的四季度成本数据,将判定哪一方的判断是对的。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.