アンソロピックIPO 買い手は2兆ドル割れを希望 アマゾンの1900億ドル評価が先に動く
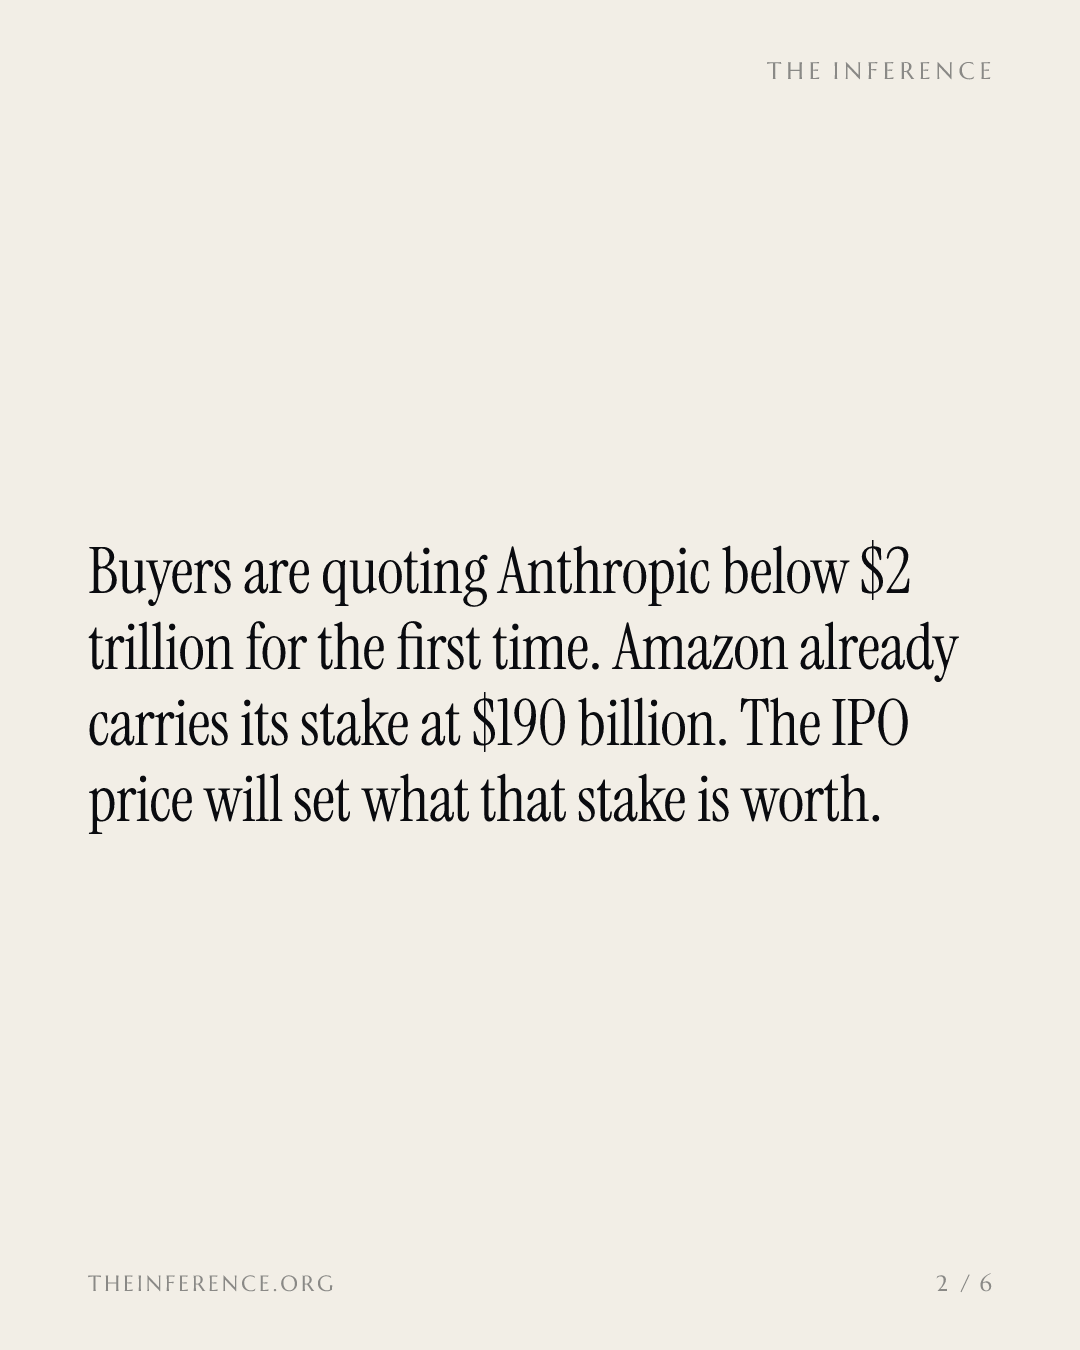
IPOを控えたアンソロピックについて、投資家側は1.8兆〜2兆ドルと評価している。2兆ドルの大台を下回る数字が出るのは初めてだ。上場銘柄で最も直接的な投資対象はアマゾンで、同社が保有するアンソロピックの証券1904億ドルはすでに損益に反映されている。
 Vincent Jiang · 3 min read
初の「大台割れ」提示額
アンソロピックの上場をめぐる評価額は、ついに一方向の動きをやめた。IPOへの出資を検討する投資家が適正価値を1.8兆〜2兆ドルと提示。8月以降続いてきた2兆ドル超の水準を下回る提示額が報じられるのは初めてだ 1。5月の直近の非公開調達では評価額は9650億ドルだった 2。セカンダリー市場はすでに軟化していた。ナスダック・プライベート・マーケットのデータでは、評価額は9月末に1.32兆ドルだった 3。初日終値が2兆ドルを超える確率の予測も、ポリマーケットでは9月10日の74%から約65%へ下がった 1。
アンソロピックIPOの提示額はすべて2兆ドル以下
- 評価額
- Estimate
Data
| 評価額 | |
|---|---|
| 5月の非公開調達 | $965B |
| 9月末のセカンダリー評価 | $1,320B |
| IPO提示額(推定) (estimate) | $1,900B ($1,800–2,000B) |
値段の駆け引きには、日程表もつきものだ。アンソロピックは10月14日、サンフランシスコの本社でIPOへの出資を検討する投資家を迎える。本格的な販売活動は11月9日の週に始まり、上場は11月26日の感謝祭が来る前にという目標だ 12。ロードショーの15日前ルールに従えば、S-1文書の公開は10月25日前後となる 1。
| 日付 | 行程 |
|---|---|
| 2026年10月14日 | IPOへの出資を検討する投資家がアンソロピックのサンフランシスコ本社を訪問 |
| 2026年10月25日前後 | S-1文書の公開見通し。ロードショー15日前ルールに基づく |
| 2026年11月9日の週 | 本格的な販売活動の開始 |
| 2026年11月26日より前 | 感謝祭に先行した上場で取引開始 |
アマゾンの帳簿、ブームは既に計上済み
上場価格が最も重くのしかかるのは、最大の外部株主だ。アンソロピックへの持分は、企業による他のどんな賭けよりも桁違いに大きい 5。アマゾンの6月30日締めの四半期報告書(10-Q)では、アンソロピック持分を1904億ドルで計上している。内訳は、適正価値で評価した転換社債979億ドルと議決権のない優先株925億ドルで、2025年末の約606億ドルから膨らんだ 4。上場の際には、この持分は議決権のない普通株式に転換される。持株比率の上限と、慣行どおりのロックアップ(売却制限)が課される 4。
この優先株は、観察可能な価格変動に応じてすでに損益が動く。アマゾンは第2四半期だけで505億ドルの評価益を計上した。その他収益534億ドルの大半を占め、純利益を3倍以上の626億ドルに押し上げたほか、同じ評価益に紐づく159億ドルの税負担も計上した 4。上場価格が2兆ドルになれば、持分は3000億~4000億ドルに達するというアナリストの推計もある 5。
アマゾンのアンソロピック評価、6カ月で610億ドルから1900億ドルへ
- 簿価
- Estimate
Data
| 簿価 | |
|---|---|
| 2025年12月末 | $60.6B |
| 2026年3月末 | $74B |
| 2026年6月末 | $190.4B |
| 2兆ドルIPO時(推計) (estimate) | $350B ($300–400B) |
この仕組みの縮小版を見せたのがセールスフォースだ。アンソロピック関連の26億ドルの評価益ひとつで、単一四半期の純利益を87%押し上げた 6。
家主、関所、株主を兼ねる
アマゾンは交渉テーブルのあらゆる側に座っている。アンソロピックが負う大半が解約不可の計算資源(コンピュート)調達義務5180億ドルのうち約1100億ドルが、2036年までアマゾンへ流れ続ける 7。アンソロピックの2025年売上高の47%は、アマゾンとグーグルのマーケットプレイス経由だった 1。さらに先を行くのがブロードコムで、1612億ドルの支払義務に上乗せする形で自社チップの販売見返りに420億ドルをアンソロピックに貸し付けた 8。アマゾン自身の提出書類は、非公開企業の評価について「容易に入手できる市場データが欠けているため、本質的に複雑だ」と警鐘を鳴らす 4。アンソロピックが上場すれば、この問題は毎日解消される。
割安論に張り合う強気材料
買い手の慎重論には対抗馬がいる。アンソロピックの売上高は第2四半期に116億ドルに達し、2025年通年を上回った。調整後営業利益でも初めて黒字を確保した 78。2025年の純損失420億ドルには、340億ドルの非キャッシュの金融費用が含まれる 9。1.8兆ドルでも、6月に1.77兆ドルで上場したスペースXを上回る 9。調達額は1000億ドルに達する可能性があり、エヌビディアが100億ドルのアンカー投資を協議している 1。アルファベットも持ち分約14%(上限15%)で、同じ上場価格に連動する 10。
10月14日が基調を決める
投資家向け説明会は、1.8兆ドルを唱える買い手が第3四半期の数字を初めて目にする場となる。アンソロピックが目論見書の外で株主に示してきた80%超の粗利益率も含まれる 1。この数字は、公開されている書類のどこにも記載されていない。アマゾンは3年間、アンソロピックの評価額を直近の非公開調達が示す水準に合わせてきた。11月からは、日々の株価が評価の基準になる。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.