Baseten asegura tres años de GPU. La factura la pagan los tenedores de los convertibles de WhiteFiber.
El campus insignia de WhiteFiber, NC-1, empezó a facturar en agosto, y a ello se suman más de 540 millones de dólares en contratos de GPU recién firmados. El puente entre lo firmado y lo que se factura cada mes son ahora unos 342 millones de dólares en bonos convertibles, con la acción un 42 % por debajo del nuevo precio de conversión.
 Vincent Jiang · 3 min read
El campus NC-1 de WhiteFiber en Carolina del Norte pasó en agosto de la construcción al despliegue activo con clientes: comenzó la facturación inicial y la totalidad de los 40 megavatios contratados debía alcanzar la facturación plena (run-rate) antes de finales de ese mes 2. El inquilino es Nscale y su comprador de grado de inversión, con un contrato firmado a diez años por unos 865 millones de dólares 2. La acción se disparó un 13 % en el premercado tras la publicación de resultados 1.
Los compradores aseguraron su capacidad
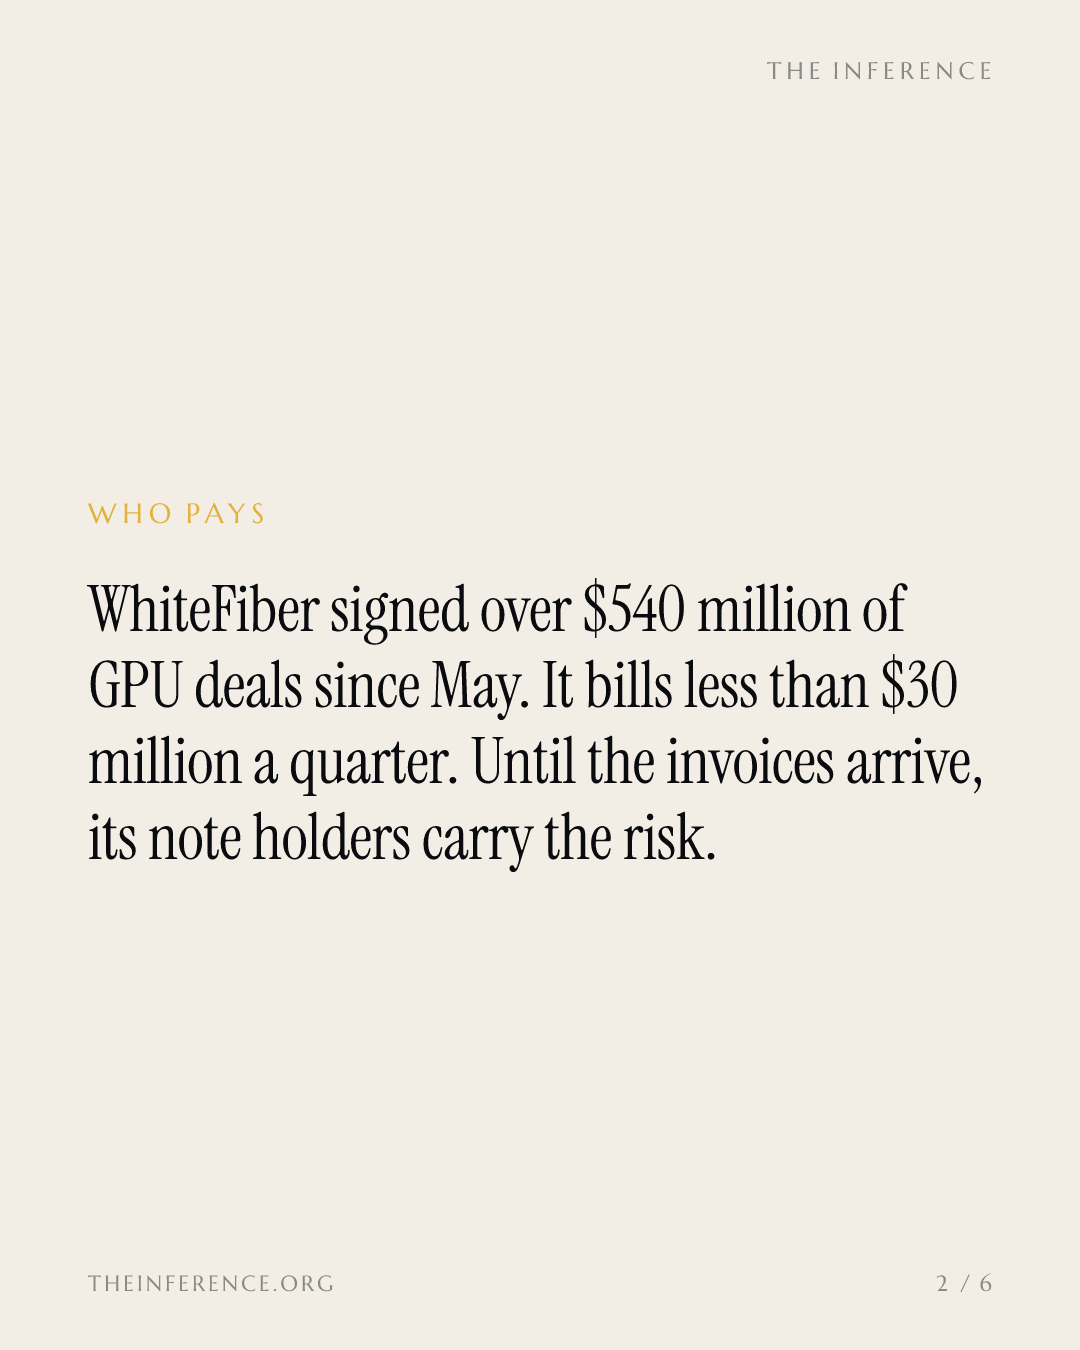
Desde mayo, WhiteFiber ha firmado nuevos acuerdos plurianuales de nube por más de 540 millones de dólares en su plazo inicial: 165 millones a tres años con Baseten por 1.392 GPU NVIDIA B300 en Ontario; 108 millones con Prime Intellect por 576 GPU VR200 en Canadá; un contrato de cinco años en la región de París superior a 160 millones; y un despliegue en Islandia de 87,5 millones 21. Una vez desplegada por completo, la cartera de nube debería superar los 200 millones de dólares de ingresos anualizados 2.
Baseten, el mayor comprador identificado, está a punto de levantar capital con una valoración de 26.000 millones de dólares, el doble de lo que valía en junio. Los márgenes de las startups de inferencia son estrechos, en gran parte porque el coste del cómputo se mantiene alto 6. La ronda de Baseten y el bono convertible al 5 % de WhiteFiber son la misma operación, firmada desde lados opuestos de la mesa.
El contrato ancla de NC-1 vale más que los cuatro nuevos acuerdos de GPU juntos
Data
| Value | |
|---|---|
| NC-1, Nscale (10 años) | $865M |
| Baseten (3 años) | $165M |
| Región de París (5 años) | $160M |
| Prime Intellect (3 años) | $108M |
| Islandia (5 años) | $87.5M |
El puente entre la firma y la factura es deuda
El trimestre en que se cerraron esos acuerdos facturó 28,8 millones de dólares, un 54% más interanual y por encima del consenso de 18 millones, con una pérdida neta de 0,39 dólares por acción 12. Pero 12,3 millones de esos ingresos fueron un efecto puntual, ligado a la terminación del contrato de un cliente que ya había sido comunicada 2. Sin ese importe, el trimestre facturó unos 16,5 millones, por debajo de la estimación: la superación del consenso la sostuvo el cobro de un contrato que se acabó, no los contratos en marcha.
La pila de convertibles eclipsa la facturación
El gasto de capital ascendió a 175,5 millones de dólares en ese mismo trimestre, y la deuda se situaba en 321 millones al cierre del período 5. El 21 de agosto, la compañía cerró una emisión de bonos convertibles al 5% con vencimiento en 2032 por 310 millones de dólares, con un precio de conversión de 33,84 dólares, y canjeó 198,2 millones de sus antiguos bonos de 2031 por 118,5 millones en efectivo y 6,3 millones de acciones 389. Hoy, unos 342 millones en convertibles se alzan frente a una facturación trimestral de menos de 30 millones 3.
El gasto de capital ha superado a la facturación en seis de los últimos siete trimestres
- Facturación
- Gasto de capital
Data
| Facturación | Gasto de capital | |
|---|---|---|
| T4 '24 | $14.6M | $72.84M |
| T1 '25 | $16.77M | $50.17M |
| T2 '25 | $18.66M | $80.8M |
| T3 '25 | $20.18M | $14.51M |
| T4 '25 | $23.56M | $121.78M |
| T1 '26 | $21.92M | $143.09M |
| T2 '26 | $28.84M | $175.54M |
El mercado cargó con la factura
Las acciones cayeron un 25,8%, hasta 20,09 dólares, el día del anuncio de la emisión 4, y cerraron el 25 de septiembre en 19,62 dólares, un 42% por debajo del nuevo precio de conversión 7. El inversor minorista ya había señalado los anteriores 230 millones en convertibles apenas un día después de que la compañía batiera el consenso 1. Diez de los once analistas mantienen todavía recomendaciones equivalentes a compra, con un precio objetivo medio de 40,82 dólares 7.
Los anticipos cargan con parte del peso
La construcción no se financia solo con recursos propios. Los ingresos diferidos alcanzaron los 143 millones de dólares, en su mayoría anticipos de clientes para NC-1 y los despliegues en la nube; el EBITDA ajustado fue positivo, de 5,5 millones de dólares; y durante el trimestre llegaron 83,2 millones en financiación a nivel de proyecto 2. La dirección negocia en exclusiva con un consorcio de prestamistas la financiación garantizada de NC-1 —que, advierte, podría no cerrarse en condiciones favorables o incluso no cerrarse en absoluto— y vende un modelo de servicios gestionados en el que los clientes financian el hardware 2. Si el volante de inercia gira, el intervalo lo cubre el efectivo de los clientes, no el número de acciones.
Lo que decide el tercer trimestre
El consenso para el tercer trimestre sitúa los ingresos en 31,28 millones de dólares 7: será la primera lectura sobre si llegó la facturación plena. El despliegue en la región de París estaba previsto para entrar en servicio a finales de septiembre 2. Hay que vigilar las facturas, no las firmas: quien adelanta las máquinas carga con el riesgo hasta que se pagan, y aquí ese papel recae en los tenedores de los bonos convertibles de WhiteFiber, mientras Baseten y el resto de compradores cosechan el margen.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.