Baseten a verrouillé trois ans de GPU. Chez WhiteFiber, l'addition est pour les porteurs d'obligations convertibles.
Le campus NC-1, fleuron de WhiteFiber, a commencé à facturer en août, en sus de plus de 540 millions de dollars de contrats GPU fraîchement signés. Entre ce qui est signé et ce qui est facturé chaque mois, le pont repose désormais sur environ 342 millions de dollars d'obligations convertibles, alors que le titre cote 42 % sous le nouveau prix de conversion.
 Vincent Jiang · 3 min read
En août, le campus NC-1 de WhiteFiber, en Caroline du Nord, est passé de la construction au déploiement actif chez le client : la facturation initiale a démarré et l'intégralité des 40 mégawatts contractés devait être facturée à plein régime d'ici la fin du mois 2. Le locataire : Nscale et son preneur noté investment grade, liés par un contrat de dix ans, pour environ 865 millions de dollars 2. À l'annonce des résultats, le titre a bondi de 13 % en pré-ouverture 1.
Les acheteurs verrouillent leurs capacités
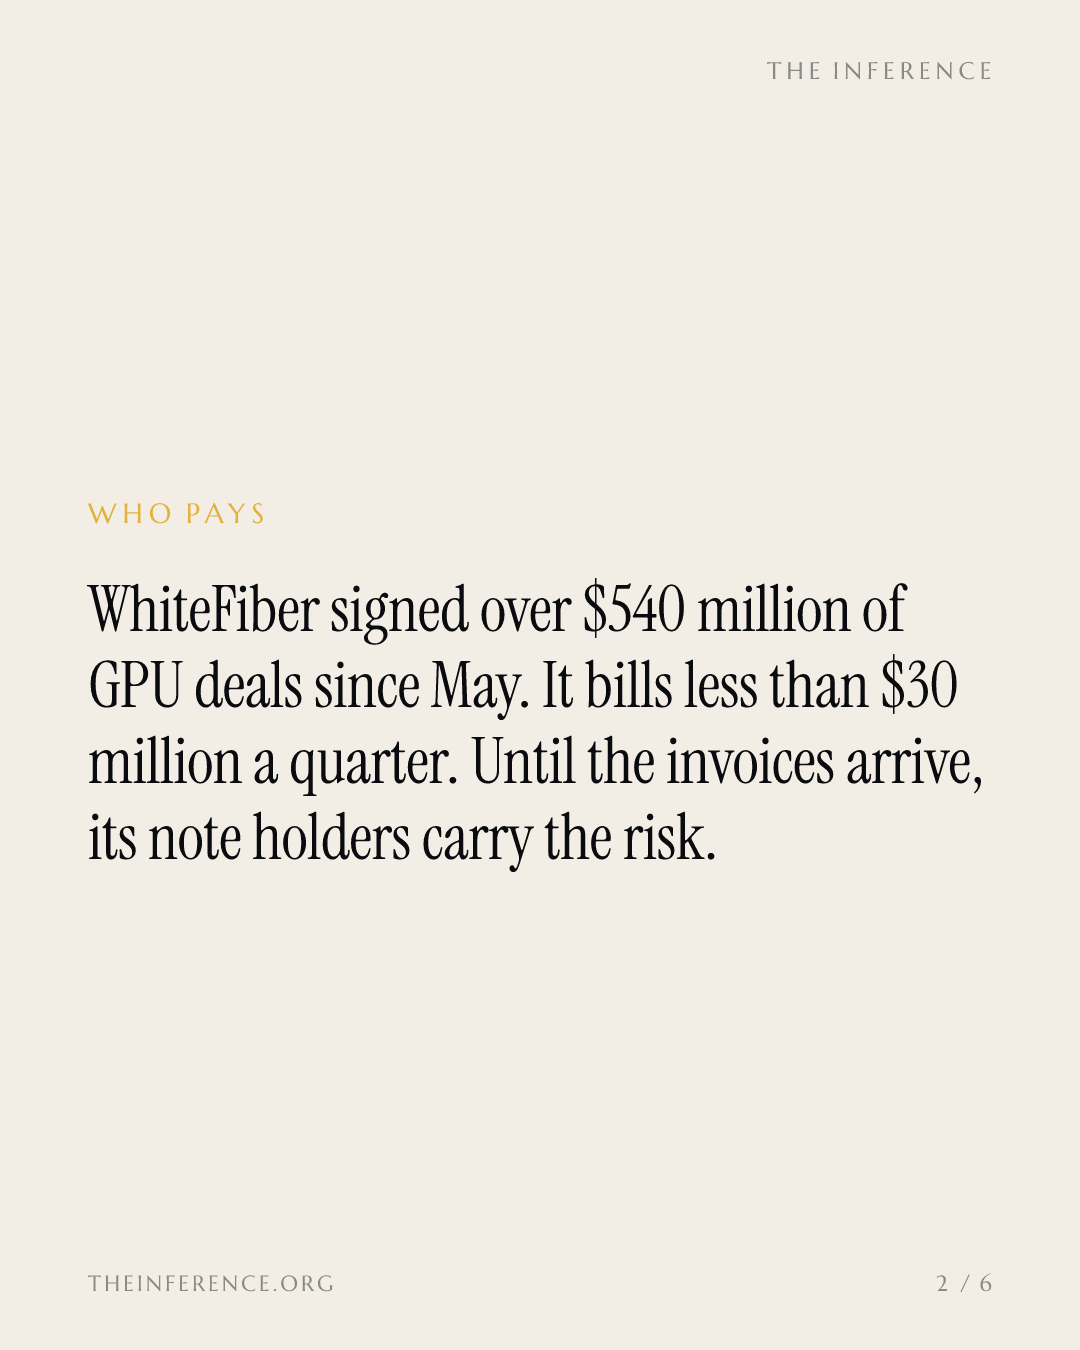
Depuis mai, WhiteFiber a signé de nouveaux accords cloud pluriannuels valant au total plus de 540 millions de dollars sur leur durée initiale : 165 millions sur trois ans avec Baseten pour 1 392 GPU NVIDIA B300 en Ontario, 108 millions avec Prime Intellect pour 576 GPU VR200 au Canada, un contrat de plus de 160 millions sur cinq ans en région parisienne et un déploiement de 87,5 millions de dollars en Islande 21. Une fois pleinement déployé, ce portefeuille cloud est censé dépasser 200 millions de dollars de chiffre d'affaires annualisé 2.
Baseten, le plus gros des acheteurs identifiés, s'apprête elle-même à lever des fonds sur la base d'une valorisation de 26 milliards de dollars, le double de ce qu'elle valait en juin. Des marges qui restent minces, chez les jeunes pousses de l'inférence, en grande partie parce que le coût de la puissance de calcul demeure élevé 6. La levée de Baseten et l'obligation convertible à 5 % de WhiteFiber relèvent de la même opération, signée de part et d'autre de la table.
Le contrat d'ancrage NC-1 pèse plus que les quatre nouveaux contrats GPU réunis
Data
| Value | |
|---|---|
| NC-1, Nscale (10 ans) | $865M |
| Baseten (3 ans) | $165M |
| Région parisienne (5 ans) | $160M |
| Prime Intellect (3 ans) | $108M |
| Islande (5 ans) | $87.5M |
Entre signature et facturation, le pont s'appelle dette
Sur le trimestre où ces contrats ont été signés, WhiteFiber a facturé 28,8 millions de dollars, soit 54 % de plus qu'un an plus tôt et davantage que le consensus de 18 millions, pour une perte nette de 0,39 dollar par action 12. Mais 12,3 millions de dollars de ce chiffre d'affaires provenaient d'un élément exceptionnel, lié à une résiliation client précédemment annoncée 2. Hors cet élément, la facturation retombe à environ 16,5 millions de dollars, sous l'estimation : le dépassement a été porté par le règlement d'un contrat qui s'arrête, pas par des contrats qui tournent.
La montagne de convertibles écrase la facturation
Sur le même trimestre, les dépenses d'investissement ont atteint 175,5 millions de dollars, et la dette s'élevait à 321 millions à la clôture 5. Le 21 août, la société a bouclé une émission de 310 millions de dollars d'obligations convertibles à 5 %, échéance 2032, à un prix de conversion de 33,84 dollars, en échangeant 198,2 millions de ses anciennes obligations 2031 contre 118,5 millions de dollars en numéraire et 6,3 millions d'actions 389. Environ 342 millions de dollars de convertibles font désormais face à une facturation trimestrielle de moins de 30 millions de dollars 3.
L'investissement a dépassé la facturation six fois sur les sept derniers trimestres
- Chiffre d'affaires facturé
- Dépenses d'investissement
Data
| Chiffre d'affaires facturé | Dépenses d'investissement | |
|---|---|---|
| T4 24 | $14.6M | $72.84M |
| T1 25 | $16.77M | $50.17M |
| T2 25 | $18.66M | $80.8M |
| T3 25 | $20.18M | $14.51M |
| T4 25 | $23.56M | $121.78M |
| T1 26 | $21.92M | $143.09M |
| T2 26 | $28.84M | $175.54M |
Le marché a déjà réglé l'addition
L'action a perdu 25,8 %, à 20,09 dollars, le jour de l'annonce de l'émission 4, avant de clôturer à 19,62 dollars le 25 septembre, soit 42 % sous le nouveau prix de conversion 7. Les investisseurs particuliers avaient repéré les 230 millions de dollars de convertibles antérieurs en moins de vingt-quatre heures après le dépassement de consensus 1. Dix analystes sur onze affichent toujours une recommandation équivalente à l'achat, avec un objectif de cours moyen de 40,82 dollars 7.
Les avances clients portent une partie du fardeau
Les fonds propres ne financent pas seuls la construction. Les produits constatés d'avance ont atteint 143 millions de dollars, pour l'essentiel des avances clients au titre de NC-1 et des déploiements cloud. L'EBITDA ajusté est ressorti positif, à 5,5 millions de dollars. Enfin, 83,2 millions de dollars de financements adossés aux projets sont intervenus au cours du trimestre 2. La direction est en négociation exclusive avec un consortium de prêteurs pour un financement garanti adossé à NC-1, qui, selon elle, pourrait ne pas se conclure à des conditions favorables, ou ne pas se conclure du tout. Elle promeut aussi un modèle de services managés dans lequel les clients financent le matériel 2. Si le cercle vertueux s'enclenche, c'est la trésorerie des clients qui couvrira l'intervalle, et non une hausse du nombre d'actions.
Ce que le troisième trimestre décidera
Le consensus pour le troisième trimestre s'établit à 31,28 millions de dollars de revenus 7 : un premier test pour savoir si la facturation à plein régime est bien arrivée. Le déploiement en région parisienne était visé pour une mise en service fin septembre 2. Surveillez les factures, pas les signatures : celui qui avance les machines porte le risque jusqu'à ce qu'elles soient payées — et, ici, ce sont les porteurs d'obligations de WhiteFiber, pendant que Baseten et les autres acheteurs engrangent la marge.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.