베이스텐, 3년치 GPU 묶어뒀다…계산서는 화이트파이버 전환사채 투자자 몫
화이트파이버(WhiteFiber)는 5억4000만달러가 넘는 신규 GPU 계약에 이어 대표 캠퍼스 NC-1의 과금도 8월 시작했다. 계약 체결액과 매달 청구되는 금액 사이의 간극은 지금 약 3억4200만달러의 전환사채가 메우고 있고, 주가는 새 전환가격보다 42% 아래다.
 Vincent Jiang · 3 min read
화이트파이버의 노스캐롤라이나주 NC-1 캠퍼스는 8월 공사 단계를 끝내고 고객 배치가 본격 가동되는 단계로 넘어갔다. 초기 과금이 시작됐고 계약 물량 전체인 40MW는 그달 말까지 정상 수준(런레이트)의 과금에 오를 예정이었다 2. 입주 고객은 엔스케일(Nscale)과 이 회사의 투자등급 오프테이커(장기구매처)로, 10년 계약에 규모는 약 8억6500만달러다 2. 실적 발표가 나오자 주가는 프리마켓(장 전 거래)에서 13% 급등했다 1.
구매처들이 용량을 선점했다
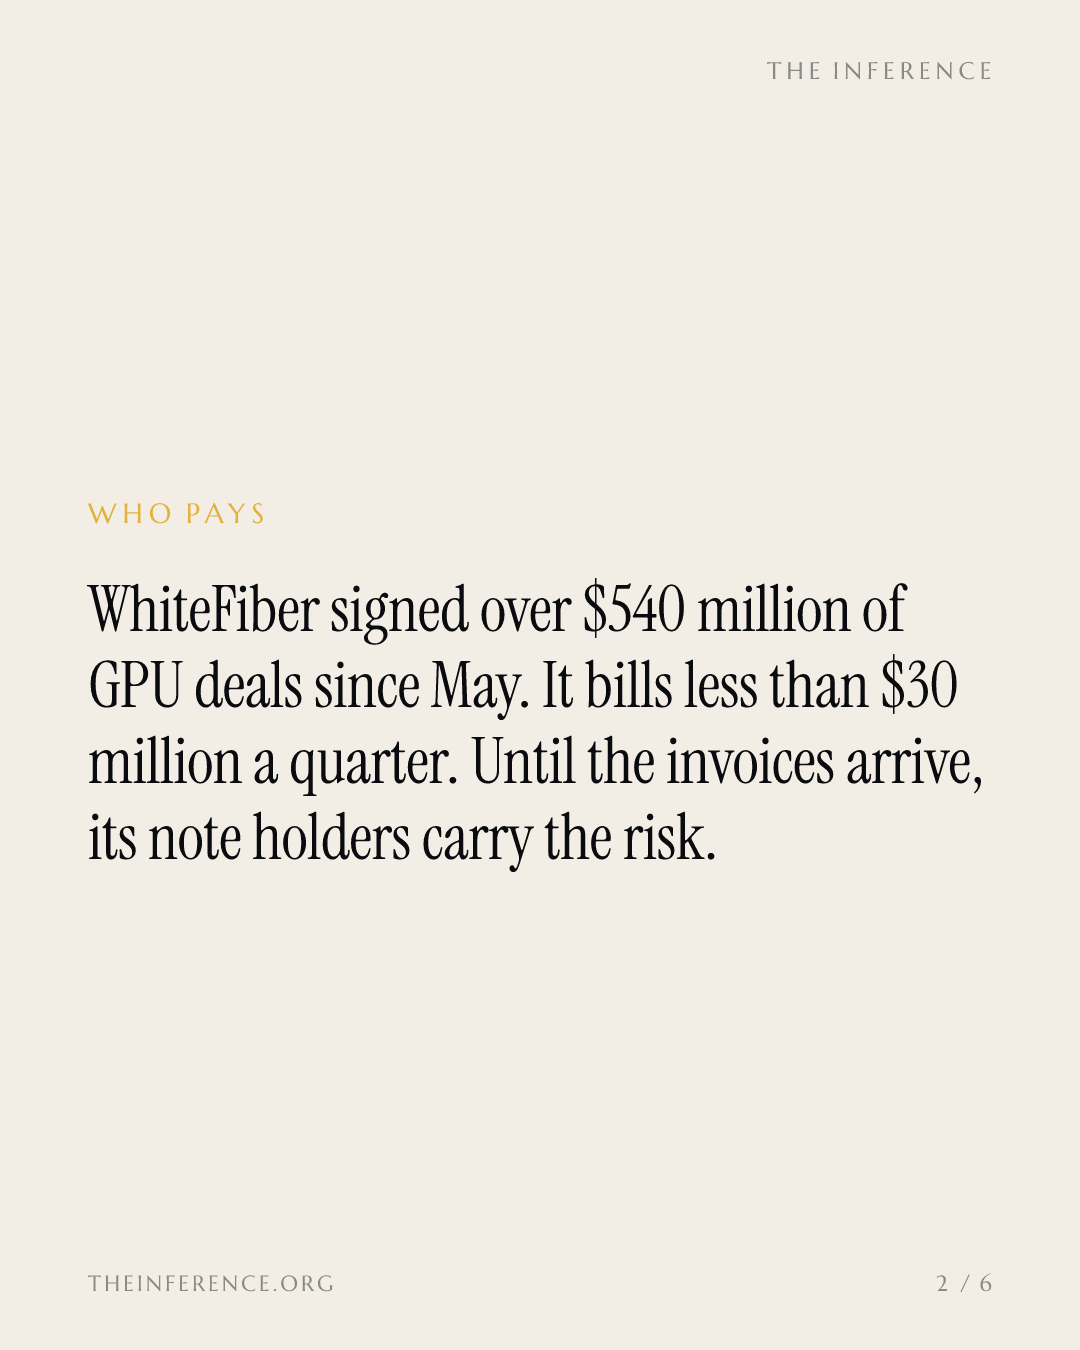
5월 이후 화이트파이버는 초기 계약기간 기준 5억4000만달러가 넘는 다년간 신규 클라우드 계약을 잇따라 체결했다. ▲캐나다 온타리오에서 엔비디아 B300 GPU 1392대를 공급하는 베이스텐(Baseten)과의 3년 1억6500만달러 계약 ▲캐나다에서 VR200 576대를 놓고 맺은 프라임 인텔렉트(Prime Intellect)와의 1억800만달러 계약 ▲1억6000만달러가 넘는 파리 리전 5년 계약 ▲8750만달러 규모의 아이슬란드 배치 등이다 21. 이 물량이 전부 배치되면 클라우드 포트폴리오의 연환산 매출은 2억달러를 넘어설 것으로 회사는 내다보고 있다 2.
이름이 공개된 구매처 가운데 최대 물량인 베이스텐 역시 기업가치 260억달러를 달고 자금 조달을 코앞에 두고 있다. 6월 기업가치의 두 배다. 추론(inference) 스타트업들의 마진이 얇은 건 대부분 컴퓨트 비용이 좀처럼 내려오지 않기 때문이다 6. 베이스텐의 이번 조달과 화이트파이버의 5% 전환사채는 결국 같은 거래다. 책상을 사이에 두고 반대편에서 서명했을 뿐이다.
NC-1 앵커 계약 하나가 신규 GPU 계약 4건의 합보다 크다
Data
| Value | |
|---|---|
| NC-1, 엔스케일 (10년) | $865M |
| 베이스텐 (3년) | $165M |
| 파리 리전 (5년) | $160M |
| 프라임 인텔렉트 (3년) | $108M |
| 아이슬란드 (5년) | $87.5M |
계약과 과금 사이를 잇는 다리는 빚이다
이 계약들이 체결된 분기의 과금 매출은 2880만달러로 전년 동기 대비 54% 늘었고 시장 컨센서스(1800만달러)도 넘어섰다. 주당 순손실은 0.39달러였다 12. 다만 매출 중 1230만달러는 앞서 공시된 고객 계약 해지 건과 묶인 일회성 매출이었다 2. 이를 빼면 분기 과금액은 약 1650만달러로 컨센서스에 못 미친다. 이번 어닝 서프라이즈를 떠받친 것은 굴러가는 계약이 아니라 끝난 계약에서 들어온 대금이다.
전환사채 잔고는 과금 매출을 압도한다
같은 분기 자본지출은 1억7550만달러로 집행됐으며 분기 말 부채는 3억2100만달러였다 5. 화이트파이버는 8월21일 전환가격 33.84달러를 조건으로 2032년 만기 5% 전환사채 3억1000만달러 발행을 완료했다. 이 과정에서 기존 2031년 만기 전환사채 1억9820만달러를 현금 1억1850만달러와 주식 630만주로 맞바꿨다 389. 이제 약 3억4200만달러의 전환사채가 분기 과금 매출 3000만달러 미만을 마주 보고 있다 3.
자본지출은 최근 7개 분기 중 6개에서 과금 매출을 웃돌았다
- 과금 매출
- 자본지출
Data
| 과금 매출 | 자본지출 | |
|---|---|---|
| '24년 4분기 | $14.6M | $72.84M |
| '25년 1분기 | $16.77M | $50.17M |
| '25년 2분기 | $18.66M | $80.8M |
| '25년 3분기 | $20.18M | $14.51M |
| '25년 4분기 | $23.56M | $121.78M |
| '26년 1분기 | $21.92M | $143.09M |
| '26년 2분기 | $28.84M | $175.54M |
시장은 청구서 값을 매겼다
발행이 발표된 당일 주가는 25.8% 급락한 20.09달러로 마감했다 4. 9월25일 종가는 19.62달러로, 새 전환가격보다 42% 낮은 수준이다 7. 개인 투자자들은 어닝 서프라이즈가 나온 지 하루 만에 앞서 발행된 2억3000만달러 규모 전환사채에 경계등을 켰다 1. 애널리스트 11명 가운데 10명은 여전히 '매수'에 준하는 투자의견을 유지하고 있으며 평균 목표주가는 40.82달러다 7.
짐의 일부는 선급금이 나눠 진다
구축 비용은 자기자본만으로 충당되지 않는다. 이연매출은 1억4300만달러에 달했으며, 대부분 NC-1과 클라우드 구축에 대한 고객 선급금이다. 조정 EBITDA는 550만달러 흑자를 기록했고, 분기 중에는 8320만달러의 프로젝트 단위 금융도 유입됐다 2. 경영진은 대출 컨소시엄과 NC-1 담보금융 협상을 독점적으로 진행 중이다. 회사 측은 이 거래가 유리한 조건으로 성사되지 않거나 아예 무산될 수 있다고 밝혔다. 아울러 고객이 하드웨어 비용을 부담하는 관리형 서비스(managed services) 모델을 제안하고 있다 2. 플라이휠이 돌기만 하면 계약과 과금 사이의 공백을 메우는 건 주식 수가 아니라 고객의 현금이다.
3분기가 판가름 낸다
3분기 매출 컨섨서스는 3128만달러다 7. 정상 수준(런레이트) 과금에 도달했는지를 가늠할 첫 성적표다. 파리 리전 구축은 9월 말 서비스 개시가 목표였다 2. 이제 주목해야 할 것은 계약이 아니라 청구서다. 장비를 먼저 깔아 두는 쪽이 대금이 회수될 때까지 위험을 떠안는다. 그리고 그 위험을 지금 지고 있는 쪽은 화이트파이버 전환사채 투자자들이고, 베이스텐과 나머지 구매자들은 마진을 수확할 뿐이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.