Baseten зарезервировала GPU на три года. Счет оплачивают держатели конвертируемых облигаций WhiteFiber
Флагманский кампус NC-1 компании WhiteFiber начал выставлять счета в августе, а объем новых подписанных GPU-контрактов превысил $540 млн. Мост между подписанным и тем, что ежемесячно превращается в счета, — теперь около $342 млн конвертируемых облигаций, при этом акции торгуются на 42% ниже новой цены конверсии.
 Vincent Jiang · 3 min read
Кампус NC-1 компании WhiteFiber в Северной Каролине в августе перешел от строительства к активному развертыванию для клиента: началось выставление первых счетов, а все 40 предусмотренных контрактом мегаватт должны были выйти на биллинг на полную мощность к концу того же месяца 2. Арендатор — Nscale и ее офтейкер с инвестиционным рейтингом, контракт подписан на десять лет и примерно на $865 млн 2. На предполевых торгах после публикации отчетности акции подскочили на 13% 1.
Покупатели зафиксировали мощности
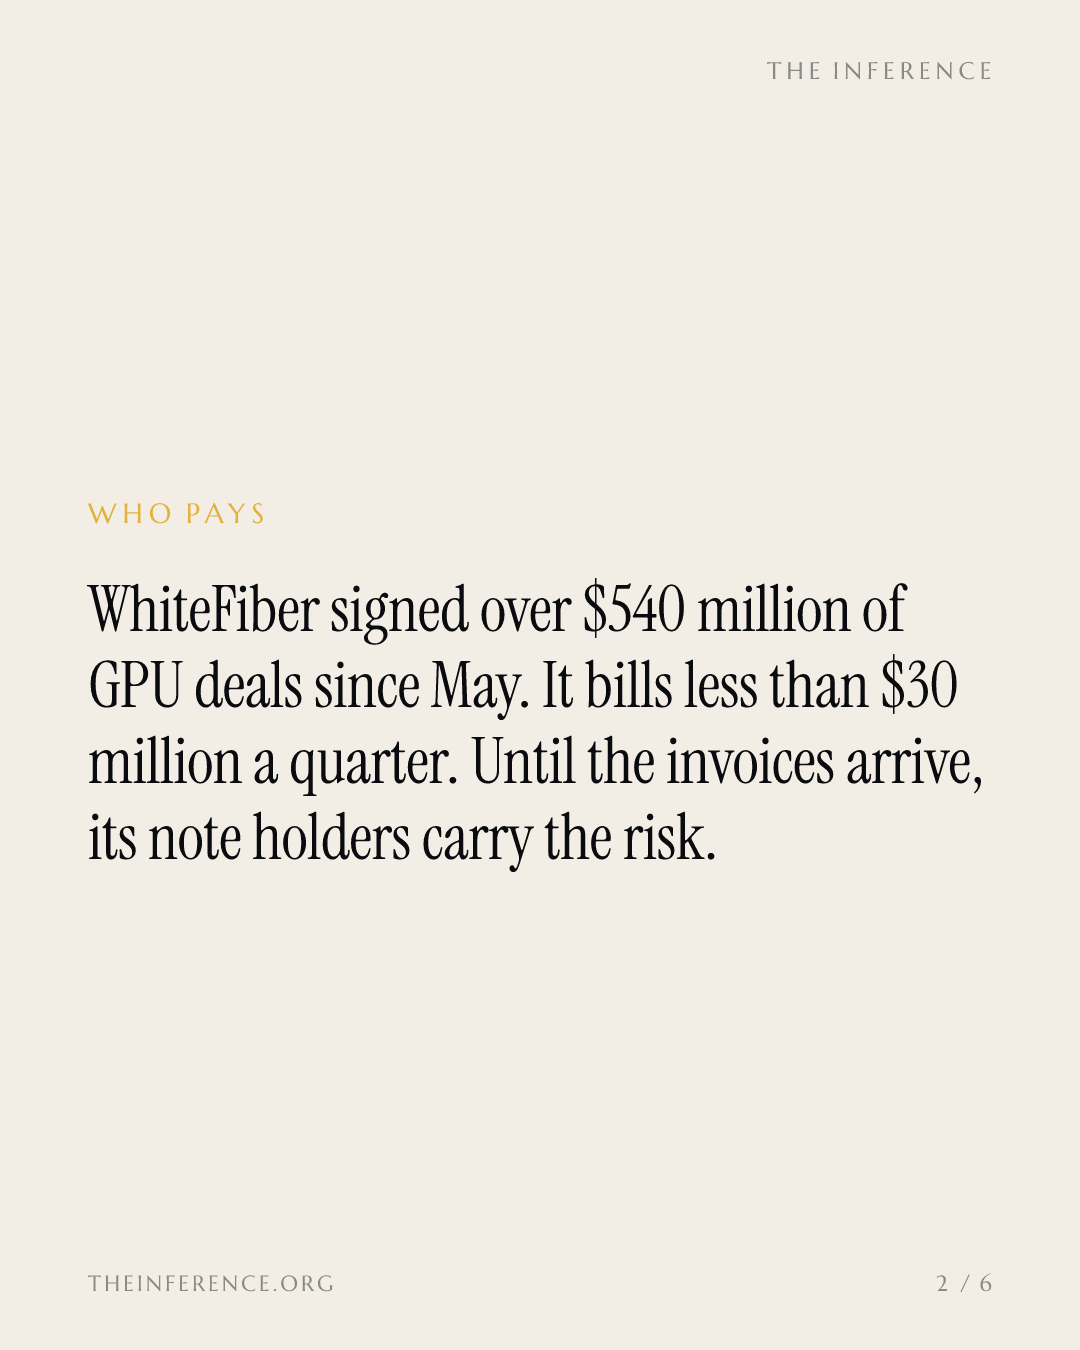
С мая WhiteFiber подписала новые многолетние облачные соглашения общей стоимостью более $540 млн в рамках их первоначальных сроков: контракт с Baseten на $165 млн сроком на три года за 1392 GPU NVIDIA B300 в Онтарио, сделка с Prime Intellect на $108 млн за 576 GPU VR200 в Канаде, пятилетний контракт в регионе Парижа на сумму более $160 млн и развертывание в Исландии на $87,5 млн 21. После полного развертывания облачный портфель должен приносить более $200 млн выручки в пересчете на год 2.
Baseten, крупнейший из названных покупателей, сама близка к привлечению капитала с оценкой $26 млрд — вдвое выше, чем в июне, а у стартапов в сфере инференса маржа тонкая во многом потому, что стоимость вычислений остается высокой 6. Раунд Baseten и пятипроцентные конвертируемые облигации WhiteFiber — одна и та же сделка, подписанная с разных сторон стола.
Якорный контракт NC-1 стоит больше четырех новых GPU-сделок вместе взятых
Data
| Value | |
|---|---|
| NC-1, Nscale (10 лет) | $865M |
| Baseten (3 года) | $165M |
| Регион Парижа (5 лет) | $160M |
| Prime Intellect (3 года) | $108M |
| Исландия (5 лет) | $87.5M |
Мост между подписанием и счетами — долг
В квартале, когда были подписаны эти сделки, биллинг WhiteFiber составил $28,8 млн — на 54% больше, чем годом ранее, и выше консенсус-прогноза в $18 млн; чистый убыток — $0,39 на акцию 12. Но $12,3 млн из этой выручки — разовая сумма, связанная с раскрытым ранее расторжением договора с клиентом 2. Без нее биллинг квартала — около $16,5 млн, то есть ниже оценки: превышение обеспечил платеж по расторгнутому контракту, а не работающие контракты.
Конвертируемый долг затмевает выручку
Капитальные затраты за тот же квартал составили $175,5 млн, а долг на конец квартала — $321 млн 5. 21 августа компания закрыла выпуск конвертируемых облигаций на $310 млн с купоном 5% и погашением в 2032 году с ценой конверсии $33,84, обменяв $198,2 млн прежних облигаций 2031 года на $118,5 млн деньгами и 6,3 млн акций 389. Теперь на менее чем $30 млн квартального биллинга приходится около $342 млн конвертируемых облигаций 3.
Капитальные затраты обгоняли выручку в шести из последних семи кварталов
- Выручка (биллинг)
- Капитальные затраты
Data
| Выручка (биллинг) | Капитальные затраты | |
|---|---|---|
| IV кв. 2024 | $14.6M | $72.84M |
| I кв. 2025 | $16.77M | $50.17M |
| II кв. 2025 | $18.66M | $80.8M |
| III кв. 2025 | $20.18M | $14.51M |
| IV кв. 2025 | $23.56M | $121.78M |
| I кв. 2026 | $21.92M | $143.09M |
| II кв. 2026 | $28.84M | $175.54M |
Рынок выставил счет
Акции упали на 25,8%, до $20,09, в день объявления о размещении 4, а 25 сентября закрылись на отметке $19,62 — на 42% ниже новой цены конверсии 7. Частные инвесторы обратили внимание на ранее выпущенные конвертируемые облигации на $230 млн уже через день после того, как компания превзошла прогноз 1. Десять из одиннадцати аналитиков по-прежнему присваивают бумагам рейтинги, эквивалентные «покупать»; средняя целевая цена — $40,82 7.
Часть нагрузки берут на себя предоплаты
Строительство финансируется не только акционерным капиталом. Отложенная выручка достигла $143 млн — в основном это предоплаты клиентов за NC-1 и облачные развертывания. Скорректированная EBITDA оказалась положительной — $5,5 млн, а за квартал поступило проектное финансирование еще на $83,2 млн 2. Менеджмент ведет с консорциумом кредиторов эксклюзивные переговоры об обеспеченном финансировании NC-1; по его словам, сделка может не состояться на выгодных условиях или не состояться вовсе. Параллельно компания продвигает модель управляемых услуг, при которой «железо» оплачивают сами клиенты 2. Если маховик раскрутится, промежуток между подписанием контрактов и биллингом будут закрывать деньги клиентов, а не рост числа акций.
Что решит третий квартал
Консенсус-прогноз по выручке за третий квартал — $31,28 млн 7; это первая проверка того, вышел ли биллинг на полную мощность. Ввод в эксплуатацию мощностей в регионе Парижа был намечен на конец сентября 2. Следить нужно за счетами, а не за подписанными контрактами: тот, кто авансирует «железо», несет риск, пока за него не заплатят. Здесь это держатели облигаций WhiteFiber — а Baseten и остальные покупатели пожинают маржу.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.