Baseten锁定三年GPU算力,买单的是WhiteFiber可转债持有人
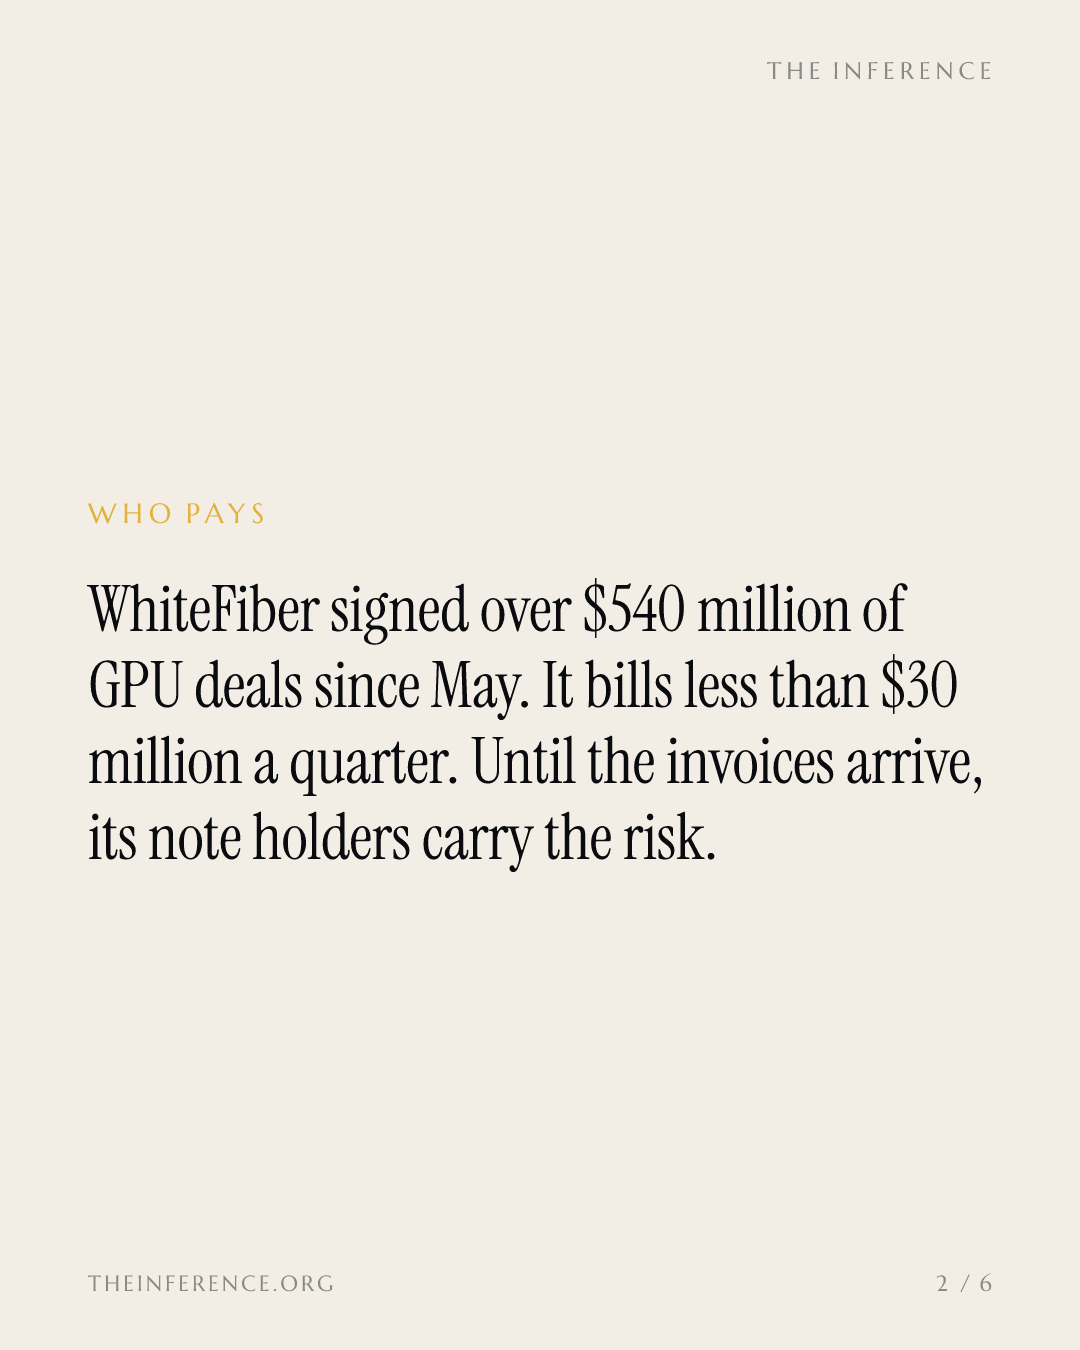
在新签GPU合同总额突破5.4亿美元之际,WhiteFiber旗舰园区NC-1已于8月开始计费。衔接已签合同与每月开票收入的,如今是约3.42亿美元可转债,而股价较新转股价低了42%。
 Vincent Jiang · 3 min read
WhiteFiber位于北卡罗来纳州的NC-1园区已于8月从建设期转入客户实际部署:当月启动初步计费,合同约定的全部40兆瓦容量预计于月底前达到满负荷计费(run-rate billing)状态2。园区租户为Nscale及其投资级承购方,合同期十年,金额约8.65亿美元2。财报发布后,WhiteFiber股价盘前上涨13%1。
买家锁定了算力
自5月以来,WhiteFiber已新签多份多年期云服务协议,按初始合同期计算总金额超过5.4亿美元:其中与Baseten签订三年期合同,金额1.65亿美元,在安大略省部署1,392块英伟达B300 GPU;与Prime Intellect签订1.08亿美元合同,在加拿大部署576块VR200 GPU;巴黎地区一份五年期合同金额超过1.6亿美元;另有一项8,750万美元的冰岛部署项目21。全部部署完成后,云业务组合的年化收入预计将超过2亿美元2。
最大的具名买家Baseten,自身也即将完成估值260亿美元的新一轮融资,较6月时的估值翻了一番;推理初创企业的利润率之所以微薄,很大程度上是因为算力成本居高不下6。Baseten的这轮融资与WhiteFiber发行的5%可转债,实为同一笔交易,只不过双方是在谈判桌的两端签的字。
NC-1主力合同金额超过四笔新GPU合同之和
Data
| Value | |
|---|---|
| NC-1,Nscale(10年) | $865M |
| Baseten(3年) | $165M |
| 巴黎地区(5年) | $160M |
| Prime Intellect(3年) | $108M |
| 冰岛(5年) | $87.5M |
衔接签约与计费的,是债务
这些新合同集中落地的当季,WhiteFiber计费收入为2,880万美元,同比增长54%,高于1,800万美元的分析师一致预期;当季每股净亏损0.39美元12。不过,其中1,230万美元属于一次性收入,与此前披露的一项客户终止合同有关2。剔除这项收入,当季计费约1,650万美元,反而低于预期:撑起这次超预期的,是一份已经终止的合同带来的付款,而不是仍在履约的合同。
可转债规模远超计费收入
同一季度,WhiteFiber资本开支达1.755亿美元,季末债务为3.21亿美元5。8月21日,公司完成3.1亿美元票面利率5%、2032年到期的可转债发行,转股价为33.84美元,并以1.185亿美元现金加630万股股票,换回1.982亿美元2031年到期的旧可转债389。如今,约3.42亿美元可转债对应着不足3,000万美元的季度计费收入3。
近七个季度中,资本开支有六个季度超过计费收入
- 计费收入
- 资本开支
Data
| 计费收入 | 资本开支 | |
|---|---|---|
| 2024年四季度 | $14.6M | $72.84M |
| 2025年一季度 | $16.77M | $50.17M |
| 2025年二季度 | $18.66M | $80.8M |
| 2025年三季度 | $20.18M | $14.51M |
| 2025年四季度 | $23.56M | $121.78M |
| 2026年一季度 | $21.92M | $143.09M |
| 2026年二季度 | $28.84M | $175.54M |
市场为这笔账定了价
发行公告当日,股价下跌25.8%,至20.09美元4;9月25日收于19.62美元,较新转股价低42%7。业绩超预期公布后一天之内,散户便已点出此前2.3亿美元的可转债1。11位分析师中,仍有10位维持相当于“买入”的评级,平均目标价为40.82美元7。
预付款分担部分压力
数据中心的建设并非全靠股权融资。递延收入达到1.43亿美元,其中大部分是客户为NC-1和云部署支付的预付款;调整后EBITDA为正,达550万美元;当季还获得了8320万美元的项目层面融资2。管理层正与一家贷款银团就NC-1的有担保融资展开排他性谈判,公司称这笔融资可能无法以有利条款达成,甚至可能根本无法达成;同时还在推介一种由客户出资购置硬件的管理服务模式2。如果飞轮真能转起来,填补这段空窗的将是客户现金,而不是增发的股份。
第三季度见分晓
第三季度营收的一致预期为3128万美元7,这是检验满负荷计费是否兑现的第一份成绩单。巴黎部署的目标是9月底投入服务2。要盯的是账单,而不是签约:谁垫资买下这些机器,在货款付清之前,风险就压在谁头上——眼下这个角色由WhiteFiber的可转债持有人扮演,而Baseten和其他买家则坐收利润。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.