BNPパリバ、グローバル・ファウンドリーズを「中立」に格下げ 目標株価を80ドルから51ドルへ 27年値上げは既に契約済み
BNPパリバは10月5日、成長エンジンは株価に織り込み済みとみて、グローバル・ファウンドリーズ(GF)の投資判断を「中立」に引き下げた。翌日には台湾半導体製造(TSMC)が2027年のウェハー値上げ(最大10%)を確定。GF自身の27年値上げも第2四半期に顧客と合意済みで、来年1月からの売上高計上を待つばかりだ。
 Vincent Jiang · 3 min read
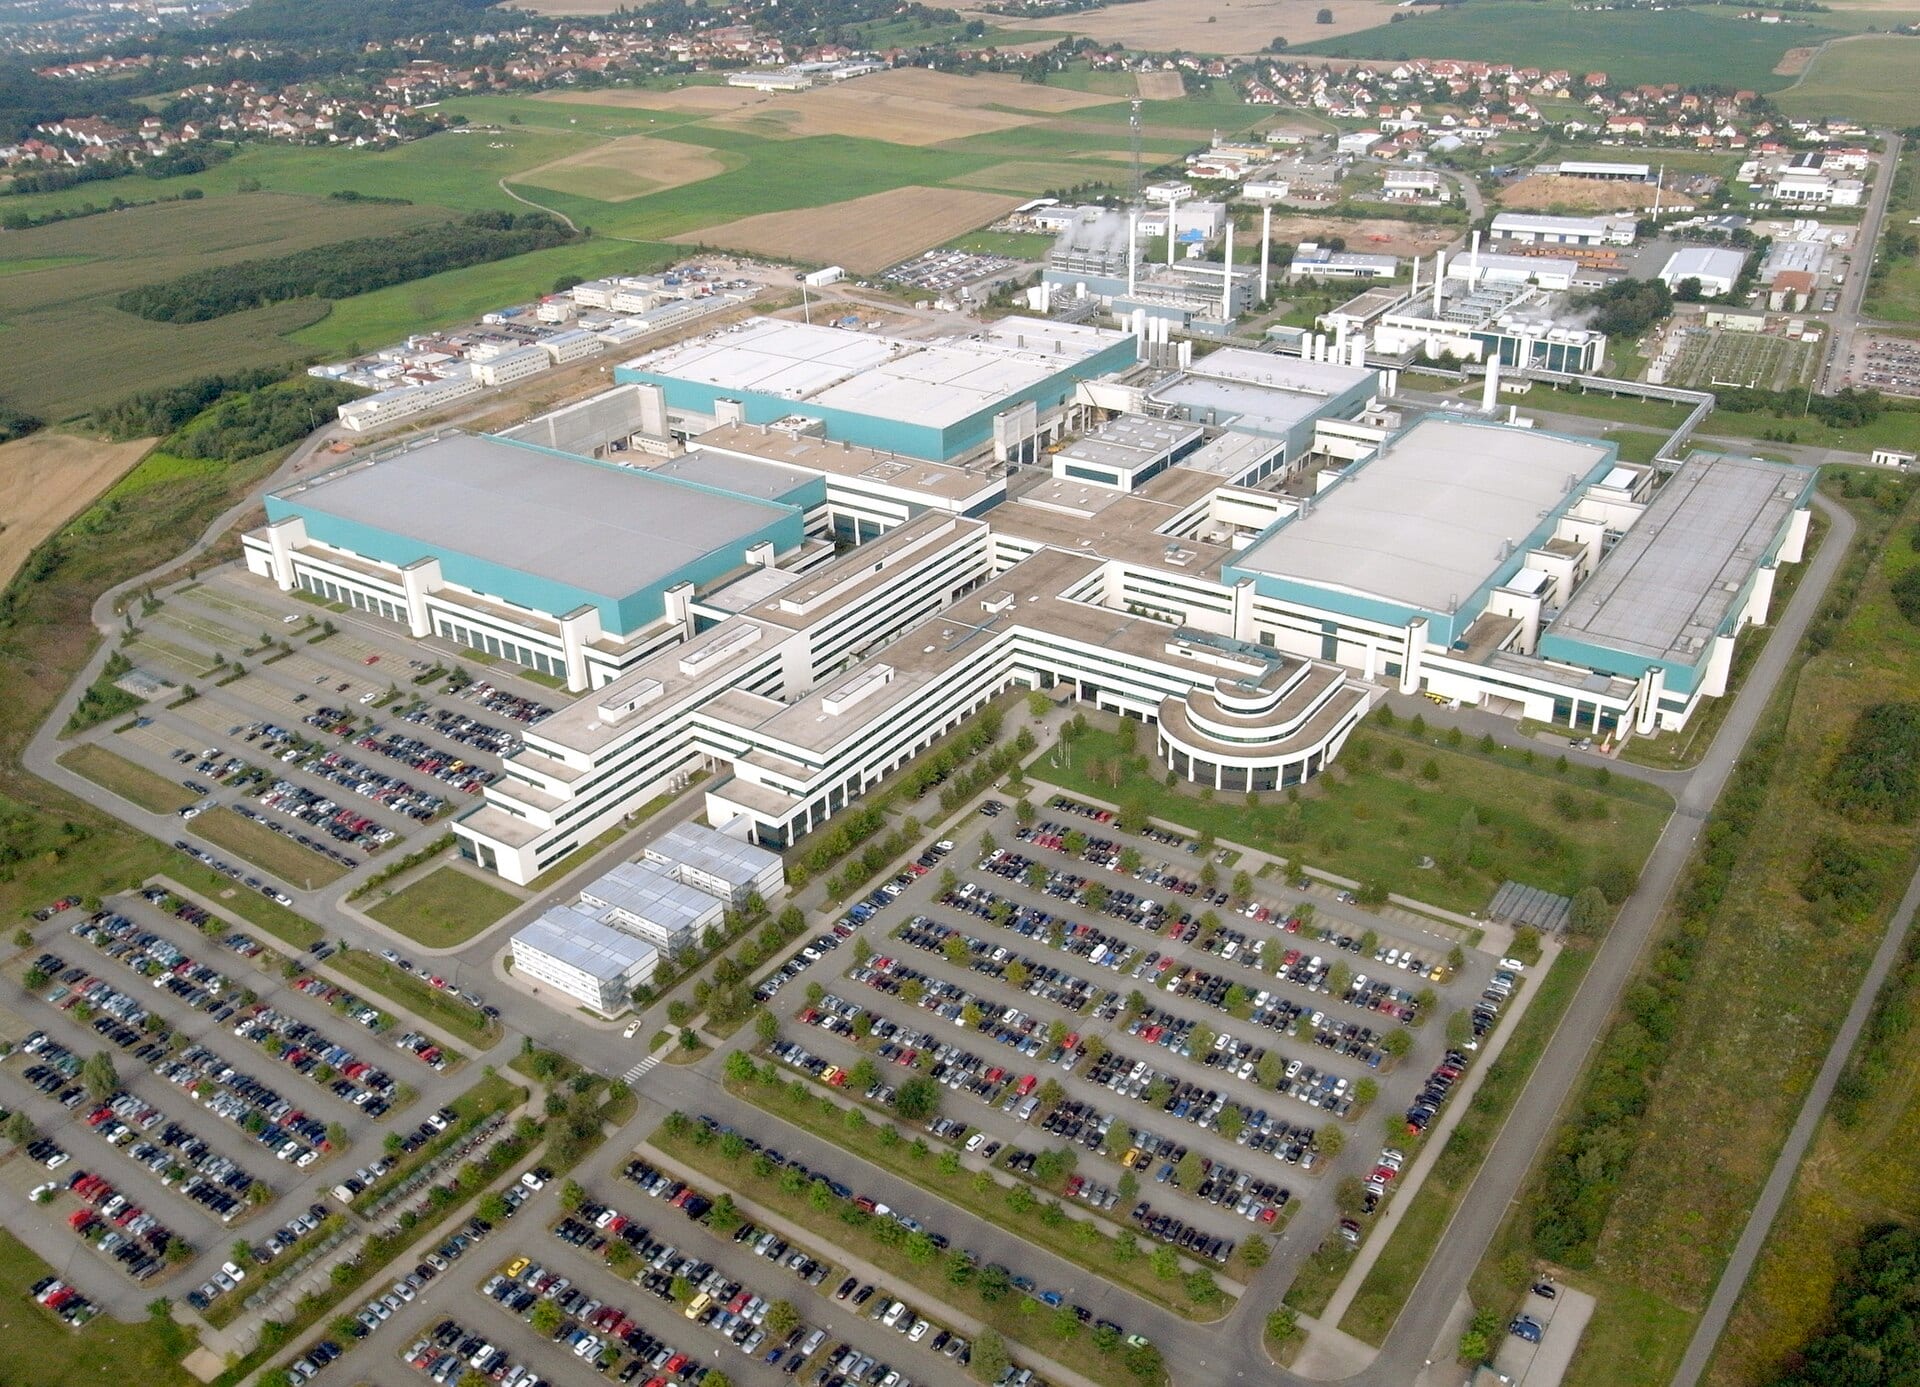
10月5日、BNPパリバ・エグザンはグローバル・ファウンドリーズの投資判断を「アウトパフォーム」から「中立」に引き下げ、目標株価を80ドルから51ドルに下方修正した。ナスダック100種構成銘柄の同社株は下落し12、翌10月6日の終値は48.63ドルと、新しい目標株価を約5%下回った10。
アナリストのカール・アッカーマン氏の論拠はこうだ。光通信、衛星通信、車載パワーへの拡大は「現在の予想よりも緩やかになる」、スマートフォンは構造的な足かせである、さらに業績見通しは「アグレッシブな」シリコンフォトニクス(SiPho)の増産――今年4~5億ドルの規模が2028年までに10億ドル弱のランレートへ膨らむ計画だ――に依存しており、その実現は「GFがスマートモバイルの生産能力をSiPhoにうまく移せるか」にかかっている1。スマートフォンは依然として売上高の約36%を占め、2026年は10%台前半の減少を見込む3。
誰も織り込んでいない契約済みの値上げ
公表されたリサーチノートの抜粋は、同社が2か月前に握っていたこの切り札には一切触れていない。8月5日の決算説明会で、サム・フランクリン最高財務責任者(CFO)は同社が第2四半期(4~6月)に「複数の技術領域で顧客と協力し、値上げを実施した」と述べた。交渉は「満足のいく結論」に達しており、調整分は「2027年から売上高に反映」される。27年の価格は年後半も引き続き見直し対象だという3。値上げ幅は明らかにしていない。
フォトニクスなど付加価値の高い技術が、かつてスマートフォンが支えていた生産能力を埋めていく。このミックス改善の歯車は、既に決算数字に表れている。第2四半期の非IFRSベースの売上総利益率は29.9%で、470ベーシスポイント上昇。第3四半期(7~9月)は売上高18億8500万ドル、売上総利益率約30.5%の見通しだ34。そこを裏付けるのがフォールスルー(増収に対する粗利の増加分)である。売上高は前年同期比9800万ドル増だったのに対し、非IFRSベースの売上総利益は1億900万ドル増えた4。
売上高は過去2年の上限水準に回復
Data
| 純売上高 | |
|---|---|
| 23年7~9月 | $1.85B |
| 23年10~12月 | $1.85B |
| 24年1~3月 | $1.55B |
| 24年4~6月 | $1.63B |
| 24年7~9月 | $1.74B |
| 24年10~12月 | $1.83B |
| 25年1~3月 | $1.59B |
| 25年4~6月 | $1.69B |
| 25年7~9月 | $1.69B |
| 25年10~12月 | $1.83B |
| 26年1~3月 | $1.63B |
| 26年4~6月 | $1.79B |
通信インフラ向け売上高は62%増となり、通期の成長率見通しは50~60%に引き上げた。シリコンフォトニクスは2倍以上に膨らむ見通しだ。GFが「すでに両者のうち大きい方」とするシリコンゲルマニウム(SiGe)は27年まで受注が供給能力を上回る状態が続き、バーモント州では生産能力の増強を進めている38。
IFRS売上総利益率は25年1~3月期の底から590ベーシスポイント上昇
Data
| IFRSベースの売上総利益率 | |
|---|---|
| 23年7~9月 | 28.6% |
| 23年10~12月 | 28.3% |
| 24年1~3月 | 25.4% |
| 24年4~6月 | 24.2% |
| 24年7~9月 | 23.8% |
| 24年10~12月 | 24.5% |
| 25年1~3月 | 22.4% |
| 25年4~6月 | 24.2% |
| 25年7~9月 | 24.8% |
| 25年10~12月 | 27.8% |
| 26年1~3月 | 27.6% |
| 26年4~6月 | 28.3% |
ファウンドリー各社、一斉に再価格づけ
格下げの翌日、台湾半導体製造(TSMC)は27年の取引条件を確定させた。成熟ノードのウェハーは1月1日から3~10%の値上げ。2ナノメートル(nm)は27年1~3月期にさらに6~8%上乗せし、CoWoSパッケージは約12%値上げる。ティアワン(大手)顧客との契約更新は11月12日に始まる5。工場から出ていくウェハーの値上げ幅の下限にあたるウェハーアウトレート(wafer-out rate)は1月分が3~6%と確定した。契約済み数量を超えるAI向けの注文には10~15%の追加料金がかかり、受注は2030年まで満杯だ6。
買い手に逃げ場はない。サムスン電子の3nmは歩留まりが出遅れ、インテルの18Aは社外向け受注が27年後半までかかる5。代替の受託先もこぞって再価格づけを進める。中芯国際集成電路(SMIC)のウェハー価格はわずか1四半期で5.7%上昇し、UMC(聯華電子)と世界先進積体電路(VIS)も27年にかけて値上げを進めている67。締め付けを受ける電源管理ICとドライバーICの設計企業は、5%~二桁の値上げを下流へ転嫁しつつある7。
再価格づけの傘の下、GFは売り手側
GFは台湾半導体製造(TSMC)のウェハーを買うのではなく、自社のウェハー生産能力を売る。業界全体の再価格づけは、したがって同社のコストではなく利益率にはね返ってくる。GFはこの傘の下で売り手であり、買い手ではない。
何が決着をつけるか
BNPパリバの評価モデルに、すでに契約済みの値上げが織り込まれているかどうかは、公表された資料からは確認できない。報じられたレポートが論じているのは価格表ではなく、量産の立ち上げ(ランプ)の方だ1。決着をつけるのは、日付の決まった3つの材料である。1つ目は11月4日のGF第3四半期決算だ。売上高18億8500万ドルで売上総利益率約30.5%という会社側の業績見通しにどこまで届くかが焦点となる310。2つ目は、11月12日に始まる台湾半導体製造(TSMC)とティアワン(大手)顧客の契約更新で、GFが価格設定できる上限はここで決まる5。3つ目は、GF自身が下半期に進める価格見直しだ。大きさの分からない値上げに、初めて数字が与えられる3。
ファウンドリー各社が27年の値上げを次々と発表している567。グローバル・ファウンドリーズは8月に、すでに決着をつけている。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.