法国巴黎银行下调格芯评级至中性,目标价从80美元降至51美元;格芯2027年涨价早已签妥
10月5日,法国巴黎银行将格芯(GlobalFoundries)评级下调至中性,理由是其增长动力已充分反映在股价中。一天后,台积电敲定2027年晶圆涨价方案,最高涨幅达10%;而格芯早在二季度就与客户谈妥的2027年涨价,已在收入端静候兑现。
 Vincent Jiang · 3 min read
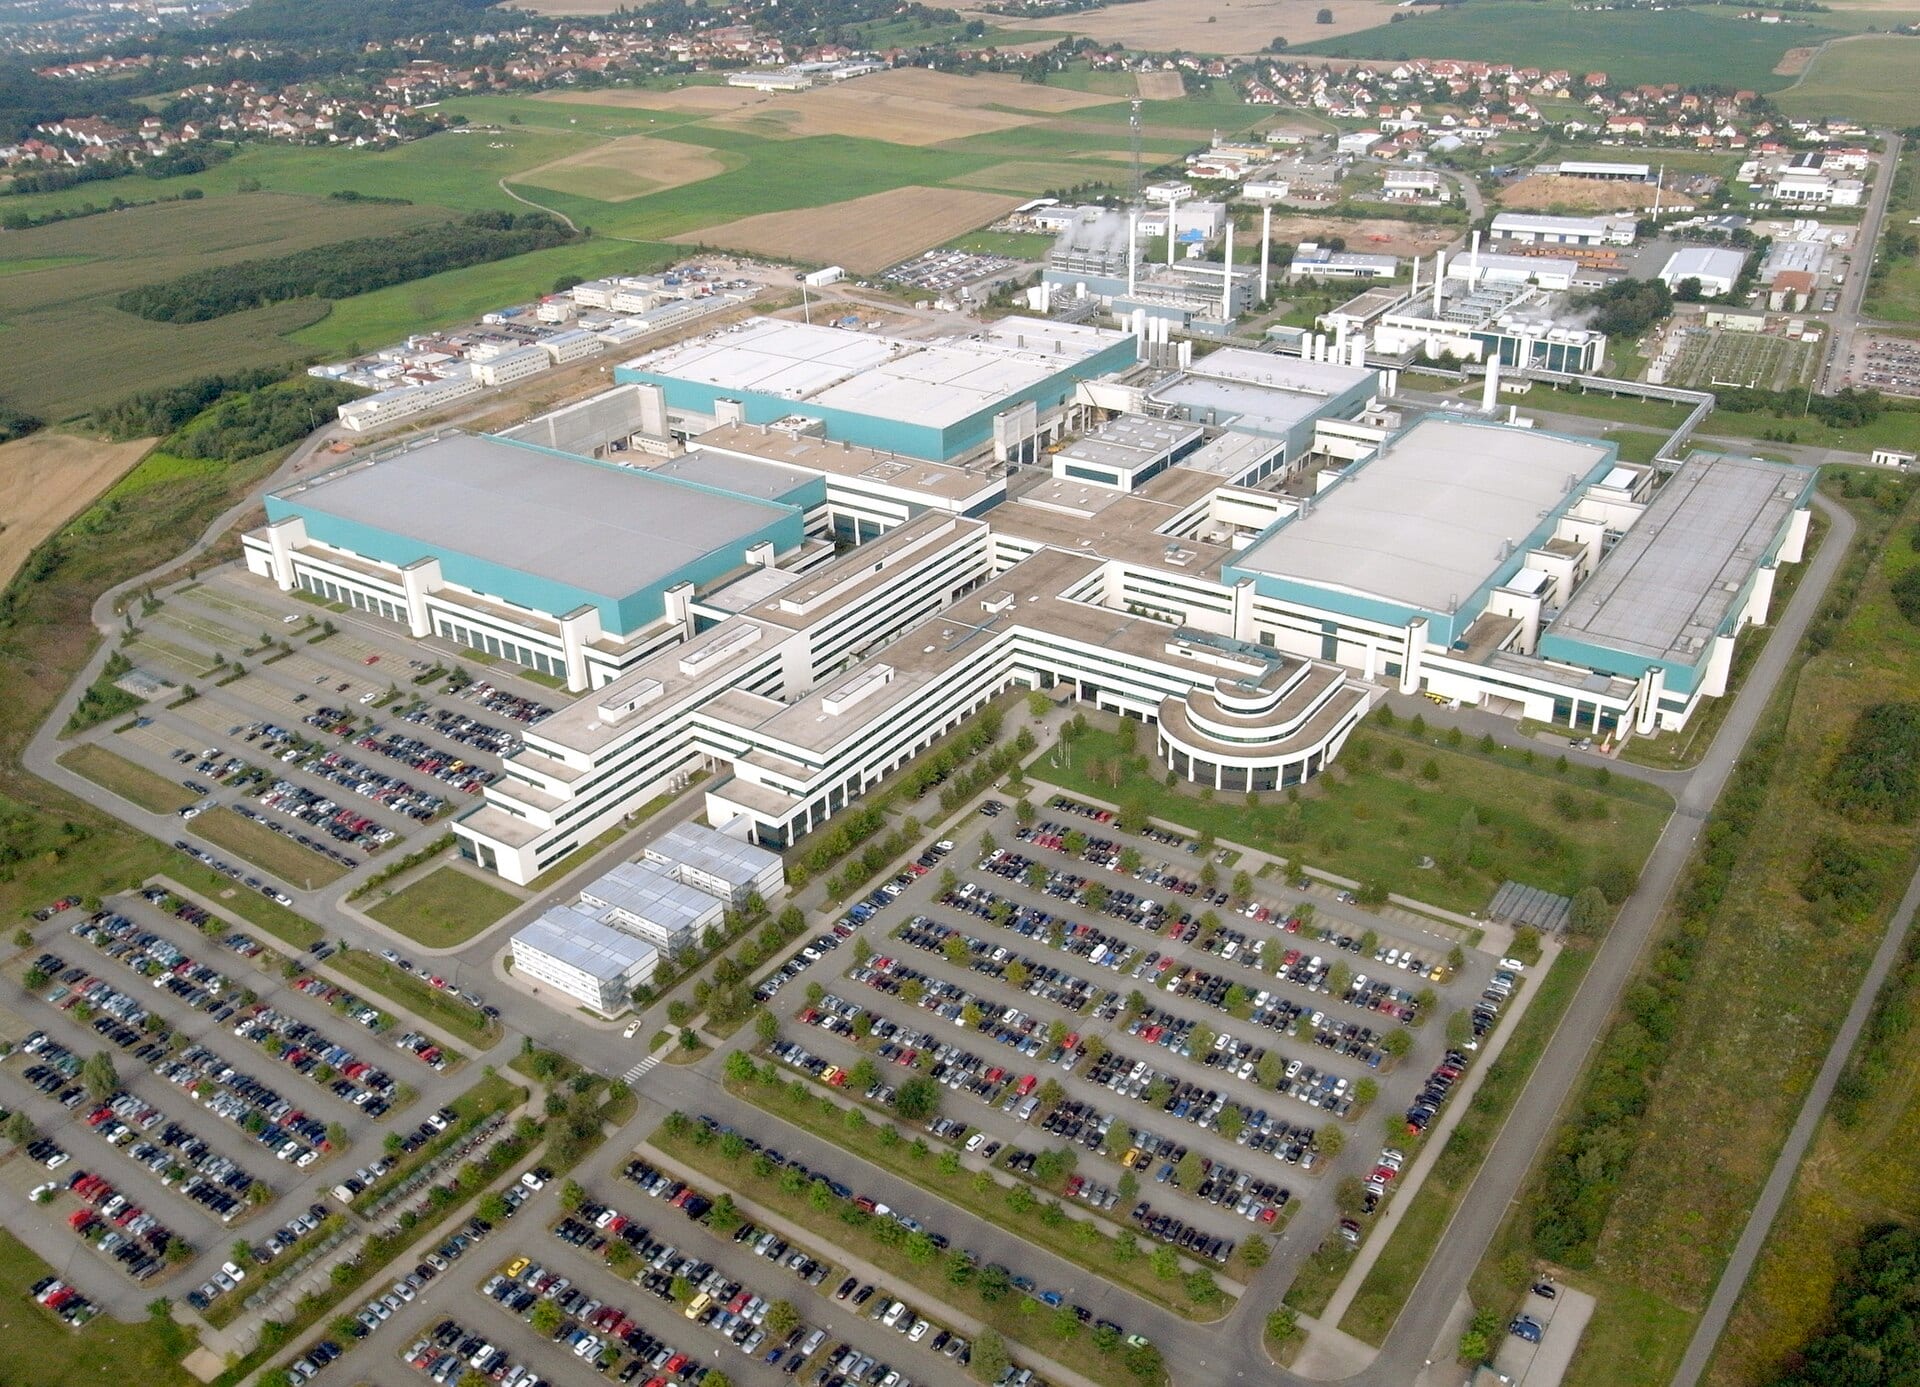
10月5日,法国巴黎银行Exane将格芯评级由"跑赢大盘"下调至"中性",目标价由80美元下调至51美元,格芯股价应声下跌12,该股是纳斯达克100指数成分股。10月6日,格芯收于48.63美元,较新目标价低约5%10。
分析师卡尔·阿克曼(Karl Ackerman)的论点是:向光通信、卫星通信和汽车功率器件的扩张"将比当前预期更为渐进";智能手机业务仍是结构性拖累;业绩指引则取决于一次"激进"的硅光子产能爬坡——今年收入4亿至5亿美元,2028年之前要达到接近10亿美元的运行率(run rate)——而这"有赖于格芯成功将智能移动(Smart Mobile)产能转移至硅光子业务"1。智能手机目前仍约占收入的36%,公司指引该业务2026年下滑低双位数3。
涨价早已签订,无人重估
这份研报公开的摘录,丝毫没有触及格芯两个月前便已锁定的那根杠杆。8月5日的业绩电话会上,首席财务官萨姆·富兰克林(Sam Franklin)表示,格芯二季度已"与客户合作,在若干技术走廊实施了涨价",谈判"取得了令人满意的结论",相关调整将"自2027年起反映在收入中",而2027年定价在下半年仍在评估之中3。涨价幅度未披露。
产品组合这台机器——由光子等附加值更高的技术,填入过去靠智能手机付费的产能——效果已经体现在财报里:二季度非IFRS毛利率为29.9%,上升470个基点,三季度指引为收入18.85亿美元、毛利率约30.5%34。最能说明问题的是收入向利润的传导:收入同比增长9800万美元,非IFRS毛利润的增幅却达到1.09亿美元4。
收入已回升至两年区间顶部
Data
| 净收入 | |
|---|---|
| 2023Q3 | $1.85B |
| 2023Q4 | $1.85B |
| 2024Q1 | $1.55B |
| 2024Q2 | $1.63B |
| 2024Q3 | $1.74B |
| 2024Q4 | $1.83B |
| 2025Q1 | $1.59B |
| 2025Q2 | $1.69B |
| 2025Q3 | $1.69B |
| 2025Q4 | $1.83B |
| 2026Q1 | $1.63B |
| 2026Q2 | $1.79B |
通信基础设施业务收入增长62%,全年增长目标已上调至50%至60%;硅光子业务有望增长一倍以上;格芯称,硅锗(SiGe)的规模已超过硅光子,其产能已被超额预订至2027年,佛蒙特州的产能仍在扩建38。
IFRS毛利率较2025年一季度低点回升590个基点
Data
| IFRS毛利率 | |
|---|---|
| 2023Q3 | 28.6% |
| 2023Q4 | 28.3% |
| 2024Q1 | 25.4% |
| 2024Q2 | 24.2% |
| 2024Q3 | 23.8% |
| 2024Q4 | 24.5% |
| 2025Q1 | 22.4% |
| 2025Q2 | 24.2% |
| 2025Q3 | 24.8% |
| 2025Q4 | 27.8% |
| 2026Q1 | 27.6% |
| 2026Q2 | 28.3% |
所有代工厂都在同步重新定价
评级下调次日,台积电敲定2027年条款:成熟制程晶圆自1月1日起涨价3%至10%,2纳米晶圆一季度再涨6%至8%,CoWoS封装涨价约12%,头部客户续约定于11月12日开启5。出厂晶圆已确认的价格下限,即晶圆出厂费率(wafer-out rate),1月为3%至6%;超出承诺采购量的AI订单需加收10%至15%的附加费,订单簿已排满至2030年6。
买方无处可去:三星3纳米良率落后,英特尔18A制程的外部订单还要等到2027年年底5,其他备选代工厂同样在重新定价——中芯国际的晶圆价格一个季度就上涨了5.7%,联电和世界先进也在推进2027年的涨价67。备受挤压的电源管理和驱动IC设计公司,正把5%至两位数的涨幅转嫁给下游7。
格芯是这轮涨价的卖方,不是买方
格芯出售的是晶圆产能,而不是采购台积电的产能,因此全行业重新定价落在它的利润率上,而不是成本支出上。在这轮重新定价中,格芯是卖方,不是买方。
何时见分晓?
法国巴黎银行的模型是否计入了已签署的涨价,公开记录里没有答案;从已见诸报道的研报内容看,其论点在产能爬坡,不在价格表1。三个日期明确的观察点将给出答案:格芯11月4日发布的第三季度财报,对照其18.85亿美元收入、毛利率约30.5%的指引310;台积电11月12日开启的头部客户续约,这将为格芯的定价划定上限5;以及格芯下半年的定价评估,这笔幅度未知的涨价将在那时第一次拿到具体数字3。
各家晶圆代工厂都在宣布2027年涨价567。格芯的涨价早在8月就已敲定。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.