ブロードコムのAI2300億ドル展望は6社からの借り物──株価もそれを織り込む
ホック・タン最高経営責任者(CEO)の「料金所」は直近四半期にAI収益を3倍に膨らませ、2028会計年度には2300億ドルに達するという見通しを示した。支払うのはカスタムチップ(顧客専用半導体)の顧客6社と、300億ドル超の約束を交わすアップルだ。それでも株価は高値から29%安。一部に偏った支払い手と、国有データセンターの最大9割からブロードコム製スイッチを検出した北京の監査に、挟まれたままである。
 Vincent Jiang · 3 min read
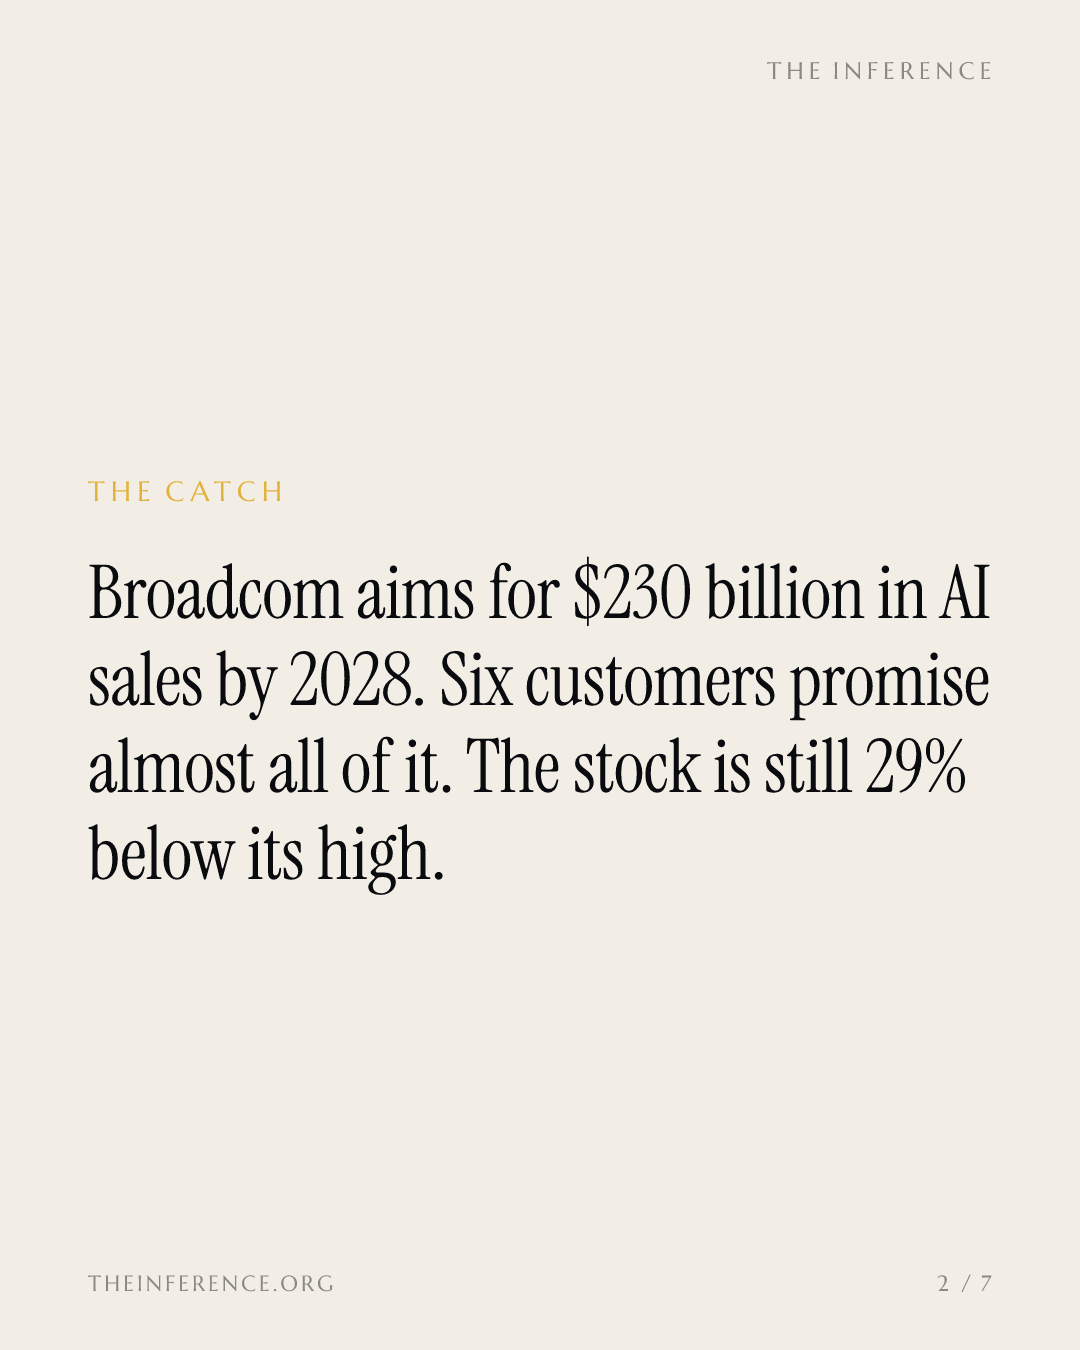
ホック・タンは9月2日の決算説明会で、売上高、営業利益、フリーキャッシュフロー(FCF)がいずれも過去最高に達したことを報告して幕を開けた1。2026会計年度第3四半期の売上高は295億9000万ドル(前年同期比86%増)。うちAI半導体が167億ドルで、同じく221%増だった23。タン氏はAI収益の成長曲線を2027会計年度の1150億ドルから2028会計年度の2300億ドルまで描き延ばした12。それでも株価は353ドル前後で、高値から29%下の水準にある4。
ブロードコムが指し示す2028会計年度のAI収益2300億ドル──2026会計年度の4倍
- AI半導体収益
- Estimate
Data
| AI半導体収益 | |
|---|---|
| 2026会計年度 (estimate) | $58B |
| 2027会計年度 (estimate) | $115B |
| 2028会計年度 (estimate) | $230B |
通行料を払う6社の貸借対照表
この曲線の1ドルすべてが、6社のカスタムチップ顧客からの借り物だ。名前はグーグル、メタ、オープンAI、アンソロピック、バイトダンス、そして富士通である5。グーグルとのTPU協業は最大2031年まで続き、タン氏の表現ではプロセッサー供給は「年間数百億ドル規模」に上る16。アンソロピックは今年、アイアンウッド(Ironwood)1ギガワットの導入を進め、2027年にはTPU 8iを5ギガワット展開する。さらに10ギガワットが視野に入り、ブロードコムで最大のXPU(カスタムアクセラレーター)顧客となる規模だ126。
オープンAIの「ハラペーニョ(Jalapeno)」は当四半期に出荷が始まった。第2世代チップはテープアウト(設計完了)段階にあり、メタのアクセラレーター「MTIA」も量産出荷に移る12。アップルは7つ目の貸借対照表だが、XPUの顧客ではない。投入が遅れている自社のサーバーチップ「バルトラ(Baltra)」をめぐるカスタムシリコン、無線、周辺ネットワークについて、2031年までの300億ドル超の約束を結んでいる7。
1ギガワット当たりに組み込まれるブロードコム製品は200億〜300億ドルになる。つまり、予測の正体はギガワット数そのものだ1。2300億ドルは半導体の予測ではなく、6社の貸借対照表をめぐる予測である。
「逃げ道」、9月24日に販売開始
グーグルは自社クラウドの外でもTPUの販売を始めた。エヌビディアのマージンからの「逃げ道」を、外販製品として売り出す格好だ8。ブロードコムは9月2日にTPU 8iの量産出荷を開始し、今四半期に供給量を拡大する8。モルガン・スタンレーはTPUの直接販売を2027年に840億ドル、2028年に1080億ドルと試算し、パイパー・サンドラーは9月28日に2028年分を1040億ドルと見立てた89。パイパー・サンドラーの計算では、アンソロピック向けのギガワットだけでも、供給能力の整備が実現すれば2027年に1050億ドル、2028年に2100億ドルに相当する9。
北京が「メーター」を見つけた
中国の国有資産監督当局は数週間をかけて国有系データセンターを調査し、スイッチの最大9割がブロードコム製であることを突き止めた。続いて使用の縮小を求める口頭指導が出る可能性があり、これはエヌビディアがすでに締め出されているのと同じ処遇だ1011。経営陣によれば、AI半導体収益に占めるAIネットワークの割合は4割近くに上る5。アリババの「Zhenwu V900」とファーウェイの「昇騰(Ascend)960」が、中国国内の計算能力不足を埋めようと競い合っている12。
割引幅こそ帳簿だ
この取引のもう一方に座っているのは株主だ。2026年の株価上昇は約6%で、S&P500種株価指数の12%には及ばない。利益は1月初めの水準を約43%上回る24。アナリストの平均目標株価は533ドルで、現在の株価の1.5倍だ4。これは、一握りの顧客が反故にでき、規制当局がメーターを嵌められる成長に対する割引に見える。ただし、高値から29%の割引の内訳が顧客の集中、北京、AI設備投資への不安のどこにどれだけあるか、切り分ける手がかりは何もない。
ブロードコムの売上高は12四半期でほぼ3倍、フリーキャッシュフローも同ペースで増加
- 売上高
- フリーキャッシュフロー
Data
| 売上高 | フリーキャッシュフロー | |
|---|---|---|
| 23年Q4 | $9.3B | $4.72B |
| 24年Q1 | $11.96B | $4.69B |
| 24年Q2 | $12.49B | $4.45B |
| 24年Q3 | $13.07B | $4.79B |
| 24年Q4 | $14.05B | $5.48B |
| 25年Q1 | $14.92B | $6.01B |
| 25年Q2 | $15B | $6.41B |
| 25年Q3 | $15.95B | $7.02B |
| 25年Q4 | $18.02B | $7.47B |
| 26年Q1 | $19.31B | $8.01B |
| 26年Q2 | $22.19B | $10.26B |
| 26年Q3 | $29.59B | $13.67B |
アナリストが533ドルと評価する株に、市場が払うのは353ドル
- Estimate
Data
| Value | |
|---|---|
| 直近の株価 | $353 |
| 平均目標株価 (estimate) | $533 |
| 過去52週高値 | $495 |
差を埋めるのは何か
強気筋には裏付けがある。2026年度第2四半期の受注額は300億ドルで、出荷は108億ドルだった。制約となっているのは需要ではなく供給だ45。数週間のうちに2つの判定が下る。1つは第4四半期決算だ。会社側ガイダンスは348億ドルで、市場コンセンサスをやや下回る水準にある。もう1つは北京で国有資産監督管理委員会(SASAC)が下す裁定だ2410。3つ目は決着まで時間がかかる。ブロードコムがAIラボに提供する可能性がある残存価値保証が、最高財務責任者(CFO)の言葉を借りれば「低リスク」のままでいられるかどうかだ1。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.