ブロードコムの保証に値段がついた――アントロピックのチップ融資、利回り差275bp
アントロピックのチップ向け350億ドル融資は、ブロードコムの信用補強の有無で金利が275ベーシスポイント(bp)離れた。同社の目論見書はブロードコムとのリースを1612億ドルに固定し、11月中旬の新規上場(IPO)が選択を迫る。420億ドルの融資を株式に転換するか、債権を保有し続けるかだ。
 Vincent Jiang · 3 min read
半導体メーカーの「署名」の値段
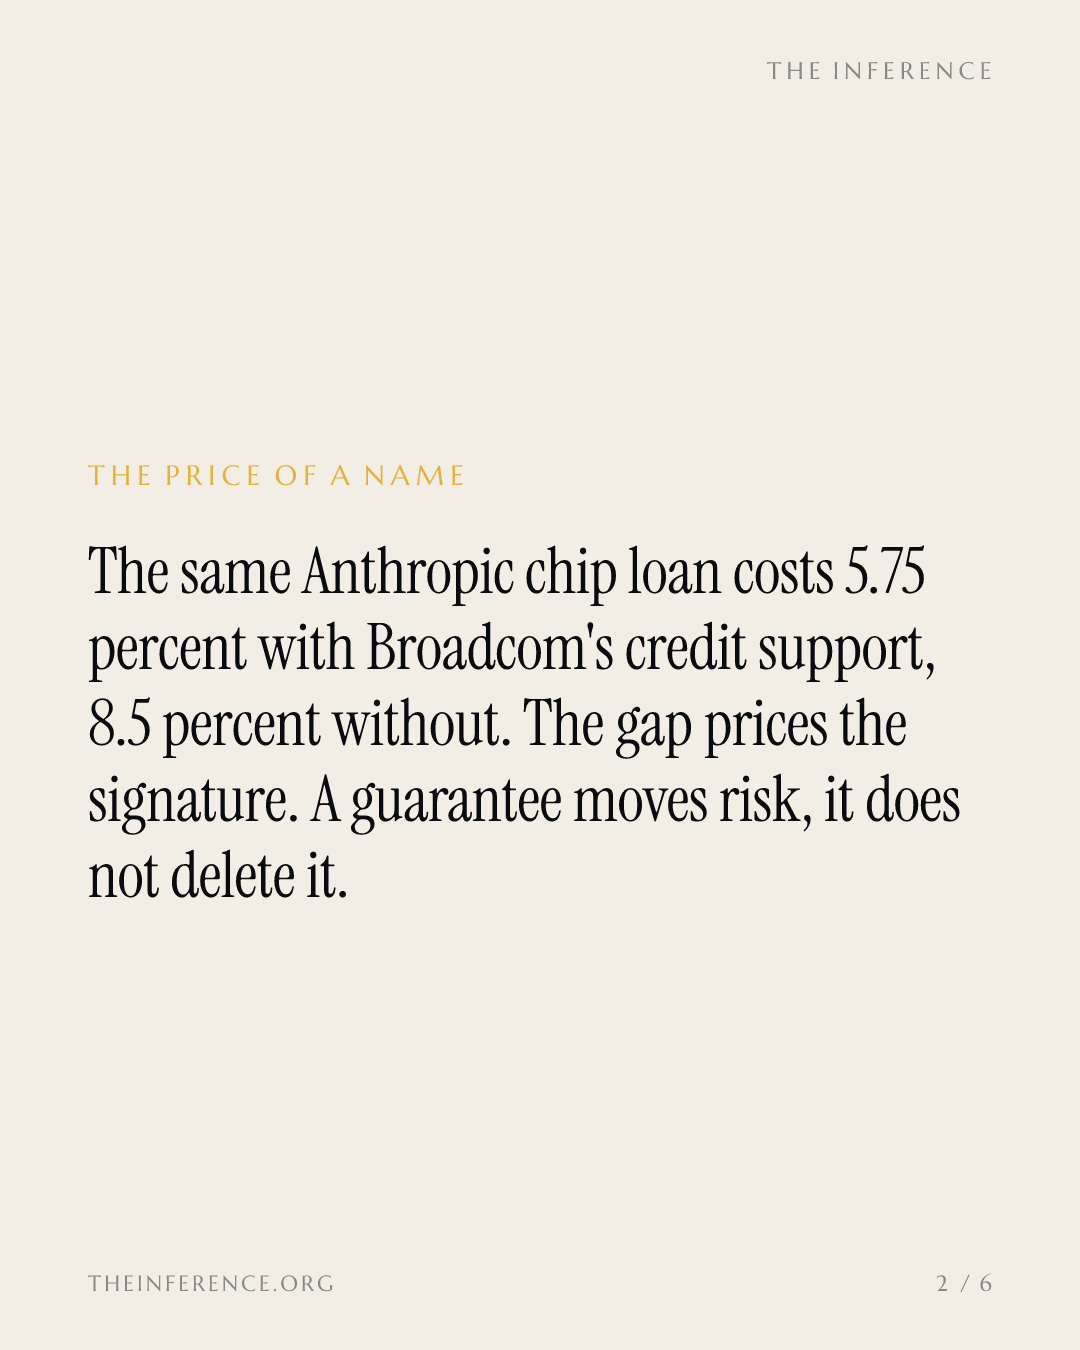
ブロードコムの「署名」には275ベーシスポイントの価値がある13。6月にアポロ・グローバル・マネジメントとブラックストーンがまとめた350億ドルの融資は、アントロピックがブロードコム製チップで計算能力を拡大するためのもので、金利提示は2通りに分かれた。ブロードコムの信用補強が付く優先部分は利回り約5.75%、付かない劣後部分は8.5%1。同じチップ、同じ顧客、同じ10年のリース。唯一の変数は、損失を誰が抱えるかだ。
その裏では、チップが何年稼ぎ続けるかをめぐる論争が進んでいる。イエンセン・フアン氏は最長10年とみる。大手クラウド各社の想定は約6年。マイケル・ベリー氏は2~3年だと主張する3。開示書類のどこを探しても決着はついていない。金利差こそ、この論争を数字に置き換えたものだ。
ブロードコムが後ろ盾なら5.75%、なければ8.5%
Data
| Value | |
|---|---|
| アントロピック債務・劣後部分 | 8.5% |
| コアウィーブ(GPU+メタ契約) | 5.9% |
| アントロピック債務・優先部分 | 5.75% |
アントロピック自身の目論見書が認めること
チップを担保とする債務は、従来からシリコンそのものではなく契約に支えられてきた。コアウィーブの85億ドルのGPU融資が「A3」格付けと約5.9%の金利を獲得したのは、メタの支払いが後ろ盾になっているからだ3。
アントロピックが6月に提出し、いまだEDGARには掲載されていない極秘の目論見書によれば、10年間にわたる計算能力の調達契約は少なくとも5180億ドルに上り、その約8割は解約できないか、機械の稼働の有無にかかわらず支払いが発生する4。目論見書で最大の単一項目を占めるのはブロードコム向けのリース債務1612億ドルで、グーグル、アマゾン、マイクロソフト向けを上回る4。
アントロピックの計算能力契約5180億ドル、最大の項目はブロードコム
- Estimate
Data
| Value | |
|---|---|
| ブロードコム(リース) | $161.2B |
| グーグル | $111.1B |
| アマゾン | $110B |
| xAI(上限) (estimate) | $84.5B |
| マイクロソフト | $31.4B |
リースの上に、ブロードコムが供与に同意した420億ドルの転換社債が重なる。5年間のTPU処理能力リース、総額1252億ドルの約3分の1に当たる。この債券はアントロピック株への転換が可能で、新規上場(IPO)前に売却される見込みはない5。アントロピックは4月、ブロードコムを受益者とする制限付き口座に現金を預け入れた。目論見書自体も、この二重の役割における「潜在的な利益相反」を警告している5。支払い不履行となれば、リースの一部は期限が繰り上げられ、融資枠も停止される5。
一社の顧客、一年分の売上高
ブロードコムは現在、さらに計600億ドルの追加調達を進めている。銀行は420億ドルの優先担保部分のシンジケーション・レターを保有しており、劣後部分180億ドルはブラックストーンが自己資金90億ドルを投じて主導する7。これが実現すれば総債務は約1265億ドルへとほぼ倍増し、アントロピック1社に懸かる1020億ドルは、2026年度の売上高見通し約1060億ドルとほぼ拮抗する規模になる8。
アントロピックへの賭け、ブロードコムの売上高ほぼ1年分
- ブロードコム(10億ドル)
- Estimate
Data
| ブロードコム(10億ドル) | |
|---|---|
| アントロピックに懸かる分 | $102B |
| 2026年度の売上高見通し (estimate) | $106B |
| 調達後の総債務 (estimate) | $126.5B |
「エヌビディアはバランスシートの大部分を投入しようとしており、ブロードコムもそれに続かざるを得なくなっている」。シーポートのアナリスト、ジェイ・ゴールドバーグ氏はこう語った5。エヌビディアが8月10日に資産運用会社6社と発表した枠組みは、5000億ドル超の第三者資本を動かす。貸し手側からはすでに、当初の概要案で示された水準を上回る保証を求める声が上がっている93。
大型の見通し、確固たる債権
強気シナリオは現実味を帯びている。アントロピックは来年、ブロードコム最大の計算能力顧客となる。ブロードコム自身は2028年度のAI半導体売上高を約2300億ドルと見込み、アナリストは総売上高2720億ドルを織り込んでいる58。リースは不履行時を除いて解約できないため、ブロードコムは確固たる債権を握っている4。だが、保証はリスクを移すだけで、消し去ることはない。
11月中旬の決断
アントロピックは、第2四半期の売上高116億ドルと初めて黒字に転じた調整後営業利益を手に、11月中旬にも実現しうると伝えられる、時価総額約2兆ドルでの新規上場に臨む1086。この転換社債は上場時に株式へ転換できるが、その是非を選ぶのはブロードコムだ510。2兆ドルで転換すれば、最大の顧客の持分を手にする。債務を保有すれば、優先債権者のままだ。ただしその顧客の成長が鈍れば、融資の担保であるチップそのものの価値が目減りする。担保の価値は、アントロピックが買い続けるあいだこそ最も高く、買いをやめたその日に最も低い。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.