Clay估值71亿美元:定价的是客户还用不上的智能体
Clay于9月完成1.15亿美元融资;按TechCrunch今年2月报道的1亿美元年度经常性收入(ARR)计算,这家纽约GTM(go-to-market,市场进入)软件公司的估值倍数约为71倍。承诺的兑现出现在10月8日的用户大会上:营销活动构建器开启抢先体验,Workflows进入公测,语音SDR(销售开发代表)智能体仅开放候补名单。
 Richard Tang · 3 min read
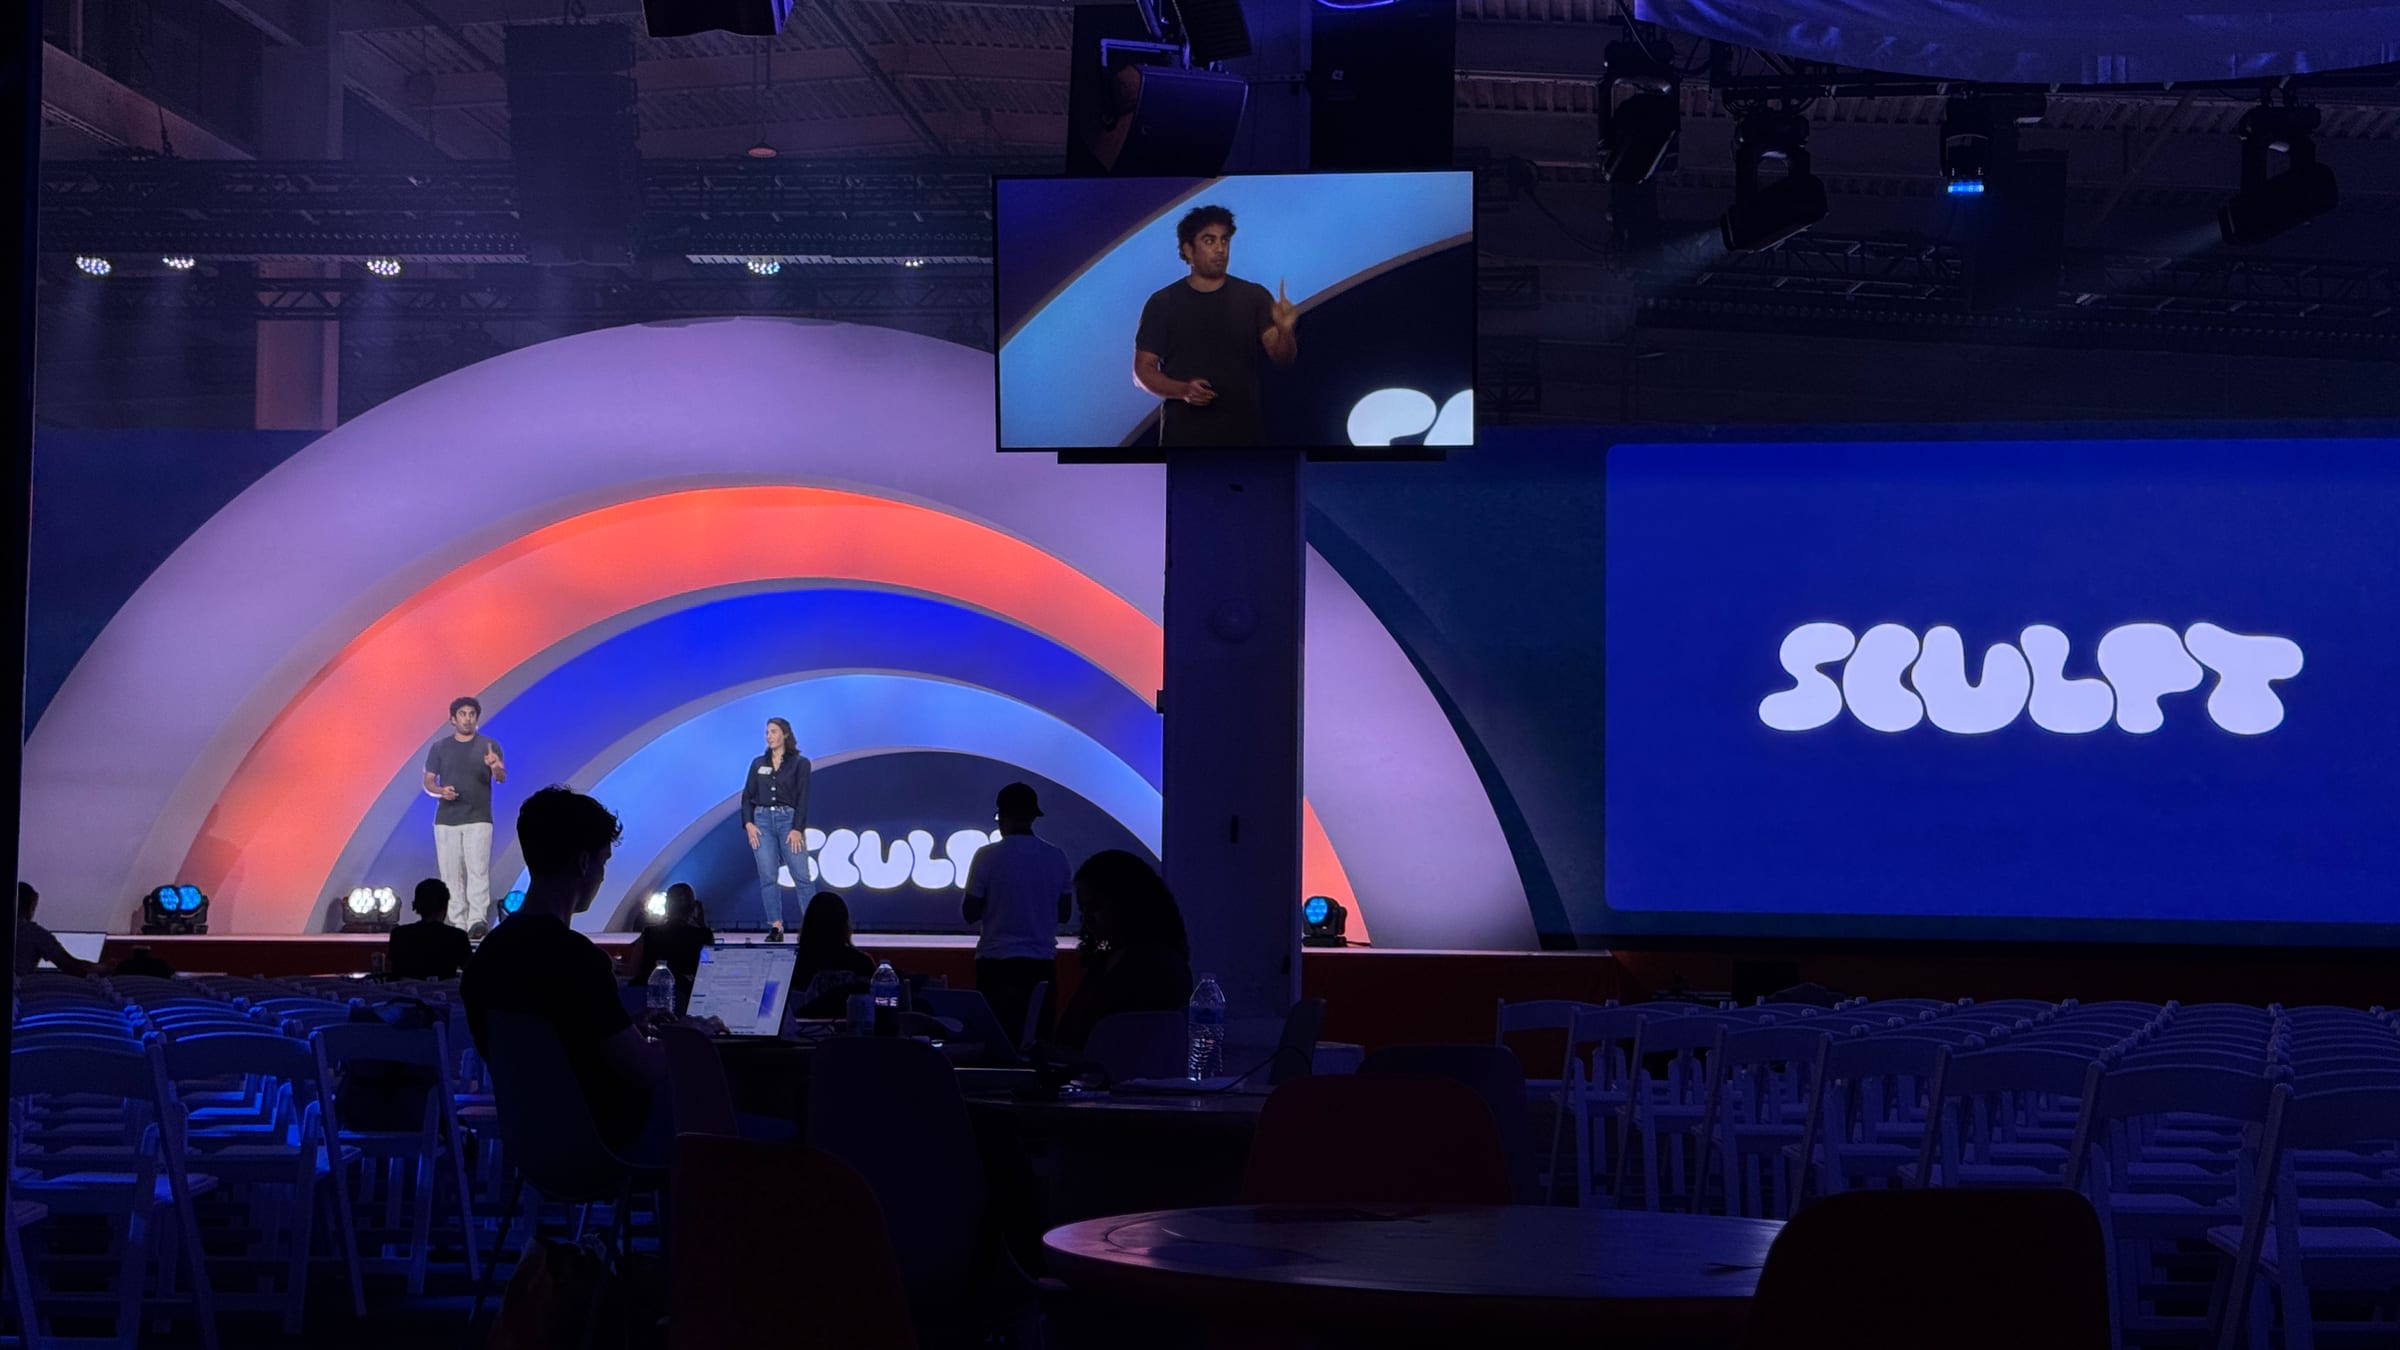
惠灵顿管理(Wellington)领投了9月的这轮融资,红杉资本与安德森·霍洛维茨(Andreessen Horowitz)位列投资方1。投资人买下的故事是一台能自我学习的收入引擎:智能体找到公司的理想客户、监测意图信号、执行营销活动,并从每一次执行中学习1。2026年10月8日,承载这一承诺的产品在Clay用户大会~$3.1B — Clay用户大会, private, latest valuation ~$3.1BSculpt上亮相,分别处于抢先体验、公测和候补名单阶段2。
横在演示与客户实际工作流之间的,是交付工作:部署上线、稳定运行、人员培训。71亿美元给这项工作标了价;而按Clay自己的时间表,大多数客户要到未来几个月才能用上旗舰智能体2。
智能体改写了运营者的工作
Clay在Sculpt大会上发布了13项新功能,其中三项撑起整个故事2。全局智能体(Global Agent)接收一句自然语言描述的目标结果,依据知识库(Knowledge Hub)——Clay对“公司究竟把产品卖给谁”的持续记录——规划营销活动,再根据执行结果提出修改建议,交由人工审批23。已向全部用户开放公测的Workflows,可在数百万条记录上批量执行上述打法3。入站SDR智能体目前仅向候补名单用户开放预览:它通过语音通话完成线索资质筛选,并向公司顶尖销售的通话录音学习2。
这一分工改写了岗位本身。名单构建、资质筛选和首次触达交给机器;判断系统学到了什么,留给人。Clay在2023年为这类运营者定名“GTM工程师”;据TechCrunch转述的Clay自家统计,如今每月约有100个招聘岗位挂出这一头衔,Cursor和Webflow等公司都包括在内4。随这轮融资一并宣布的100万美元奖学金,将培养更多GTM工程师1。
估值的地基面临挑战
总部位于山景城的竞争对手Landbase累计融资4250万美元,于9月29日发布一项基准测试:四家厂商拿到同样的26个名单构建提示词,返回的每一行结果均经独立重新评分5。Landbase的智能体遥遥领先于Clay;另一家销售数据供应商Apollo与ZoomInfo+4.73% — ZoomInfo, up 4.73 percent today远远落在后面5。这份基准测试出自挑战者自己之手,不妨把它当作挑战书来读:它所论证的机制——由智能体围绕所列标准展开推理,而非把提示词映射到固定筛选条件——是Landbase的主张,尚无定论5。
Clay的答案是数据与渠道。10月9日,Clay与软件评测网站G2达成合作:买家意图信号无需订阅G2,即可进入Clay的工作流。这类信号标记的是正在主动调研某类软件的公司,如今叠加在Clay已聚合的200多家数据供应商之上6。若要找一个上市对照:ZoomInfo的股票代码正是GTM,营收却已连续八个季度大致持平7。
Landbase自家基准测试:名单准确率77%,Clay为48%
Data
| Value | |
|---|---|
| Landbase (GTM-3 Omni) | 76.7% |
| Clay | 47.9% |
| Apollo | 36% |
| ZoomInfo | 23.2% |
ZoomInfo营收连续八个季度近乎持平
Data
| 营收 | |
|---|---|
| 2024年三季度 | $303.6M |
| 2024年四季度 | $309.1M |
| 2025年一季度 | $305.7M |
| 2025年二季度 | $306.7M |
| 2025年三季度 | $318M |
| 2025年四季度 | $319.1M |
| 2026年一季度 | $310.2M |
| 2026年二季度 | $310.4M |
补齐自身差距,Clay自己买单
缩小这段差距的代价,要由Clay自己承担。据对Clay幕僚长朱莉娅·戈夫伯格(Julia Govberg)的采访8,公司员工人数已从85人增至约600人。Clay自己的解决方案合作伙伴把这轮招聘解读为转向前置部署(forward-deployed)模式:既提供软件,也把人员派驻到客户现场——这种服务形态的成本,软件估值倍数并不为其计价2。Clay官网上一条客户评价道出了这份雄心:记录交给Salesforce+4.16% — Salesforce, up 4.16 percent today,产品数据交给Snowflake−2.56% — Snowflake, down 2.56 percent today,把这一切变成自动化行动,则交给Clay9。本周,阿明站上TechCrunch Disrupt大会的舞台,继续兜售这一品类4。
如果智能体在每一位客户那里都能像在旧金山时那样运转,这个估值才算名副其实。在此之前,任何收入团队里最有用的一步,是把“审核者”这个岗位抢到手:决定每周由谁来接受或否决智能体的建议——因为只有人做出这个决断,学习才会产生回报2。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.