Eaton sale del automóvil y compra por 810 millones un fabricante italiano de equipos de maniobra con 106 años de historia
Un documento regulatorio del 16 de octubre reformula el negocio de vehículos que Eaton va a escindir; la compra del italiano COL Group, anunciada el 25 de septiembre, muestra qué compra en su lugar. Ambas operaciones aterrizan en el primer trimestre de 2027, a la caza de una demanda de redes eléctricas y centros de datos que se convertirá en ventas sobre todo a partir de 2028.
 Vincent Jiang · 3 min read
Oaktree abandona un fabricante italiano centenario y Eaton entra
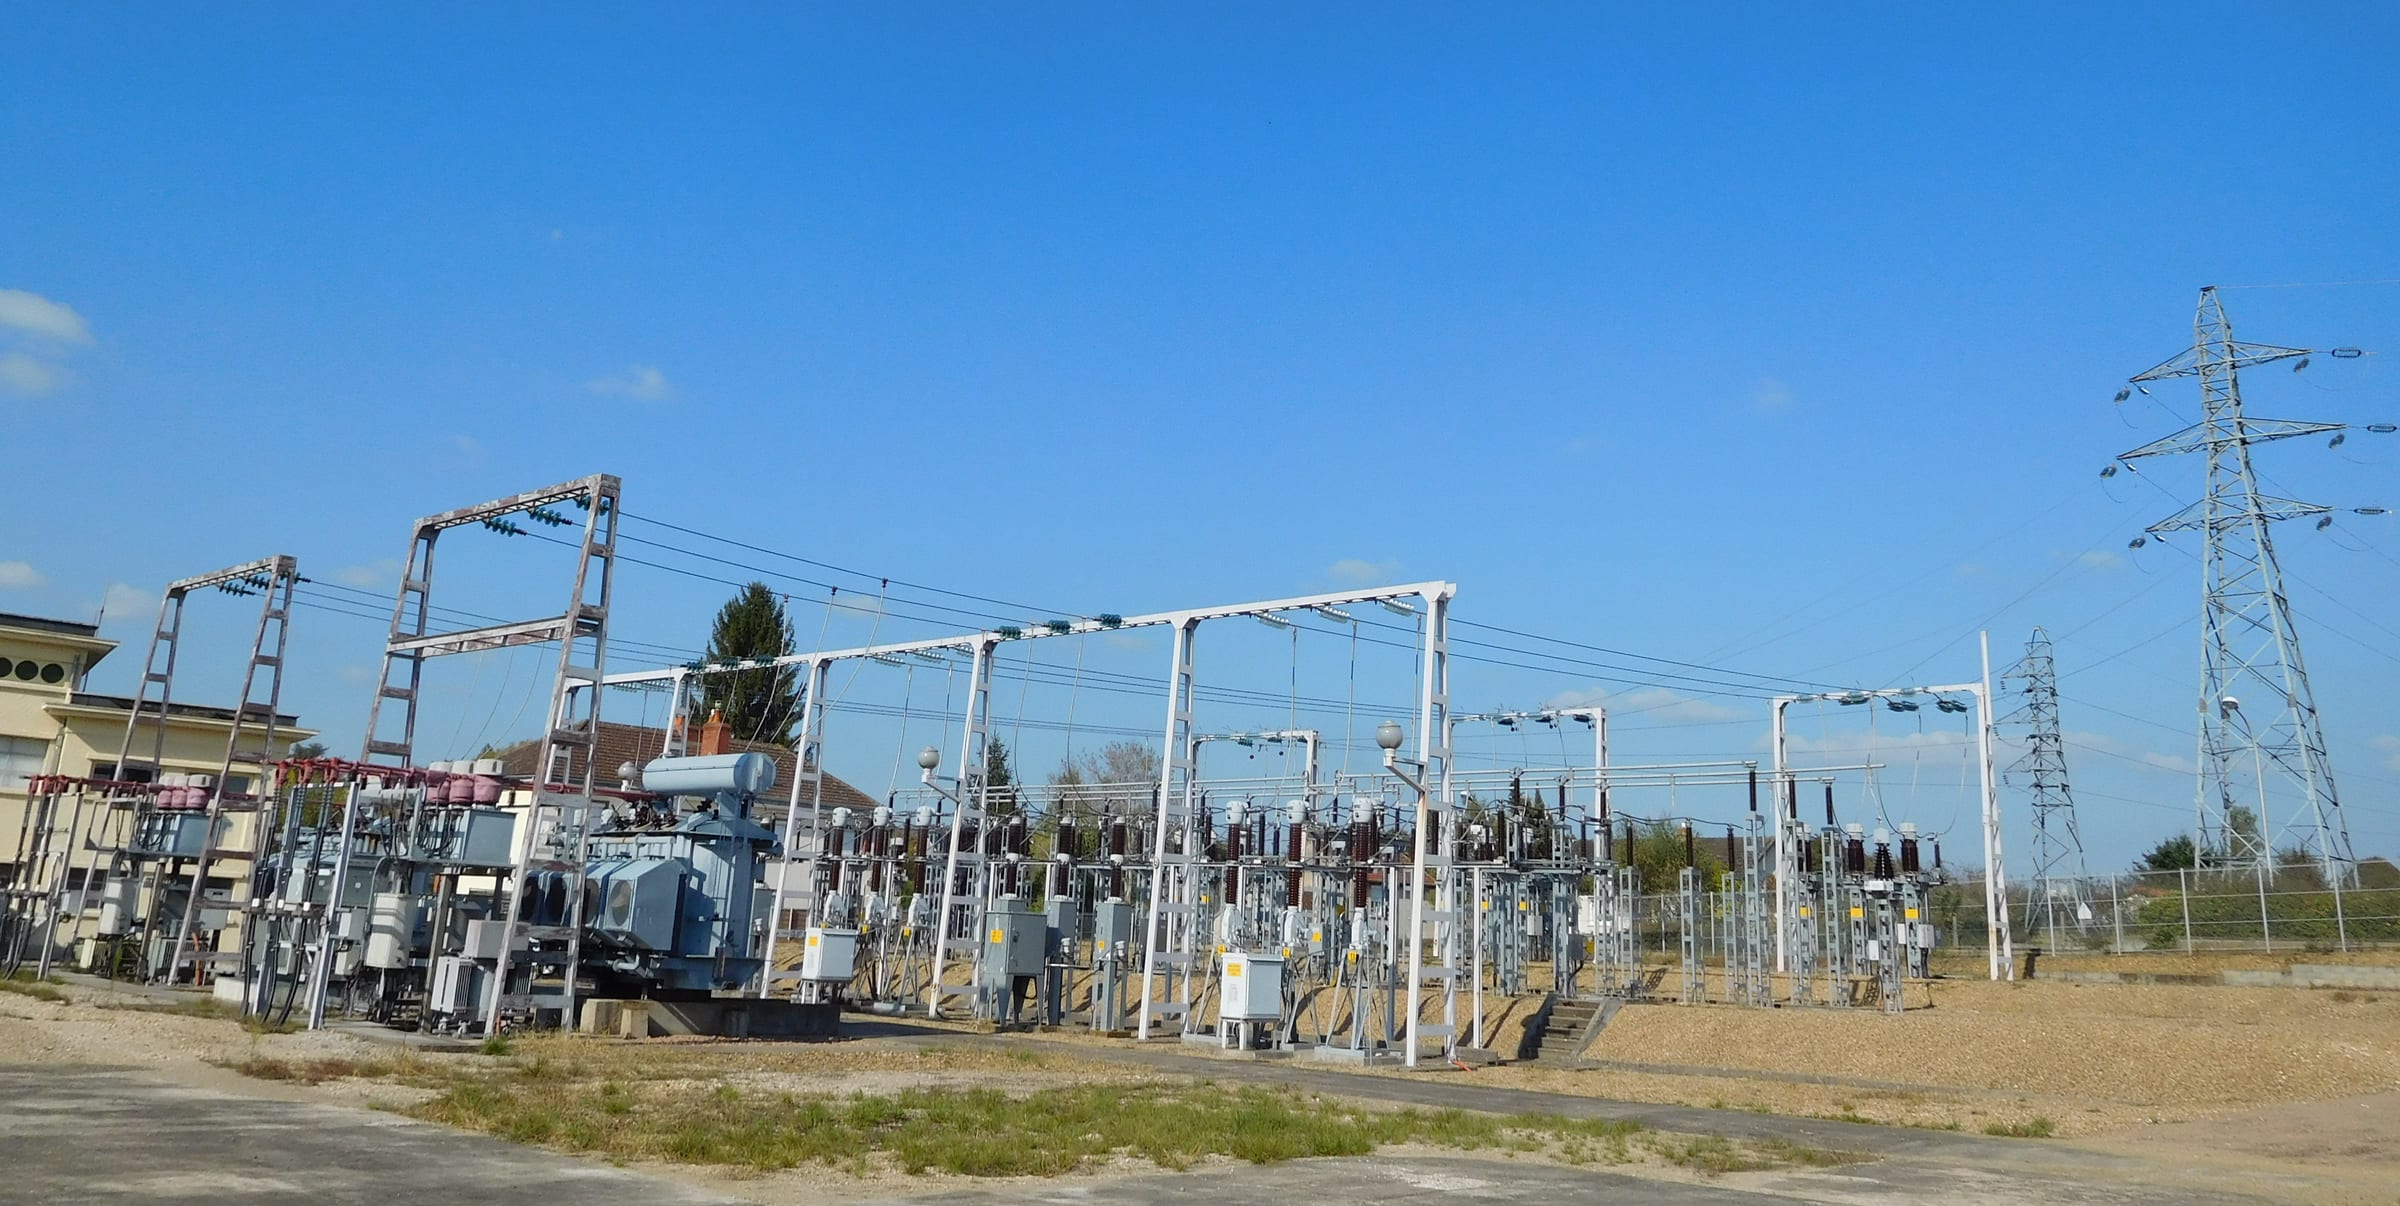
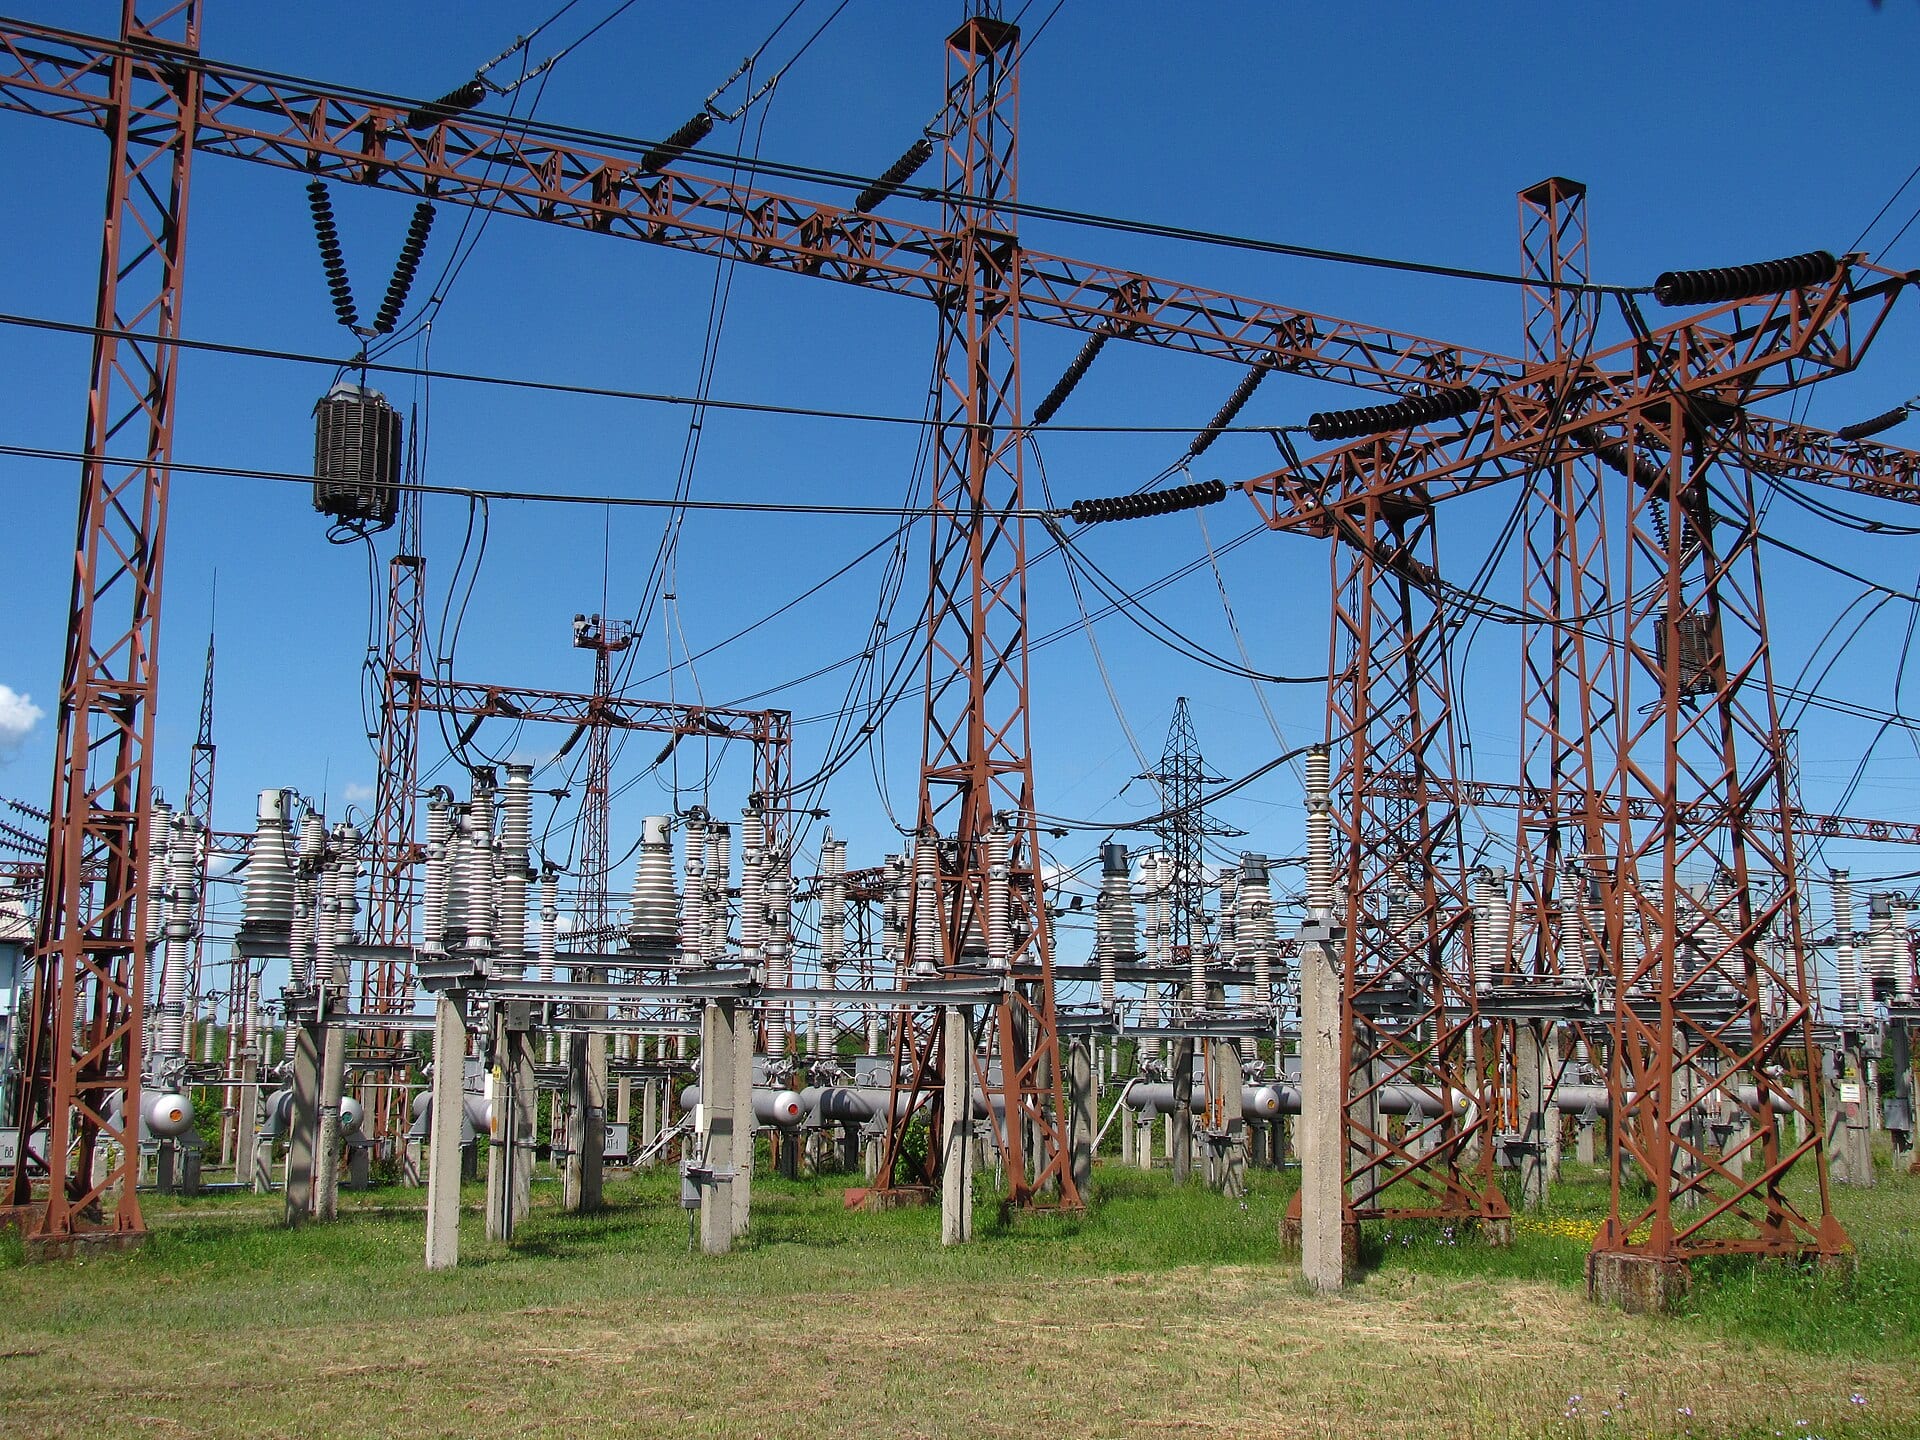
El 25 de septiembre, Eaton−3.35% — Eaton, down 3.35 percent today, el grupo de gestión de energía con sede en Dublín, acordó comprar COL Group al fondo Power Opportunities de Oaktree por un valor de empresa —el precio incluida la deuda asumida— de 810 millones de euros, unos 919 millones de dólares 12. COL fabrica equipos de maniobra de media tensión y sistemas de automatización de redes: el equipamiento que dirige la energía por las redes de las eléctricas y la lleva hasta los emplazamientos 1. Oaktree, la firma de inversión con sede en Los Ángeles que compró COL en 2021, vende tras cinco años 2.
COL nació en 1920, emplea a unas 400 personas en fábricas de Turín, Milán, Bérgamo y Catania y se prevé que facture 250 millones de euros en 2027 12. Omar Zaire, presidente de la región Europa, Oriente Medio y África de Eaton, afirmó que la operación refuerza las «soluciones de energía integradas de la red al chip» para clientes eléctricos y de centros de datos 1.
Vender lo que cae paga, más o menos, la entrada
Un documento regulatorio del 16 de octubre ha reformulado las cuentas de 2025 de Eaton para mostrar como un único segmento el negocio de vehículos del que se desprende, Mobility: 3.110 millones de dólares de ventas el pasado año, frente a 3.450 millones en 2024 y 3.600 millones en 2023 34. Mobility se fusionará con el fabricante estadounidense de trenes de transmisión Dana para finales del primer trimestre de 2027, lo que aportará a Eaton unos 1.100 millones de dólares en efectivo 35.
Las ventas de Mobility caen por tercer año consecutivo
Data
| Ventas netas de Mobility | |
|---|---|
| 2023 | $3.6B |
| 2024 | $3.45B |
| 2025 | $3.11B |
COL cerrará ese mismo trimestre, pendiente de la aprobación regulatoria, de modo que la salida del negocio del automóvil financia, aproximadamente, la entrada en Italia 1. La operación plantea además la disyuntiva entre comprar o construir: Eaton terminó en menos de diez meses una ampliación automatizada de 5.000 metros cuadrados para la fabricación de interruptores en Schrems (Austria) 6, y pagará unas 3,2 veces las ventas previstas por las cuatro plantas italianas de COL 12.
La demanda es real, y la mayoría lleva fecha de 2028
Las ventas del segundo trimestre ascendieron a 8.530 millones de dólares, un 21% más, de los cuales 14 puntos fueron orgánicos, es decir, sin computar adquisiciones, y Eaton elevó su previsión de crecimiento orgánico para el conjunto del año hasta el 11%-13% 5. Electrical Global, el segmento al que se incorporará COL, creció un 44%, aunque solo 18 puntos de ese avance fueron orgánicos; el resto llegó con la compra del negocio de refrigeración líquida de Boyd, de 9.550 millones de dólares, cerrada en marzo 57.
La cartera de pedidos de Electrical Global creció un 103% interanual, frente al 43% del conjunto de los negocios eléctricos, y los pedidos de centros de datos subieron en torno al 85% 5. La dirección cifró la cartera de pedidos de centros de datos en EE UU en 307 gigavatios, el equivalente a 15 años de construcción al ritmo de 2025, y su conversión en ventas se producirá en su mayor parte a partir de 2028 5.
El crecimiento de los ingresos se ha más que cuadruplicado desde el mínimo de finales de 2024
Data
| Crecimiento de ingresos, % interanual | |
|---|---|
| T1 '24 | 8.4% |
| T2 '24 | 8.3% |
| T3 '24 | 7.9% |
| T4 '24 | 4.6% |
| T1 '25 | 7.3% |
| T2 '25 | 10.7% |
| T3 '25 | 10.1% |
| T4 '25 | 13.1% |
| T1 '26 | 16.8% |
| T2 '26 | 21.4% |
El crecimiento del trimestre se concentró en el negocio eléctrico; la unidad que se escindirá quedó plana
Data
| Value | |
|---|---|
| Electrical Global | 44% |
| Electrical Americas | 18% |
| Aerospace | 13% |
| Mobility (sin cambios) | 0% |
Los incumbentes también crecen, y el múltiplo da por hecha la ejecución
Schneider Electric, el incumbente eléctrico francés, acaba de firmar un crecimiento orgánico del 16,9% sobre una facturación trimestral de 11.460 millones de euros, con una demanda de centros de datos que más que se ha duplicado, y ha elevado su previsión para 2026 8. Eaton llega a ese mercado doméstico como retador, con 40,6 veces los beneficios de los últimos doce meses a cuestas y una capitalización bursátil de 154.900 millones de dólares 9.
La clave está en la división: los 810 millones de euros entre los 250 millones de ventas previstas de COL para 2027 dan unas 3,2 veces los ingresos, mientras que la operación de refrigeración líquida de Boyd, de 9.550 millones de dólares, costó unas 5,3 veces sus ingresos anuales previstos, de 1.800 millones de dólares 15. Tras Boyd, Eaton mantiene además 18.500 millones de dólares de deuda a largo plazo y pagó 201 millones de dólares en intereses en el trimestre, casi el triple que un año antes 5. La demanda que respalda la compra de COL se convertirá en ventas, en su mayor parte, a partir de 2028 o más tarde 5.
La próxima lectura llega el 3 de noviembre
Eaton publicará los resultados del tercer trimestre el 3 de noviembre, antes de la apertura, con el consenso en 3,54 dólares por acción 9. Las claves: si Electrical Global mantiene su ritmo de crecimiento orgánico y si los reguladores aprueban COL en el mismo trimestre en que se complete la escisión de Mobility 13. Eaton apuesta a que puede comprar cuota europea más rápido de lo que Schneider, Siemens y ABB, los incumbentes eléctricos del continente, pueden defenderla.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.