Eaton sai dos carros e compra, por € 810 milhões, fabricante italiana de equipamentos de manobra com 106 anos
Documento de 16 de outubro reapresenta o negócio automotivo que a Eaton está cindindo; acordo de 25 de setembro pela italiana COL Group mostra o que a companhia compra no lugar. Os dois fecham no primeiro trimestre de 2027, em busca da demanda por redes elétricas e data centers que se converte em receita, na maior parte, a partir de 2028.
 Vincent Jiang · 3 min read
Oaktree sai de fabricante italiana centenária, e a Eaton entra
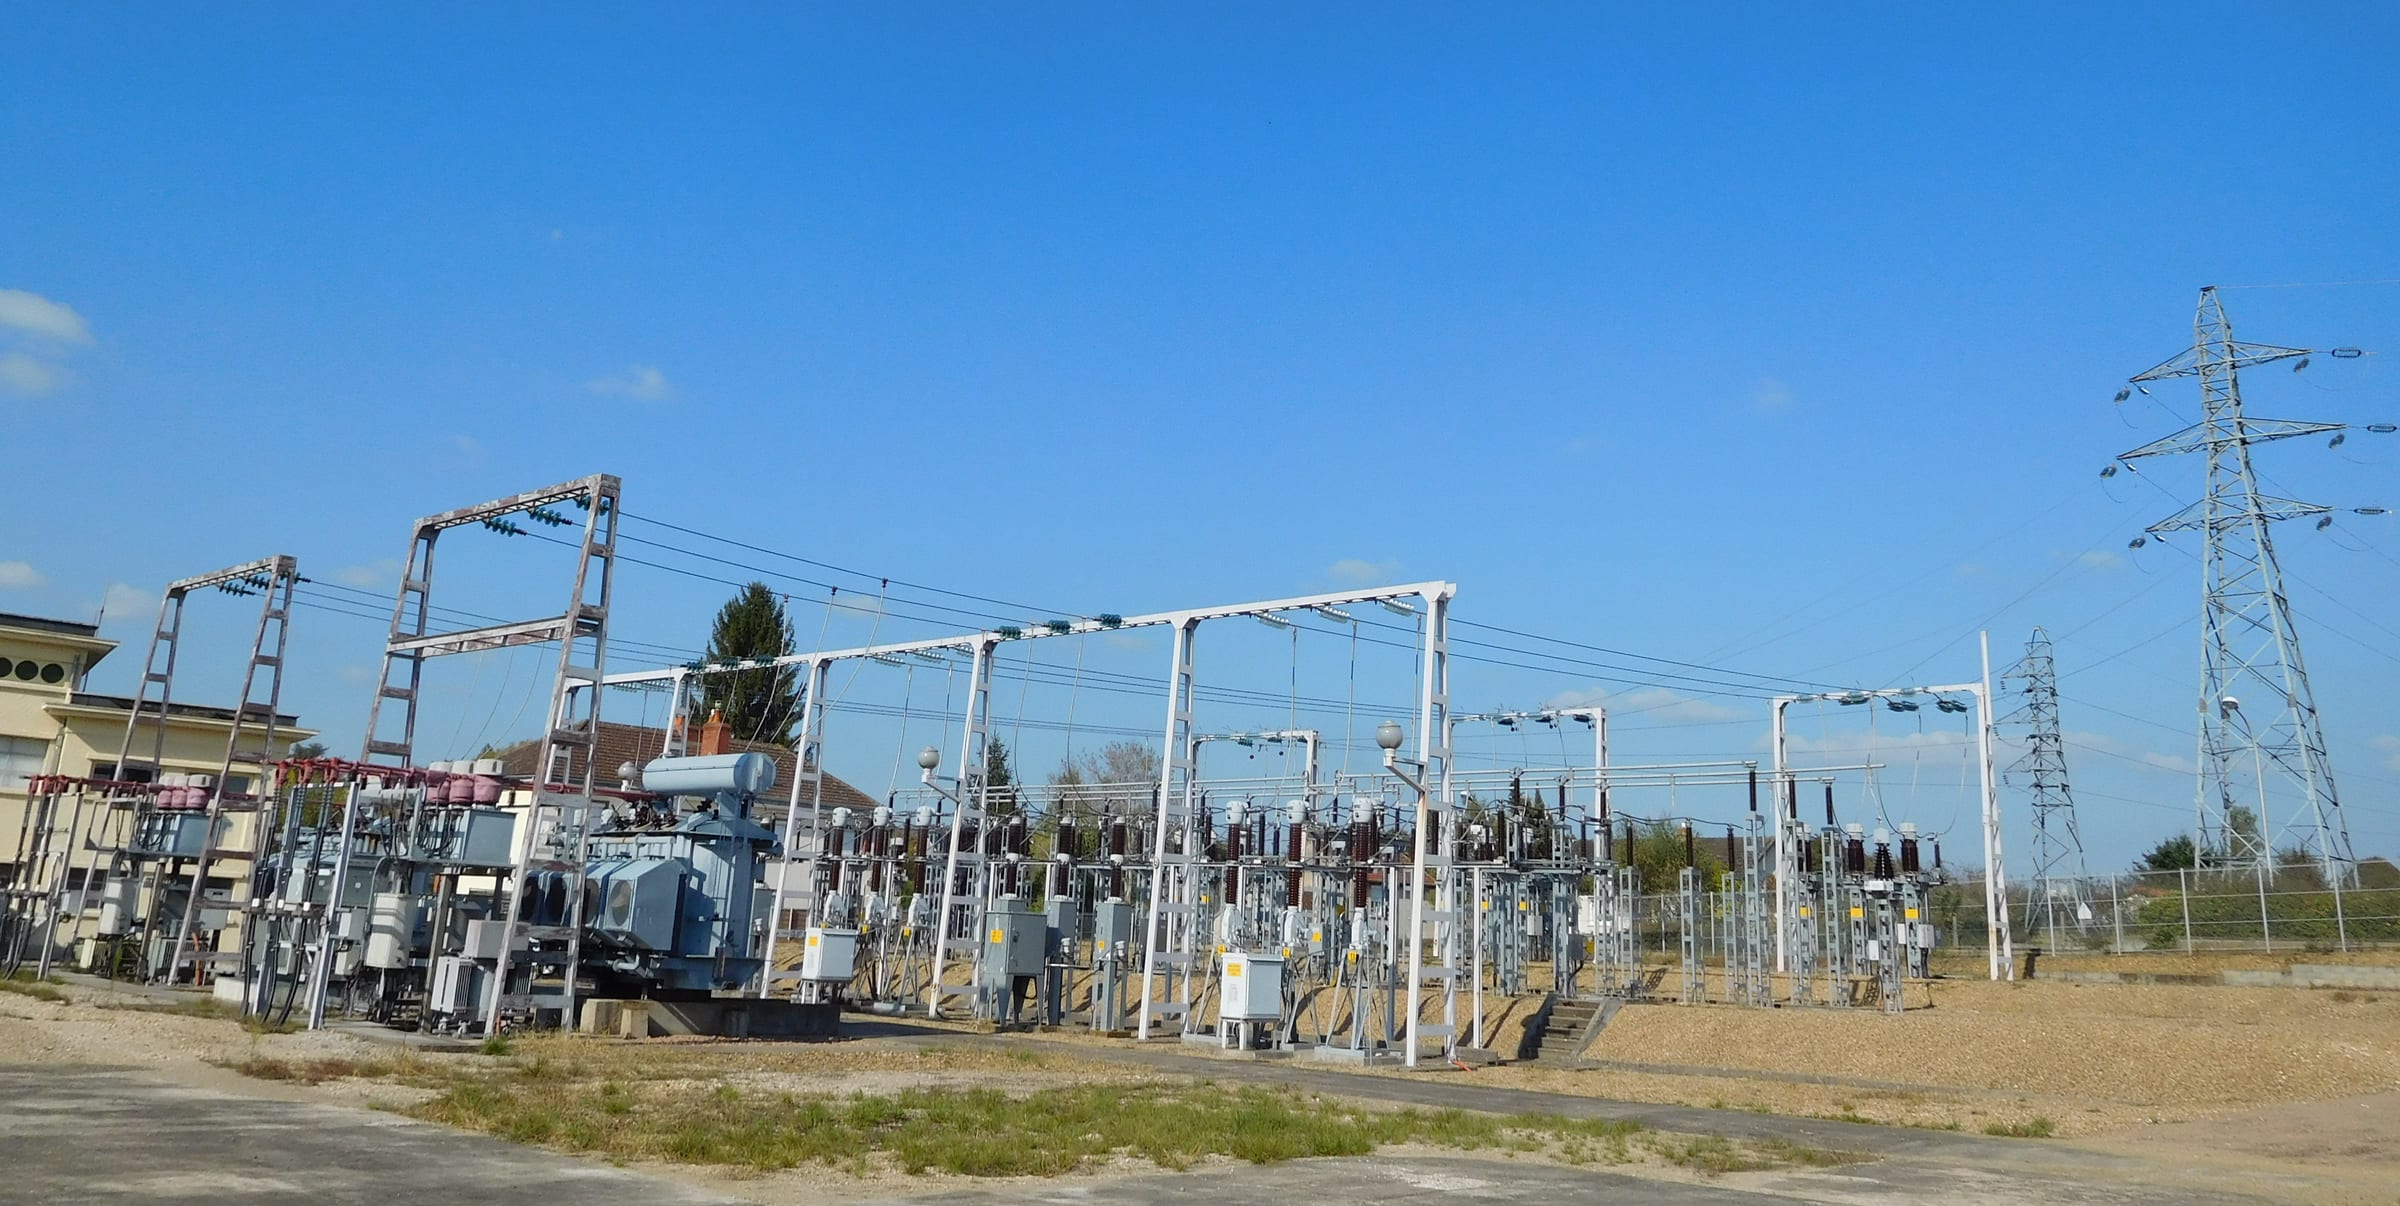
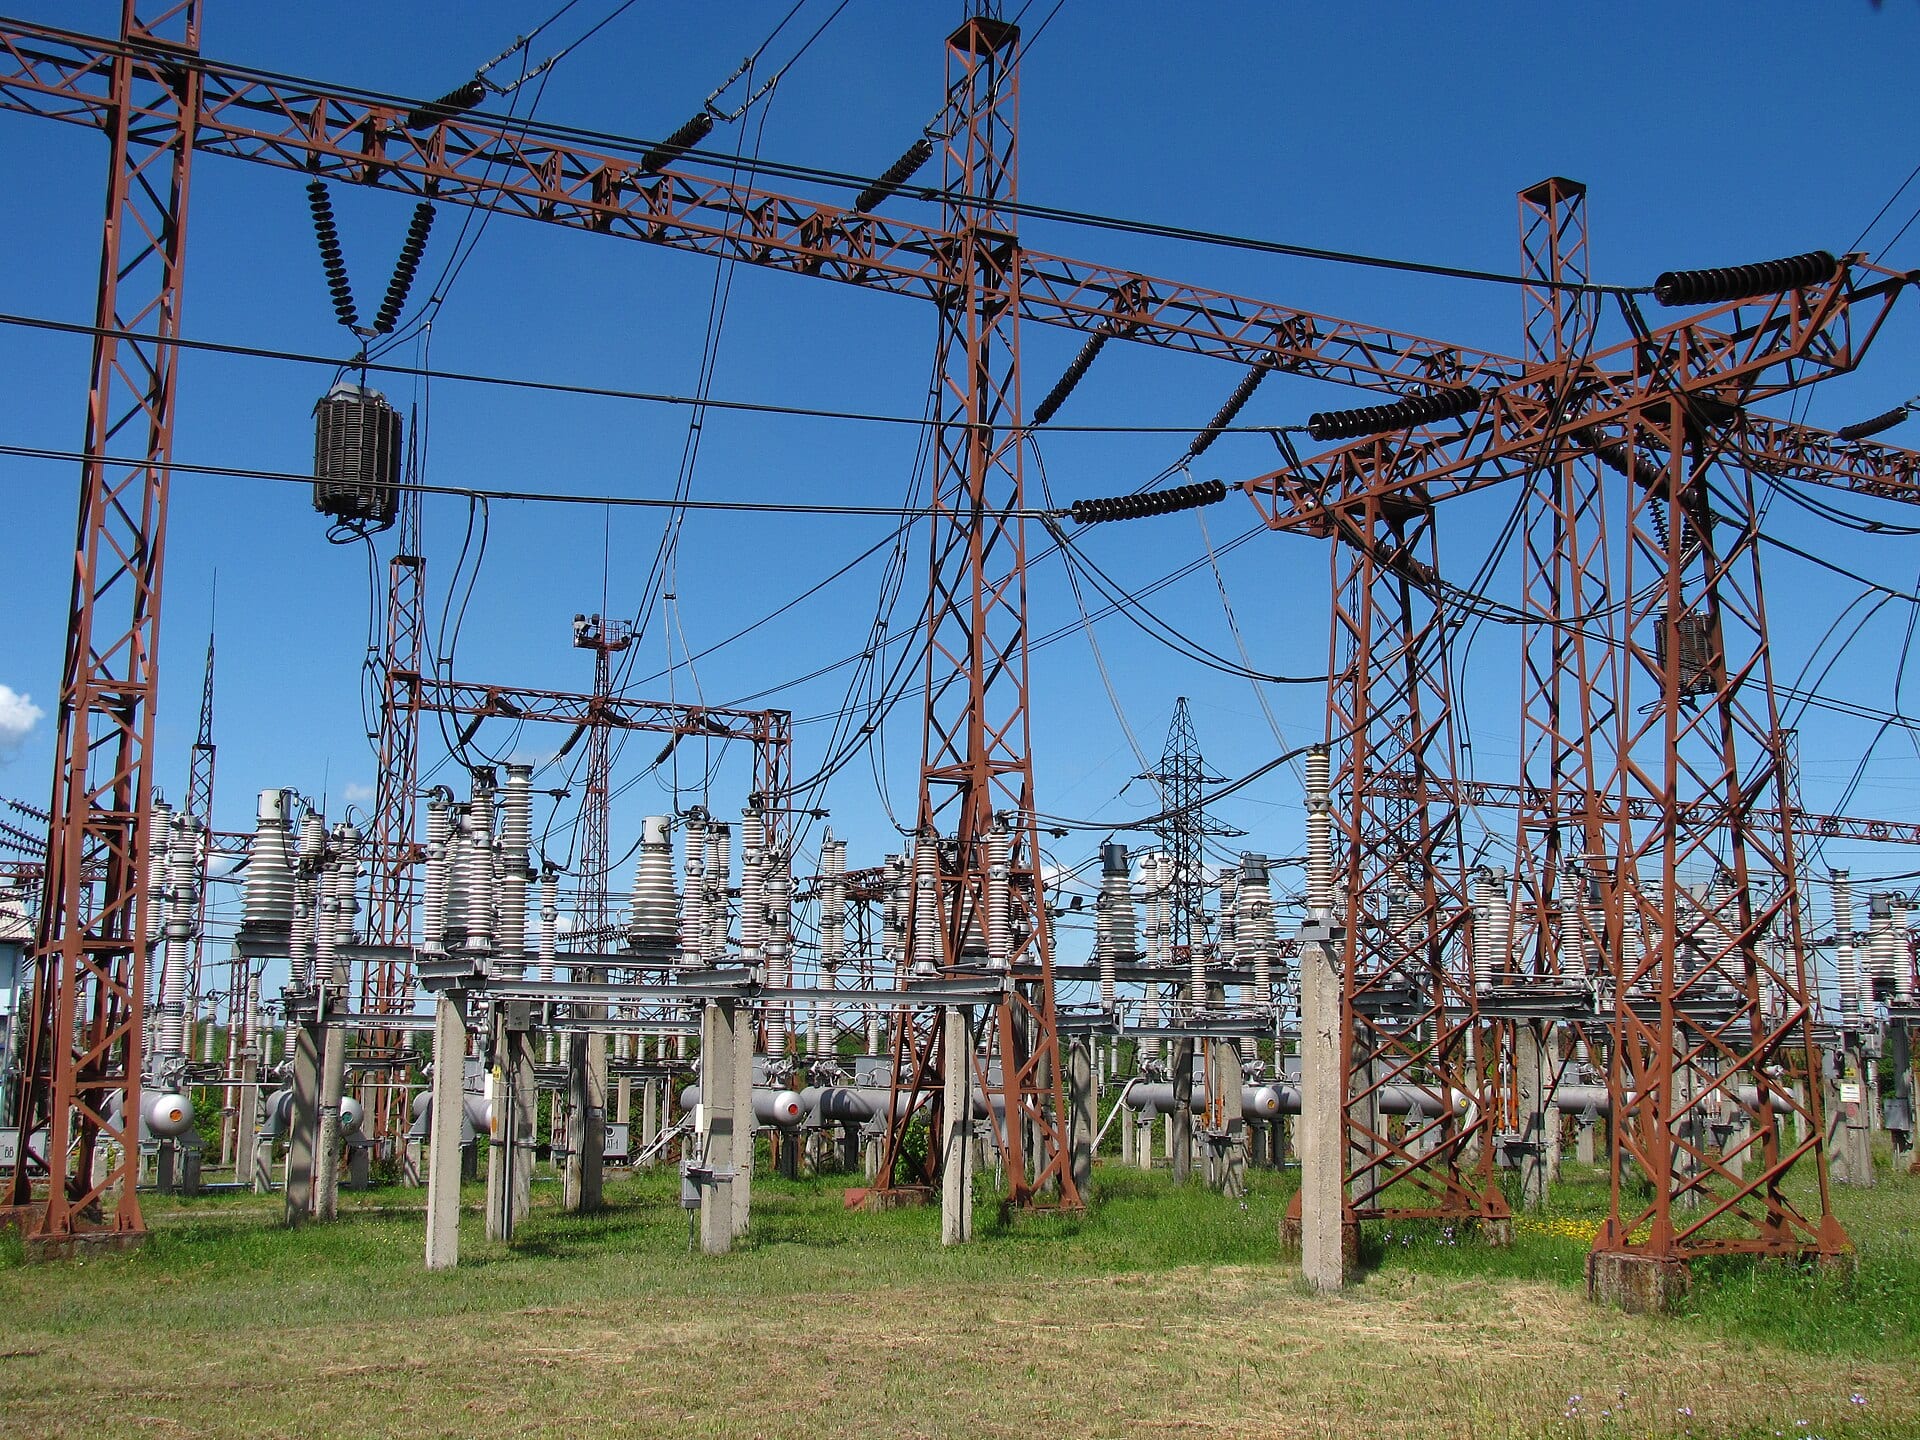
Em 25 de setembro, a Eaton−3.35% — Eaton, down 3.35 percent today, empresa de gestão de energia sediada em Dublin, assinou acordo para comprar a COL Group do fundo Power Opportunities, do Oaktree por um valor de empresa (enterprise value) — preço que inclui a dívida assumida — de € 810 milhões, o equivalente a cerca de US$ 919 milhões 12. A COL fabrica equipamentos de manobra (switchgear) de média tensão e sistemas de automação de redes elétricas, os equipamentos que encaminham a energia pelas redes das concessionárias e a levam até os pontos de consumo 1. O Oaktree, gestora de investimentos de Los Angeles que comprou a COL em 2021, desinveste agora, cinco anos depois 2.
Fundada em 1920, a COL emprega cerca de 400 pessoas em fábricas em Turim, Milão, Bérgamo e Catânia e deve faturar € 250 milhões em 2027 12. Omar Zaire, presidente da região Europa, Oriente Médio e África da Eaton, disse que o acordo fortalece "soluções integradas de energia da rede ao chip" para clientes de concessionárias e de data centers 1.
Vender o negócio em queda praticamente paga a entrada
Um documento de 16 de outubro reapresentou as contas de 2025 da Eaton para concentrar em um único segmento, o Mobility, o negócio automotivo do qual a companhia está se desfazendo: US$ 3,11 bilhões em vendas no ano passado, ante US$ 3,45 bilhões em 2024 e US$ 3,60 bilhões em 2023 34. O Mobility se funde com o fabricante americano de sistemas de transmissão Dana até o fim do primeiro trimestre de 2027, entregando à Eaton cerca de US$ 1,1 bilhão em caixa 35.
Vendas do Mobility caem pelo terceiro ano seguido
Data
| Vendas líquidas do Mobility | |
|---|---|
| 2023 | $3.6B |
| 2024 | $3.45B |
| 2025 | $3.11B |
A compra da COL é concluída no mesmo trimestre, sujeita à aprovação regulatória — e, assim, a saída dos carros praticamente financia a entrada na Itália 1. Com a operação vem a questão de comprar ou construir: a Eaton concluiu em menos de dez meses uma ampliação automatizada de 5 mil metros quadrados para a produção de disjuntores em Schrems, na Áustria 6 e paga cerca de 3,2 vezes as vendas previstas para as quatro plantas italianas da COL 12.
A demanda é real, e a maior parte está marcada para 2028
As vendas do segundo trimestre somaram US$ 8,53 bilhões, alta de 21%, sendo 14 pontos de crescimento orgânico — ou seja, sem aquisições —, e a Eaton elevou a projeção de crescimento orgânico do ano para a faixa de 11% a 13% 5. O Electrical Global, segmento em que a COL vai entrar, cresceu 44%, mas apenas 18 pontos foram orgânicos; o restante veio com a aquisição da Boyd, empresa de refrigeração líquida, de US$ 9,55 bilhões, concluída em março 57.
A carteira de pedidos (backlog) do Electrical Global subiu 103% na comparação anual, contra 43% nos negócios elétricos como um todo, e os pedidos de data centers aumentaram cerca de 85% 5. A gestão estima em 307 gigawatts a carteira de data centers nos EUA — o equivalente a 15 anos de construção no ritmo de 2025 —, com a maior parte se convertendo a partir de 2028 5.
Crescimento da receita mais que quadruplicou desde o piso do fim de 2024
Data
| Crescimento da receita, % a/a | |
|---|---|
| 1T24 | 8.4% |
| 2T24 | 8.3% |
| 3T24 | 7.9% |
| 4T24 | 4.6% |
| 1T25 | 7.3% |
| 2T25 | 10.7% |
| 3T25 | 10.1% |
| 4T25 | 13.1% |
| 1T26 | 16.8% |
| 2T26 | 21.4% |
O crescimento do 2º trimestre veio do elétrico; a unidade que será cindida ficou estável
Data
| Value | |
|---|---|
| Electrical Global | 44% |
| Electrical Americas | 18% |
| Aerospace | 13% |
| Mobility (estável) | 0% |
As incumbentes também crescem, e o múltiplo pressupõe execução
A Schneider Electric, a incumbente do setor elétrico da França, acaba de registrar crescimento orgânico de 16,9% sobre vendas trimestrais de € 11,46 bilhões, com a demanda por data centers mais que dobrando, e elevou sua projeção para 2026 8. A Eaton chega a esse mercado doméstico como desafiante, negociada a 40,6 vezes o lucro dos últimos 12 meses, com valor de mercado de US$ 154,9 bilhões 9.
A divisão é o ponto: € 810 milhões divididos pelos € 250 milhões de vendas previstas da COL para 2027 dão cerca de 3,2 vezes a receita, enquanto a compra da Boyd, de refrigeração líquida, por US$ 9,55 bilhões custou cerca de 5,3 vezes a receita anual esperada de US$ 1,8 bilhão 15. Depois da Boyd, a Eaton também carrega US$ 18,5 bilhões em dívida de longo prazo e pagou US$ 201 milhões de juros no trimestre, quase o triplo de um ano antes 5. E a demanda que embasa a compra da COL se converte em receita majoritariamente a partir de 2028 5.
O próximo balanço chega em 3 de novembro
A Eaton divulga os resultados do terceiro trimestre antes da abertura do mercado em 3 de novembro, com consenso de US$ 3,54 por ação 9. Os sinais: se o Electrical Global mantém o ritmo orgânico e se os reguladores aprovam a COL no mesmo trimestre em que se completa a cisão do Mobility 13. A Eaton aposta que consegue comprar participação no mercado europeu mais rápido do que a Schneider, a Siemens e a ABB, as incumbentes elétricas da Europa, conseguem defendê-la.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.