Demo de MRAM com CXL da Everspin é um pitch de vendas — e o aparato sobre a caixa de madeira deixa isso claro
A primeira demonstração do mundo de MRAM conectada por CXL apoia-se em 4 GB de memória trafegando por um enlace PCIe Gen3 — e uma empresa que captou US$ 80,3 milhões em 23 anos não consegue financiar a fabricação em volume que o pitch sugere. Quem paga, quem se beneficia e o que a saída da Infineon do mercado de memórias, de US$ 1,12 bilhão, diz sobre as chances.
 Vincent Jiang · 3 min read
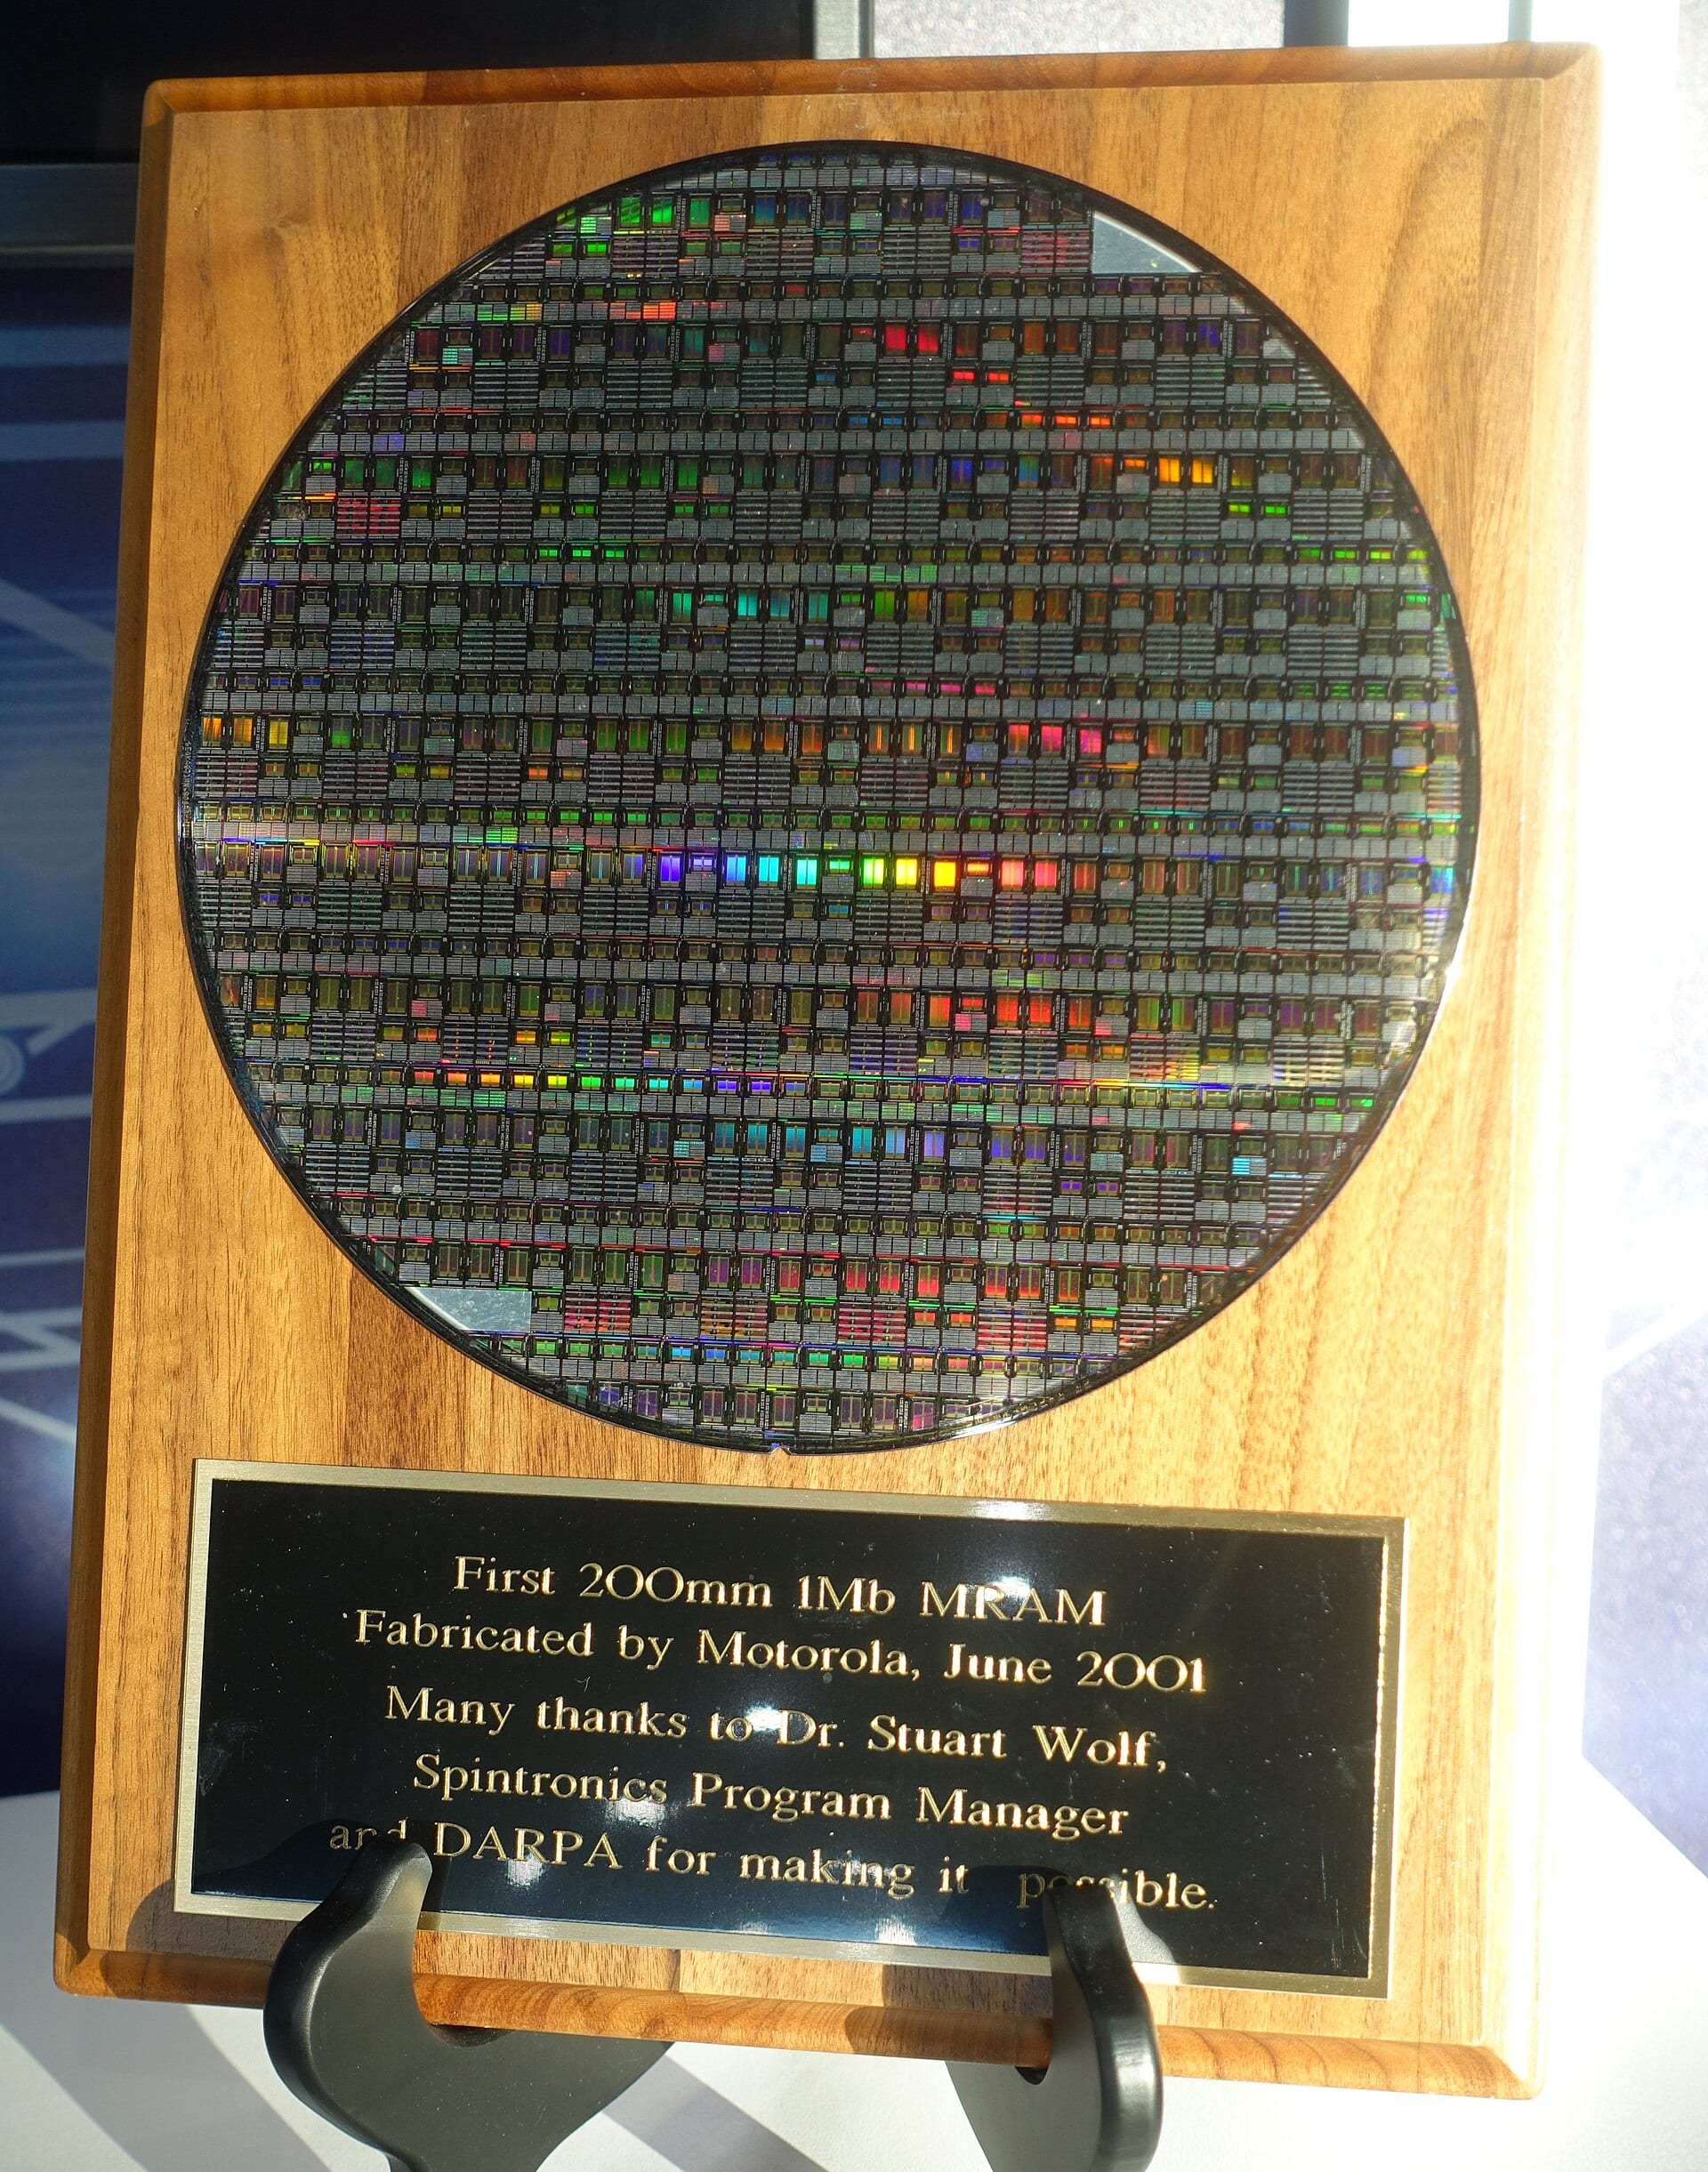
A Everspin anunciou em 29 de setembro a “primeira plataforma do mundo de MRAM conectada por CXL”: quatro módulos de memória MRAM de 1 GB em uma placa FPGA, ligados a um servidor Supermicro por um enlace CXL, com gravações até 100 vezes mais rápidas que as do armazenamento de estado sólido NAND. 1 2 A maior parte da cobertura especializada reproduziu o comunicado sem mudar uma vírgula; uma das matérias apresentou o anúncio como solução para a “parede da memória” (memory wall) — o gargalo que deixa clusters de GPUs ociosos nos checkpoints de treinamento. 3 O que o aparato de fato era, e o que ele pode realisticamente valer, conta outra história.
O aparato é menor que o pitch
O único veículo que perguntou obteve respostas. A demonstração usou 4 GB de MRAM DDR4 PERSYST da Everspin (quatro UDIMMs de 1 GB, que o Blocks & Files identifica como uma família de 1 gigabit por módulo) montados em uma placa FPGA AMD Alveo U250. 1
O enlace CXL, por sua vez, rodava sobre um PCIe Gen3 de 8 lanes — informação confirmada oficialmente pela Everspin —, embora o comunicado venda checkpointing e cache KV persistente para servidores de IA. 1 Esses casos de uso exigem enlaces Gen5 ou Gen6, como o Blocks & Files observou antes de perguntar. 1 Uma demo é um pitch de vendas, não um produto.
Um trimestre recorde não é um modelo de negócios
A lacuna comercial é ainda mais larga. A Everspin captou US$ 80,3 milhões desde 2003 e abriu capital em 2017 com uma linha de receita em ziguezague; 1 o rendimento de fabricação do MRAM é estimado entre 70% e 85%, contra mais de 90% no NAND maduro, e levar módulos de 1 GB às densidades de múltiplos terabytes que os data centers compram é um problema de manufatura que só dinheiro resolve. 3
Receita subiu em sete dos oito trimestres, até o recorde de US$ 18,7 milhões
Data
| Receita | |
|---|---|
| 3T24 | $12.09M |
| 4T24 | $13.24M |
| 1T25 | $13.14M |
| 2T25 | $13.2M |
| 3T25 | $14.06M |
| 4T25 | $14.8M |
| 1T26 | $14.87M |
| 2T26 | $18.74M |
A empresa acabou de reportar uma receita recorde de US$ 18,7 milhões no segundo trimestre, alta de 42% sobre um ano antes, puxada por um contrato de defesa de US$ 40 milhões. Ainda assim, contabilizou um prejuízo de US$ 3,6 milhões em bases GAAP, após despesas com litígio. 5 A ação está cotada a US$ 16,37, contra uma faixa de 52 semanas de US$ 6,12 a US$ 51,50 — sinal de que os acionistas já precificaram essa história uma vez, para cima e para baixo. 5
Linha especializada descartada vale quase o triplo da Everspin
A reprecificação na casa ao lado é o sinal revelador. Em 30 de setembro, a Infineon acertou vender seu negócio de NOR Flash e F-RAM, em escala muito maior que o da Everspin, para a Winbond, por US$ 1,12 bilhão em dinheiro. 4 O valor equivale a cerca de 2,8 vezes toda a capitalização de mercado da Everspin, de US$ 396 milhões, 4 5 uma linha especializada descartada valendo quase o triplo da empresa inteira — a medida honesta de onde o balanço da Everspin está. Qualquer saída do nicho passa pelo balanço de um parceiro: uma Winbond, uma Microchip, uma empresa de defesa. O sinal a acompanhar é um parceiro de manufatura ou licenciamento com contrato assinado e capital para produção em volume antes da próxima divulgação de resultados; o silêncio nesse ponto confirmaria a demonstração como prospecção de tecnologia — e deixaria o pedágio da memória de IA com a Micron, a SK Hynix e a Samsung. 3
Deepdive
AI-generated from this story and its cited sources. Not investment advice.