フォックスコンの上海上場ラック製造子会社、自社株買いの全買付価格を下回る
富士康工業インターネット(FII)はAIラックの3桁成長を背景に上半期利益をほぼ倍増させた。だが上海株式は9月、下限の10億元に達して終了した自社株買いの最安買付価格を下回って終えた。アナリスト13人の平均目標株価は今なお91.68元だ
 Vincent Jiang · 2 min read
自社株買い、下限を5,218元超えて終了
富士康工業インターネットの取締役会は7月27日、上限20億元の自社株買いを承認した1。9月18日には、親会社の鴻海精密工業が上海上場子会社について買い付けの完了を発表した。買い付けたのは1,583万3,353株(発行済み株式の0.08%)で、手数料を除く総額は10億5,217.68元。買付価格は1株当たり59.91~66.40元、平均は63.16元だった2。
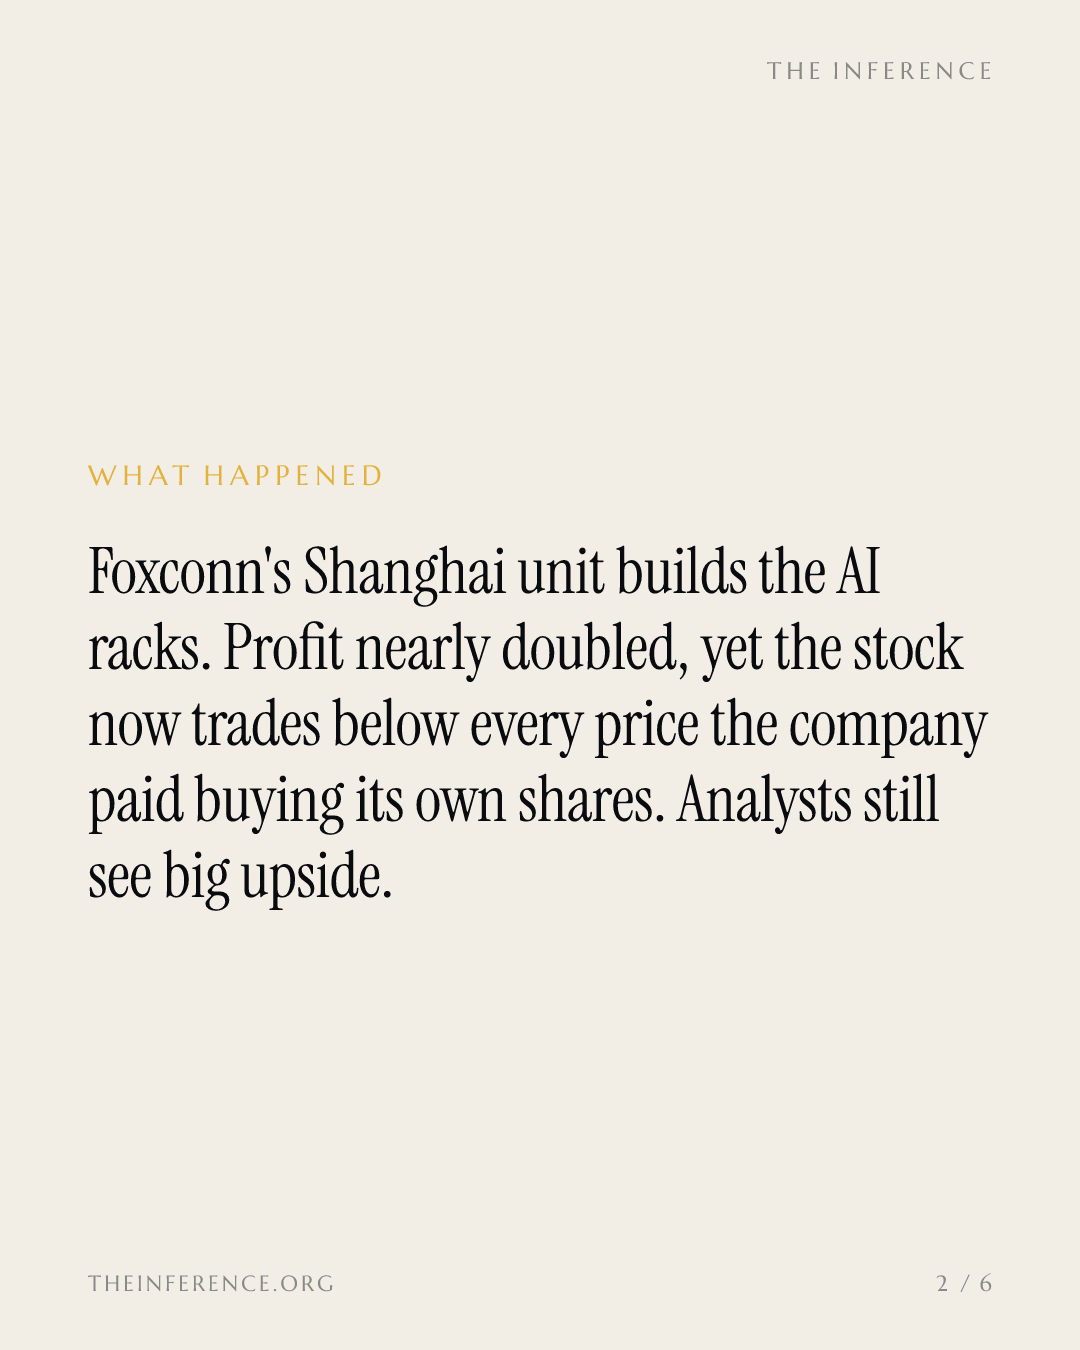
買い付けは計画の下限(10億元)に達した時点で終了しており、下限からの超過は5,218元だった39。66.40元を超える価格での買い付けは一度もなく、その後の追加買い付けも開示されていない2。9月30日には株価が58.20元まで下落。買い付け完了日の終値62.71元を約7%下回り、会社が自社株の買い付けで支払ったすべての価格を割り込んだ49。この終値は52週高値(84.95元)を31%下回る4。
FIIは自社株買いの価格帯をすべて下回る 目標株価は54~58%高い
- Estimate
Data
| Value | |
|---|---|
| 52週安値 | CNY 47.35 |
| 9月30日終値 | CNY 58.2 |
| 自社株買い最安値 | CNY 59.91 |
| 自社株買い平均 | CNY 63.16 |
| 自社株買い最高値 | CNY 66.4 |
| 52週高値 | CNY 84.95 |
| UOB適正株価 (estimate) | CNY 89.5 |
| アナリスト13人平均 (estimate) | CNY 91.68 |
ラック事業、会社全体の約6倍のペースで成長
こうした株価のさなかに出された中間決算は、上海上場の子会社自身の業績である。上期の親会社帰属純利益は95.99%増の237億4000万元となり、売上高は54.63%増の5578億6000万元だった4。第2四半期の純利益は131億5000万元で、前年同期比91%増、第1四半期比でも24.1%増となった4。クラウドコンピューティングの売上高は75.7%増、クラウド事業者向けAIサーバー売上高は230%増、GPUラック出荷台数は320%増、ASICラック出荷台数は300%増だった4。
需要面は親会社が語る。鴻海グループの輪番CEO、マイケル・チアン氏は通年のAIラック出荷台数が倍増を超えるとの見通しを示し、ベラ・ルービン(Vera Rubin)ラックが今四半期に量産に入ると述べた5。クラウド・ネットワーク製品は今や鴻海自身の売上高の過半を占める10。親会社の8月売上高は9218億台湾ドルで、8月としては過去最高だった6。
2026年上期 ラック関連はFII売上高全体の最大約6倍の伸び
Data
| Value | |
|---|---|
| 売上高全体 | 54.63% |
| クラウドコンピューティング | 75.7% |
| 純利益 | 95.99% |
| クラウド事業者向けAIサーバー売上高 | 230% |
| ASICラック出荷台数 | 300% |
| GPUラック出荷台数 | 320% |
アナリストは54~58%の上値余地とみる 取締役会の資金は66.40元で止まった
強気論が並ぶのは紙の上だ。UOB Kay Hianは9月7日に適正株価を89.50元に設定した7。アナリスト13人の平均目標株価は91.68元1、天風証券は同社の2026年の利益予想を499.8億元から625.7億元へ引き上げた8。だが、株価の値動きはもう一方の陣営の判定のように読める。親会社が84.16%を保有する同社で、取締役会は自社株買いで66.40元を超える価格を一切払わなかった3。アナリストが挙げるリスクは、部品価格、顧客の偏り、地政学リスクだ78。
鴻海の9月売上高が第3四半期ラック需要の最初の指標
鴻海精密工業の9月売上高は、8月分を9月5日に公表したのと同じ毎月のペースで6間もなく判明し、ラック需要を映す次の確かな数字となる。富士康工業インターネットは10月29日に第3四半期決算を発表する1。9月に出た上海上場子会社への評価で最も慎重だったのは、どのアナリストでもない。自社の取締役会が買いを止めた価格そのものだった。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.