ジェン・デジタル、ゴーダディ買収を打診 AIエージェント時代にドメイン8100万件
英フィナンシャル・タイムズ(FT)が予備的な買収提案の存在を報じた。条件は未公表で、協議は初期段階にある。市場はすでに「適合性」への疑問を織り込んだ。買い手のジェン株の下落率はゴーダディ株の上昇率を上回り、買収対象自身の集団訴訟が取引の前提となる顧客数に影を落としている。
 Vincent Jiang · 4 min read
ノートンの親会社が、世界のウェブサイトドメインの5分の1を手がける登録会社の買収を狙っている。ジェン・デジタル−1.80% — ジェン・デジタル, down 1.80 percent todayはこの数週間でゴーダディに買収提案を打診した。条件は未公表で、協議は初期段階。成立の保証もない1。市場の審判は、詳細の判明に先回りして下された。FTの報道が届いた9月24日、ジェン株は12.05%安の23.07ドル、ゴーダディ株は4.64%高の100.85ドルだった(9月27日付のヤフー・ファイナンスの報道による)2。買い手候補の下げ幅は、買収対象の上げ幅を上回った。この差こそ、今回の買収提案が答えを迫られる「価格と適合性」の問いである。
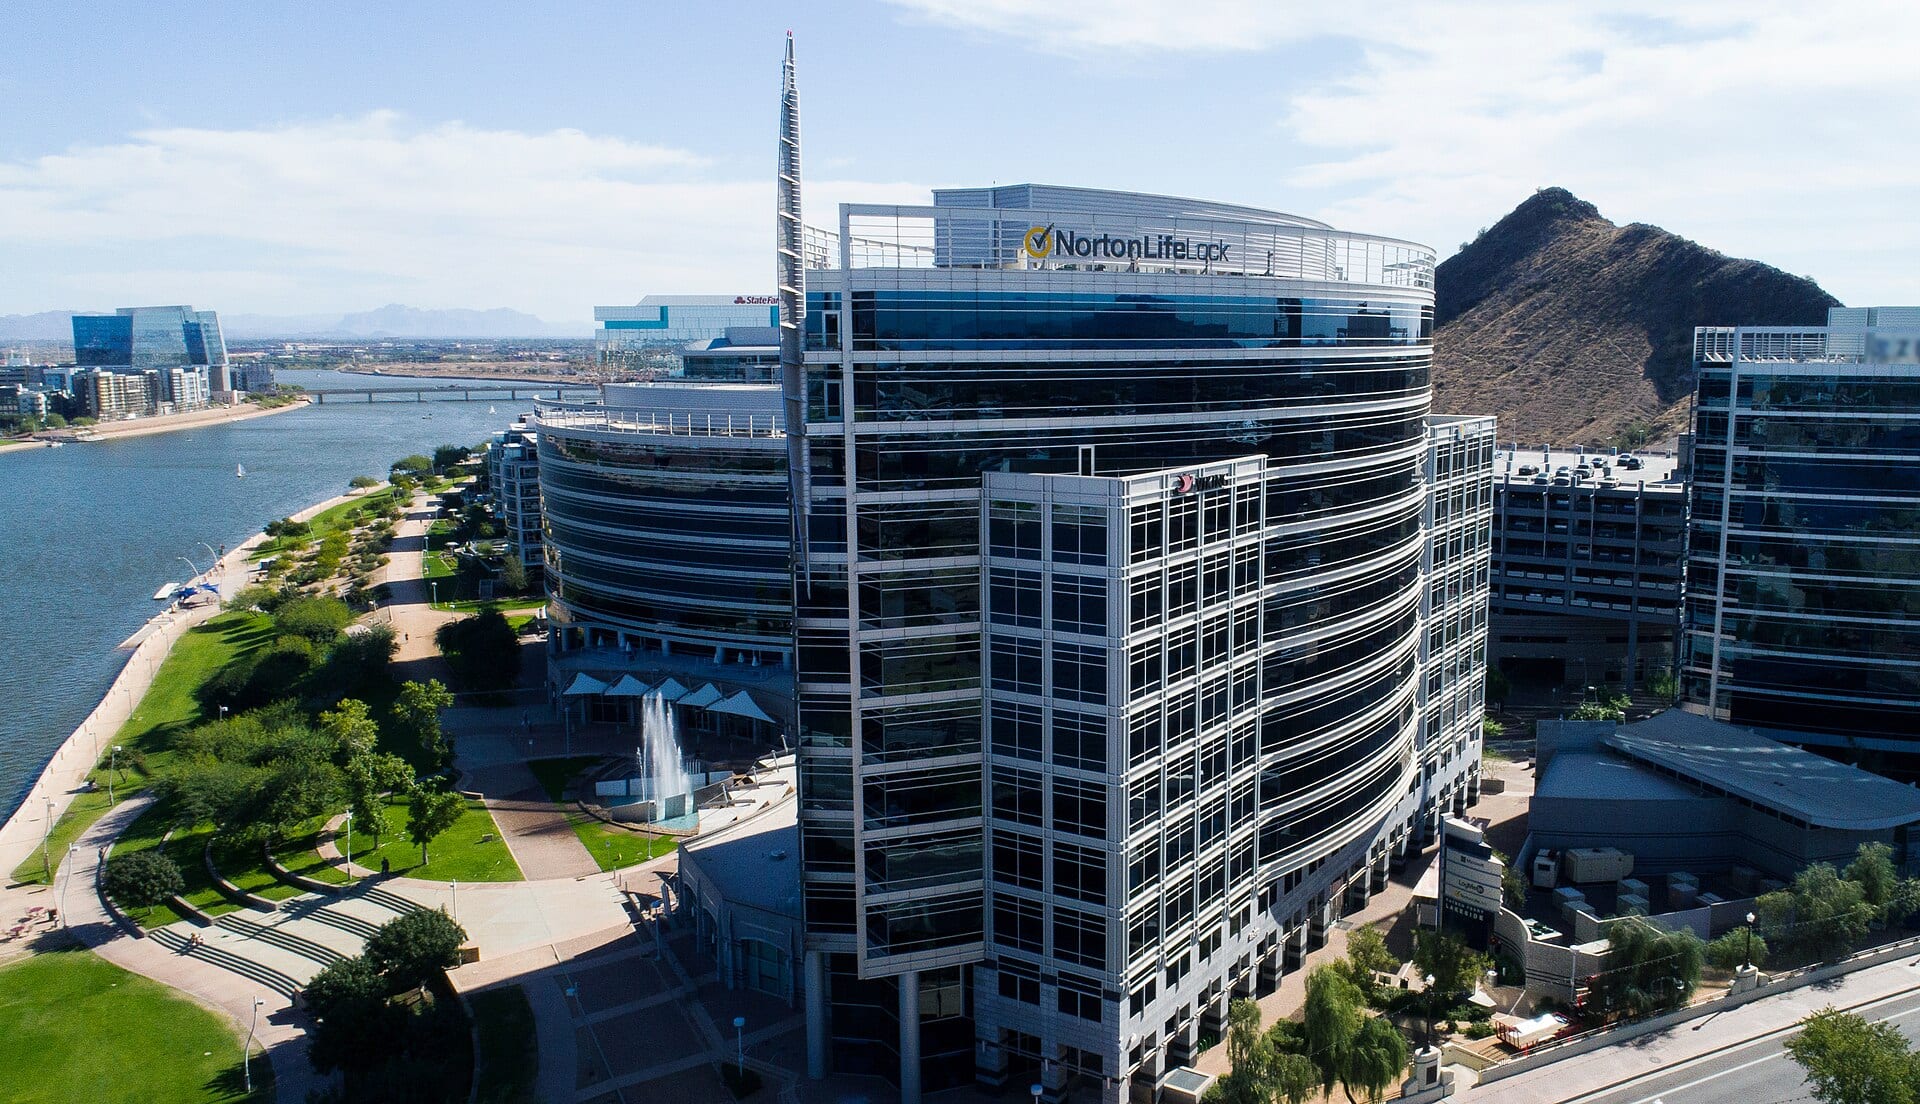
アリゾナ州テンピに本社を置くソフトウェア大手2社、価格の見えない買収提案
ジェン・デジタルはノートンライフロックとアバスト(Avast)の経営統合で誕生した。2025年に10億ドルでマネーライオン(MoneyLion)買収を完了し、現在は有料顧客8100万人を抱える15。ゴーダディが持ち込むのは、中小企業顧客2000万社と管理ドメイン8100万件という顧客基盤だ。ジェンはここにセキュリティー、アイデンティティー、決済をクロスセルできる1。FT報道とは別筋で、両社とも確認していない報道の一つは、取引額が118億ドルに達する可能性があると伝えた。両社いずれも、条件は開示されていないとしている5。ジェン自身の時価総額は10月6日時点で137億ドル。大手が小規模な相手を飲み込む買収ではなく、ほぼ対等な規模同士の統合である3。
ジェン・デジタルの売上高を直近で大きく押し上げたのは買収――2025年半ばのマネーライオン
Data
| 売上高 | |
|---|---|
| 24年7~9月 | $0.97B |
| 24年10~12月 | $0.99B |
| 25年1~3月 | $1.01B |
| 25年4~6月 | $1.26B |
| 25年7~9月 | $1.22B |
| 25年10~12月 | $1.24B |
| 26年1~3月 | $1.28B |
| 26年4~6月 | $1.34B |
CEOの持論「まず実行、買収はその後」
最高経営責任者(CEO)のヴィンセント・ピレット氏はアナリストに対し、観測についてコメントできないと述べた。続けてリンクトイン(LinkedIn)に買収の判断基準を投稿した。戦略的適合性、価格、効率性、1株当たり利益への寄与(アクリーション)、そして自社株買いと比べた価値の5点である5。RBCのアナリスト、マシュー・ヘドバーグ氏はジェンが月曜日に提出した8-Kについて、観測が飛び交う市場とは逆の読みを示した。買収へのハードルが高いだけに、大型取引の実現可能性は低く、現在の株価水準では自社株買いが資本の望ましい使い道になるとみる4。RBCは9月25日、投資判断「セクター・パフォーマーム」を維持したまま、ジェンの株価目標を30ドルから26ドルに引き下げた3。最高財務責任者(CFO)は前回の決算説明会で、4500万ドルの債務を返済してネットレバレッジを2.95倍に抑え、目標の3倍を下回ったことを誇らしげに語っていた2。自社とほぼ同規模の買収提案は、署名ひとつでこのメッセージを帳消しにしてしまう。
戦略的適合性は本物――成長は「信頼」にある
その戦略上の論理は、ジェン自身のセグメント構成に根ざしている。2027会計年度第1四半期、サイバーセーフティー(Cyber Safety)事業の収益は前年同期比4%増にとどまった一方、トラストベースドソリューションズ(Trust-Based Solutions)はブッキングス(受注額)が25%増、収益が24%増えた3。成長は「信頼」の中にあり、ゴーダディは信頼を生み出す機械だ。ドメイン、ウェブサイトのホスティング、中小企業向け決済を手がけ、AIエージェントが照合のために必要とするアイデンティティー層を握る。ゴーダディは正常化後のEBITDA利益率が33%超との前提で、約18億ドルのフリーキャッシュフローを見通している。AIによるウェブサイト構築サービスの台頭で株価が1年間で29.61%下落した結果、予想PERは9倍前後で推移している2。この割安感が買い手に与えるのがそうした実力であり、その割安感を生み出したのもAIの圧力だ。
ジェン・デジタルの成長はアンチウイルスでなく「信頼」にあり
Data
| Value | |
|---|---|
| サイバーセーフティーの収益 | 4 |
| トラストベースドソリューションズの収益 | 24 |
| トラストベースドソリューションズのブッキングス | 25 |
ゴーダディ自身の開示が語る「顧客2000万」の但し書き
顧客数2000万という数字には、ゴーダディ自身が自社の開示資料に記した但し書きが付きまとう1。ニューヨーク南部連邦地方裁判所で係属中の証券集団訴訟は、ゴーダディが1年契約の「.com」ドメインを4.99ドルへ大幅値引きするプロモーションを展開しながら、顧客獲得戦略について虚偽の説明をしていたと主張している。2025年第4四半期のブッキングスの伸び率が5%に鈍化したのを受け、株価は2026年2月25日に14.28%下落した6。代表原告の申し立て期限は2026年10月20日と26日26。ジェンがこの数字を軸に買収価格を組み立てようとしているまさにその時、ゴーダディは法廷で新たに加えた顧客の質を擁護している。デューデリジェンス(買収監査)を踏まえて払うプレミアムには、シナジー効果だけでなく、この訴訟も織り込むべきだ。
双方が主張できる「AIエージェント」の切り口
ゴーダディが指針として示した18億ドルのフリーキャッシュフロー、予想PER9倍近くという水準。これが買い手側の強気材料だ。評価の下には、信頼に足る戦略的買い手がすでに控えている2。弱気材料は、打診は調印済みの契約ではないという点だ。交渉が立ち消えになれば、買収対象の上昇分も道連れに消えかねない2。その間も、ジェン・デジタルはAIエージェント向けの基盤を自ら構築している。傘下のエンジン(Engine)事業は10月6日、保険プラットフォーム「Savvy」をAIエージェントに開放した。2026年年初以来、「Agent Trust Hub」や「VPN for Agents」、「AI Data Checker」と投入を重ねてきた製品群の一環である7。仮に買収が実現すれば、その時ジェンが手にする8100万のドメインが、この基盤の足場となる1。統合がレバレッジに見合うのかどうか。市場はすでに一度票を投じており、その答えは「ノー」だった2。
注目すべきシグナル
2026年12月1日に開かれるゴーダディの投資家説明会を前に、会社側の声明、スケジュール13D(大量保有報告書)、8-Kのいずれかが出るかに注目したい2。ジェン・デジタルは2027年度について、売上高が前年比9~11%増、ノンGAAPの1株当たり利益(EPS)が2.87~2.97ドルとの業績指針を示している。EPSで前年比14~18%増にあたる。第1四半期の売上高は13億4000万ドル、フリーキャッシュフローは4億3000万ドルだった3。買収提案が流れれば、この有機的な業績指針と自社株買いの執行枠が株価を支える。提案が生き残れば、価格を決めるのは顧客数ではなく資金調達条件だ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.