Goldman Sachs y JPMorgan tuvieron que elevar la rentabilidad del préstamo de IA de Volta, de 5.000 millones de dólares, por encima del 11% para poder colocarlo
Los bancos tuvieron que subir la rentabilidad del préstamo de IA sin calificar, de 5.000 millones de dólares, hasta entre el 11,2% y el 11,75% aproximadamente, y añadir protecciones antes de que los compradores lo aceptaran, mientras la provisión por pérdidas crediticias del propio Goldman se triplicó ese mismo trimestre.
 Vincent Jiang · 3 min read
JPMorgan Chase−0.21% — JPMorgan Chase, down 0.21 percent today y Goldman Sachs+1.98% — Goldman Sachs, up 1.98 percent today relanzaron un préstamo apalancado de 5.000 millones de dólares para Volta Infrastructure Holdings, una neonube (neocloud) fundada este año por dos antiguos ejecutivos de Brookfield, porque los inversores no picaron con la primera cifra 1. El 15 de octubre el préstamo se colocó a un diferencial de 6,5 puntos porcentuales sobre el tipo de referencia y a un precio del 95% del nominal, lo que empujaba la rentabilidad por encima del 11%, de las más altas que se han pagado nunca para financiar el despliegue de la IA 1.
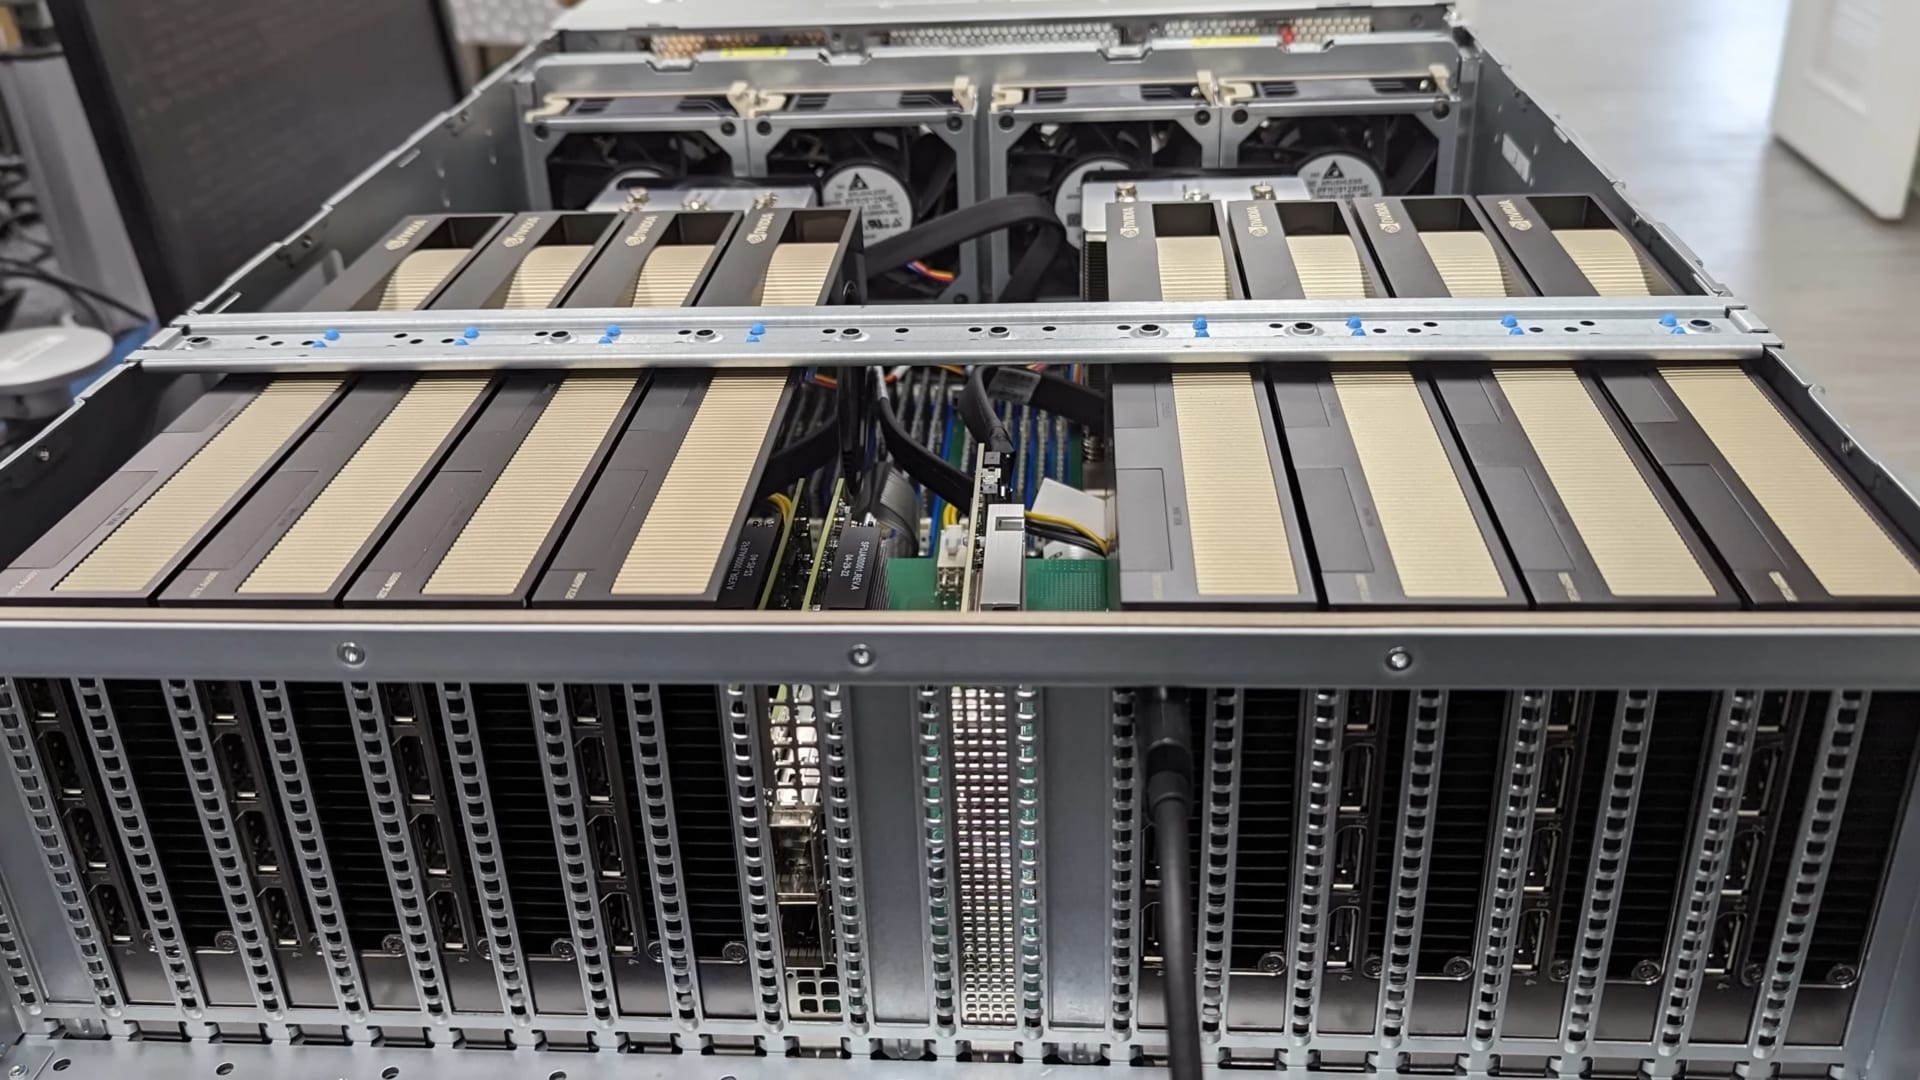
El rango exacto se sitúa aproximadamente entre el 11,21% y el 11,75% 4. El dinero financia un centro de datos noruego operado junto al minero de bitcoin Bitdeer y unos 36.000 chips de Nvidia+2.18% — Nvidia, up 2.18 percent today 14.
El cupón se convierte en la noticia
La financiación se divide en un préstamo amortizable con garantía de primer rango de 1.300 millones de dólares que los bancos suscribieron en firme, y un préstamo para chips de 3.700 millones colocado en régimen de mejores esfuerzos, que en la jerga bancaria quiere decir «lo intentaremos» 4. Con el tramo menor, el sénior, los bancos comprometieron su balance; con el mayor, solo esfuerzo. Eso dice dónde creen que está el riesgo.
El préstamo carece de calificación, lo que deja fuera de la puja a los gestores de CLO (collateralized loan obligations), los mayores compradores de papel apalancado 1. Los prestamistas exigieron además una cláusula de no reembolso anticipado (non-call) de dos años y una rebaja escalonada del tipo vinculada a Anthropic$350B — Anthropic, private, latest valuation $350B, el cliente cuyo contrato de computación a seis años es el flujo de ingresos sobre el que se apoya toda la estructura 14. Volta no tiene rating propio, y la rebaja solo se activa si la propia Anthropic obtiene una calificación de grado de inversión, de modo que el cupón del 11% valora tanto al prestatario como su dependencia de un único cliente 4.
Los libros del propio organizador delatan la tensión
El formulario 8-K del 13 de octubre de Goldman, tres días antes del reprecio, es la otra cara de la operación 3. Los préstamos crecieron un 6% en el trimestre, hasta los 276.000 millones de dólares, mientras que la provisión por pérdidas crediticias se disparó hasta los 368 millones de dólares desde los 102 millones del segundo trimestre, por deterioros de préstamos mayoristas 3. Las líneas de comisiones siguen imprimiendo dinero: ingresos récord en financiación de renta variable, de 3.370 millones; suscripción de renta variable, un 43% más, hasta 666 millones; y suscripción de deuda, en 904 millones 3.
La provisión por pérdidas crediticias de Goldman Sachs más que se triplica en un solo trimestre
Data
| Provisión por pérdidas crediticias (millones de dólares) | |
|---|---|
| T3 2025 | 339 |
| T2 2026 | 102 |
| T3 2026 | 368 |
Cada 25 puntos básicos pesa, y mucho
El cupón fluctúa en función del SOFR, el tipo de referencia con el que se precioa buena parte del crédito en EE UU 4. Jan Hatzius, economista jefe de Goldman Sachs, prevé una subida más de la Fed en diciembre; los economistas de Morgan Stanley+2.68% — Morgan Stanley, up 2.68 percent today anticipan dos, en diciembre y en marzo 6. Cada cuarto de punto añade unos 12,5 millones de dólares al año a un préstamo a tipo variable de 5.000 millones 6. El coste del despliegue de la IA es ya, en parte, una variable de política monetaria.
El mercado ya descuenta lo que puede salir mal
La neonube cotizada vecina, CoreWeave−0.18% — CoreWeave, down 0.18 percent today, ha visto cómo la rentabilidad de sus bonos basura superaba esta semana el 15%, con el riesgo de crédito en máximos históricos, y sus acciones cayeron un 15,5% en una sola sesión 15. Oracle−1.51% — Oracle, down 1.51 percent today y otras tecnológicas muy endeudadas se contagiaron de la misma ola de ventas 5.
El contrapunto alcista es real: la dirección de CoreWeave asegura que su cartera de pedidos «respalda con creces todas nuestras obligaciones de deuda», y los ingresos de Anthropic crecen lo bastante rápido para hacer frente a un contrato de seis años 5. Pero la deuda de Volta carece de calificación crediticia propia y sus flujos de caja penden de un único cliente, y un tipo de entre el 11,21% y el 11,75% es lo que cobran los prestamistas cuando el papeleo no responde de ninguna de las dos cosas 4.
Lo que decidirá el desenlace
Habrá que vigilar si el préstamo para chips de 3.700 millones de dólares en régimen de mejores esfuerzos se vende en su totalidad con las nuevas condiciones: es el mejor termómetro del apetito real por la deuda de IA sin calificar 4. El tramo de 1.300 millones con garantía de primer rango, suscrito en firme, se coloca pase lo que pase 4. La comisión se cobra funcione o no el crédito; es en la cartera de préstamos y en la partida de provisiones donde este no funciona. Quédese con las comisiones, no con el crédito. Más sobre el lado del crédito, en nuestro artículo anterior sobre aseguradoras que compraron deuda de CoreWeave vinculada a Meta [a].
[a] The Inference, 19 de octubre de 2026: /article/insurers-bought-740-million-of-meta-tied-coreweave-debt-as-credit-markets-price-a-60-default
The daily newsletter