Goldman Sachs e JPMorgan tiveram de elevar o juro do empréstimo de IA da Volta, de US$ 5 bilhões, a mais de 11% para conseguir vendê-lo
Os bancos precisaram elevar os juros do empréstimo de IA sem rating, de US$ 5 bilhões, para algo entre 11,2% e 11,75%, e acrescentar proteções antes que compradores aceitassem o papel — no mesmo trimestre em que a provisão para perdas com crédito do próprio Goldman triplicou.
 Vincent Jiang · 3 min read
A JPMorgan Chase−0.21% — JPMorgan Chase, down 0.21 percent today e a Goldman Sachs+1.98% — Goldman Sachs, up 1.98 percent today relançaram um empréstimo alavancado de US$ 5 bilhões para a Volta Infrastructure Holdings, uma nebula (neocloud, em inglês) criada este ano por dois ex-executivos da Brookfield, porque os investidores não engoliram o primeiro número 1. Em 15 de outubro, o empréstimo foi vendido a 6,5 pontos acima da taxa de referência e por 95% do valor de face, o que empurrou os juros para além de 11% — entre os mais altos já pagos para financiar a expansão da infraestrutura de IA 1.
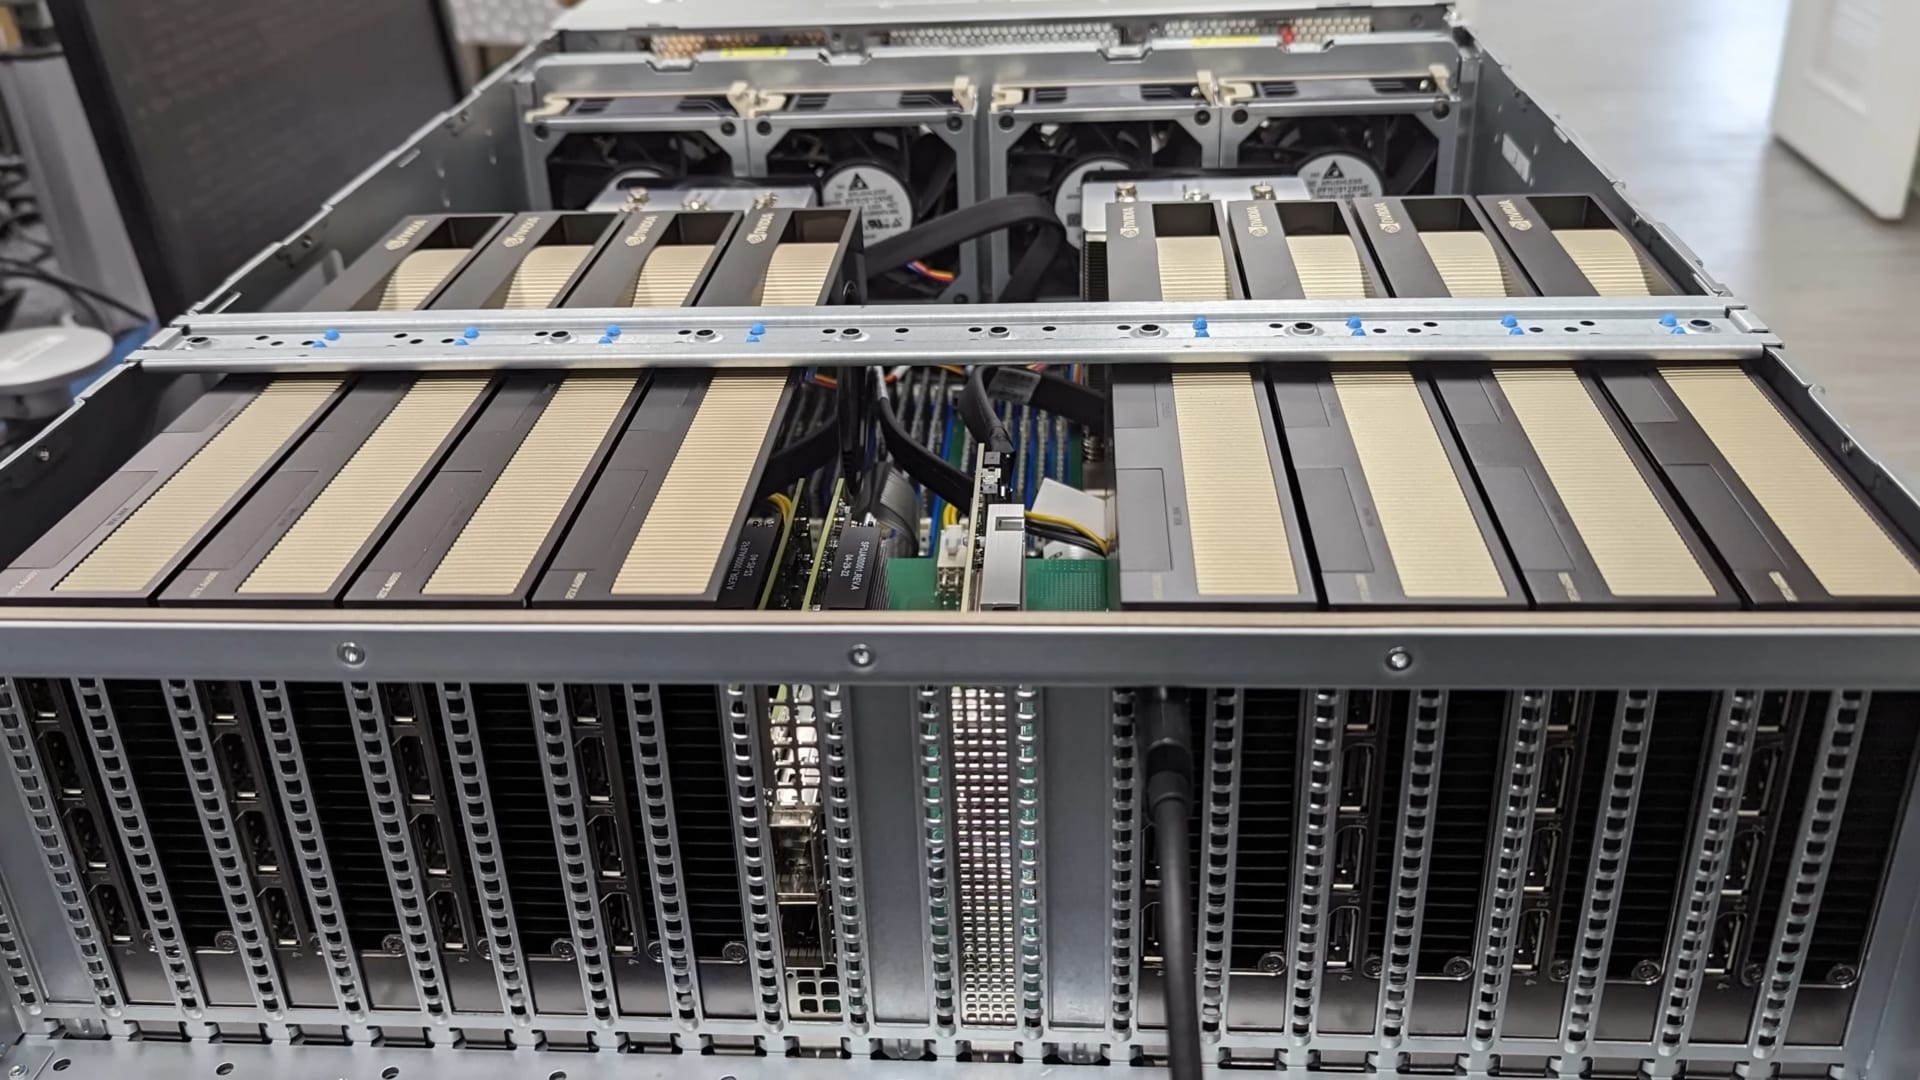
A faixa exata de juros fica entre cerca de 11,21% e 11,75% 4. Os recursos financiam um data center na Noruega operado em conjunto com a mineradora de Bitcoin Bitdeer e cerca de 36 mil chips da Nvidia+2.18% — Nvidia, up 2.18 percent today 14.
O cupom virou a história
O financiamento se divide em um empréstimo com garantia de primeira prioridade (first lien) de US$ 1,3 bilhão, que os bancos assumiram por subscrição firme, e em um empréstimo de chips de US$ 3,7 bilhões, vendido em regime de melhores esforços — no linguajar dos banqueiros, "nós tentamos" 4. Os bancos comprometeram o balanço com a fatia menor, a sênior, e nada além de esforço com a maior — o que diz onde eles enxergam o risco.
O empréstimo não tem rating, o que deixa os gestores de CLOs (fundos de obrigações lastreadas em empréstimos, na sigla em inglês) — os maiores compradores de papel alavancado — de fora da disputa 1. Os credores também exigiram um período de dois anos sem resgate antecipado (non-call) e uma redução gradual da taxa (step-down) condicionada à Anthropic$350B — Anthropic, private, latest valuation $350B, a cliente cujo contrato de computação de seis anos é o fluxo de receita sobre o qual toda a estrutura se apoia 14. A Volta não tem rating próprio, e a redução da taxa só é acionada se a própria Anthropic obtiver um rating de grau de investimento — logo, o cupom de 11% precifica tanto o tomador quanto sua dependência de um único cliente 4.
O balanço do próprio coordenador mostra o desgaste
O Form 8-K de 13 de outubro da Goldman Sachs, três dias antes da reprecificação, mostra o outro lado da operação 3. A carteira de empréstimos cresceu 6% no trimestre, para US$ 276 bilhões, enquanto a provisão para perdas com crédito saltou para US$ 368 milhões, de US$ 102 milhões no segundo trimestre, em função de imparidades na carteira de empréstimos atacadistas 3. As linhas de tarifas não param de imprimir: receita recorde de US$ 3,37 bilhões em financiamento de ações, alta de 43% na subscrição de ações, para US$ 666 milhões, e subscrição de dívida a US$ 904 milhões 3.
Provisão de crédito da Goldman mais que triplica em um trimestre
Data
| Provisão para perdas com crédito (US$ milhões) | |
|---|---|
| 3º tri de 2025 | 339 |
| 2º tri de 2026 | 102 |
| 3º tri de 2026 | 368 |
Cada 25 pontos-base é dinheiro de verdade
O cupom flutua sobre o SOFR, a taxa de referência que precifica grande parte do crédito nos Estados Unidos 4. O economista-chefe da Goldman, Jan Hatzius, espera mais um aumento de juros do Fed em dezembro. Os economistas da Morgan Stanley+2.68% — Morgan Stanley, up 2.68 percent today projetam dois, em dezembro e em março 6. Cada 0,25 ponto percentual a mais acrescenta cerca de US$ 12,5 milhões por ano a um empréstimo de US$ 5 bilhões com taxa flutuante 6. O custo da expansão da infraestrutura de IA virou, em parte, uma variável de política monetária.
O mercado já precifica o pior cenário
A CoreWeave−0.18% — CoreWeave, down 0.18 percent today, a nebula vizinha listada em bolsa, viu os juros de seus títulos de alto risco superarem 15% nesta semana, com o risco de crédito no maior nível da história, e suas ações caíram 15,5% em uma única sessão 15. A Oracle−1.51% — Oracle, down 1.51 percent today e outras empresas de tecnologia com dívidas pesadas sofreram a mesma onda de vendas 5.
O contraponto otimista é real: a administração da CoreWeave diz que seu backlog "dá suporte a todas as nossas obrigações de dívida com folga", e a receita da Anthropic cresce rápido o bastante para honrar um contrato de seis anos 5. Mas a dívida da Volta não tem rating próprio e seus fluxos de caixa dependem de um único cliente — e os juros de 11,21% a 11,75% são o que os credores cobram quando a papelada não responde por nenhum dos dois 4.
O que decide o desfecho
Acompanhe se o empréstimo de chips de US$ 3,7 bilhões, no regime de melhores esforços, é vendido integralmente nos novos termos — esse é o termômetro mais fiel do apetite real por dívida de IA sem rating 4. A parcela de US$ 1,3 bilhão com garantia de primeira prioridade, assumida por subscrição firme, sai de qualquer forma 4. A tarifa é paga, funcione ou não o crédito; o prejuízo, quando ele falha, aparece na carteira de empréstimos e na linha da provisão. Fique com as fontes de tarifas, não com o crédito. Mais sobre o lado do crédito na nossa matéria anterior sobre seguradoras que compraram dívida da CoreWeave atrelada à Meta [a].
[a] The Inference, 19 de outubro de 2026: /article/insurers-bought-740-million-of-meta-tied-coreweave-debt-as-credit-markets-price-a-60-default
The daily newsletter