人型ロボット出荷ほぼ2万5000台=IDC集計、3分の2はまだ実演・研究用途
上半期の人型ロボット売上高は7億4000万ドルで、1台あたりの平均価格は2万9600ドルと、1年前の3万7000ドルから下がった。需要の3分の2は依然として研究室やステージ、政府系データセンターが占め、上場して大量出荷するユニットリー(Unitree)と優必選(UBTECH)の株価は高値から大きく離れている。
 Vincent Jiang · 3 min read
中国のテーマパークにロボット300台が“出勤”
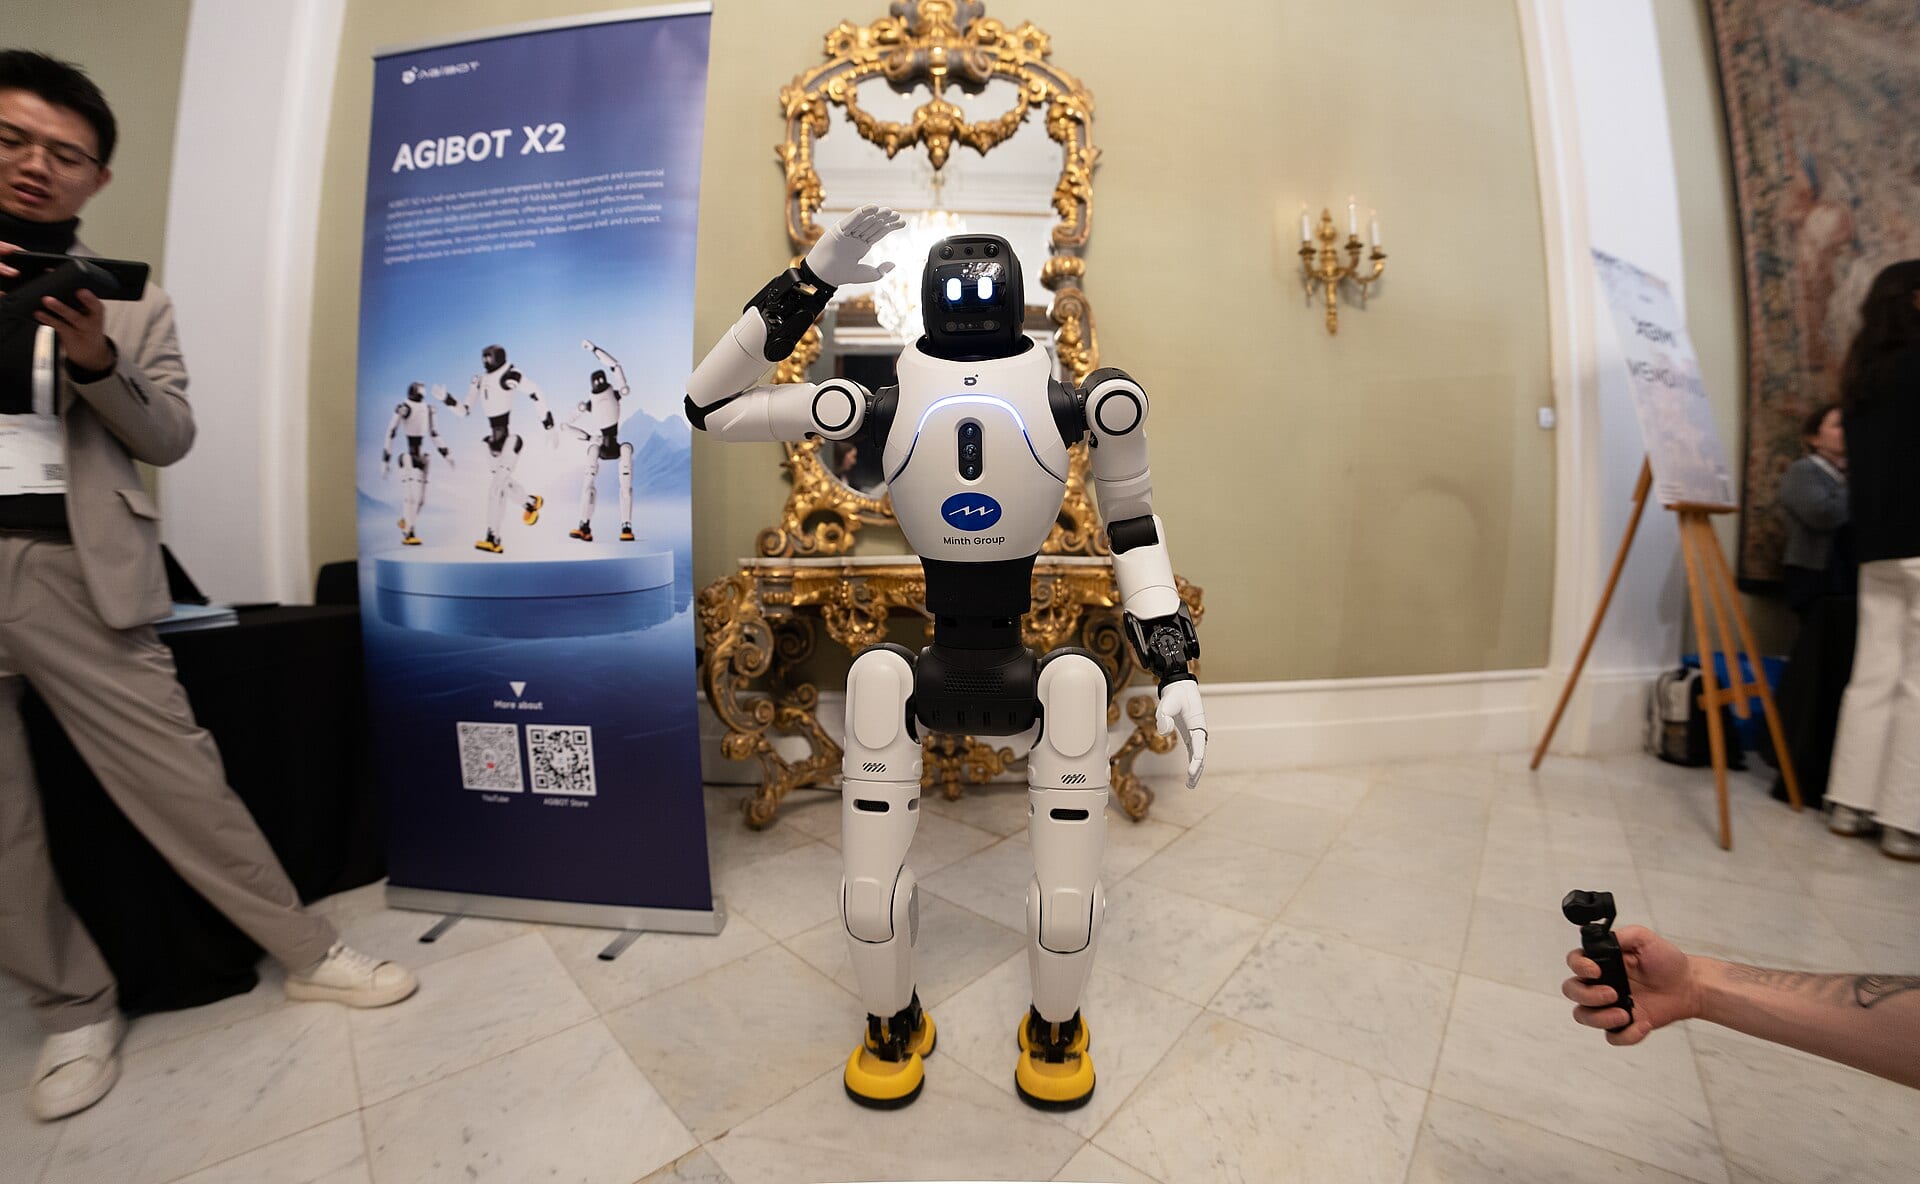
横琴にあるテーマパーク「長隆スペースシップパーク(Chimelong Spaceship Park)」では、300台を超えるAgiBotのロボットが卓球を打ち、太極拳を演じ、屋外の通路でホテル宿泊客のチェックイン対応まで担う。世界で最大規模の公開的な人型ロボット導入で、技術チームが待機する12。9月24日のオープンを飾ったのは、AgiBotが生産ラインから送り出した2万台目の1体だった2。上場2社、ユニットリーと優必選の株価を左右する上半期の出荷集計は、9月30日に公表された3。
3つ目の集計は最大
上半期の人型ロボット出荷をめぐる3つ目で最大の推計となるIDCの上半期集計では、世界の出荷台数はほぼ2万5000台と前年同期比432.1%増、売上高は7億4000万ドルで同322.7%増だった3。数字から割り出した平均単価は1台約2万9600ドルに下がり、1年前の約3万7000ドルを下回った3。中国メーカーが出荷全体の95%超を製造し、中国の需要家がその78%、1万9000台超を引き取った34。
需要の3分の2はまだ実演用途
上半期出荷の69%は研究・教育、実演・展示、政府系データセンターの需要が吸収した。2025年通年では83.8%だったのに比べれば低下している3。ただ、この集計には但し書きが付く。中国での購入の多くは、国家とそのロボット訓練センターという単一の顧客にさかのぼる可能性が高い3。台数は本物だ。だが、仕事の大半は本物ではない。
AgiBot、2位以下の中国3社の合計を上回る
- Estimate
Data
| Value | |
|---|---|
| AgiBot (estimate) | 8,600 units |
| ユニットリー (estimate) | 5,000 units |
| Booster Robotics (estimate) | 1,000 units |
| 優必選 (estimate) | 900 units |
| Leju Robot (estimate) | 460 units |
| Galbot (estimate) | 400 units |
| Astribot (estimate) | 340 units |
| Fourier Intelligence (estimate) | 320 units |
| Galaxea AI (estimate) | 260 units |
上場の出荷大手2社、すでに調整局面
優必選(09880.HK)は上半期、フルサイズの人型ロボット921台を販売し、台数は前年同期比1946.7%増となった。人型ロボット関連の収益も1445%増の5億9000万元に膨らんだが、それでも3億3900万元の赤字を計上した5。ユニットリー(688836.SH)は8月19日の科創板上場で約9億700万ドルを調達し、初日は460%高と急騰して時価総額は約509億ドルに達した6。ただしその後、ユニットリー株は459.65元とほぼ半値まで沈み、優必選も今年に入って40%超下げている7。
単価は下落、予測は上方修正
ただ、反論の材料はこの流れの向きだ。デモ需要が全体に占める比率は半年で15ポイント近く低下し、平均単価も2割下がった。IDCは2030年の出荷予測を約5割引き上げ、75万台超とした。出荷台数が毎年倍増し続けることを前提とする数字である34。
西側はつくるが、出荷はしない
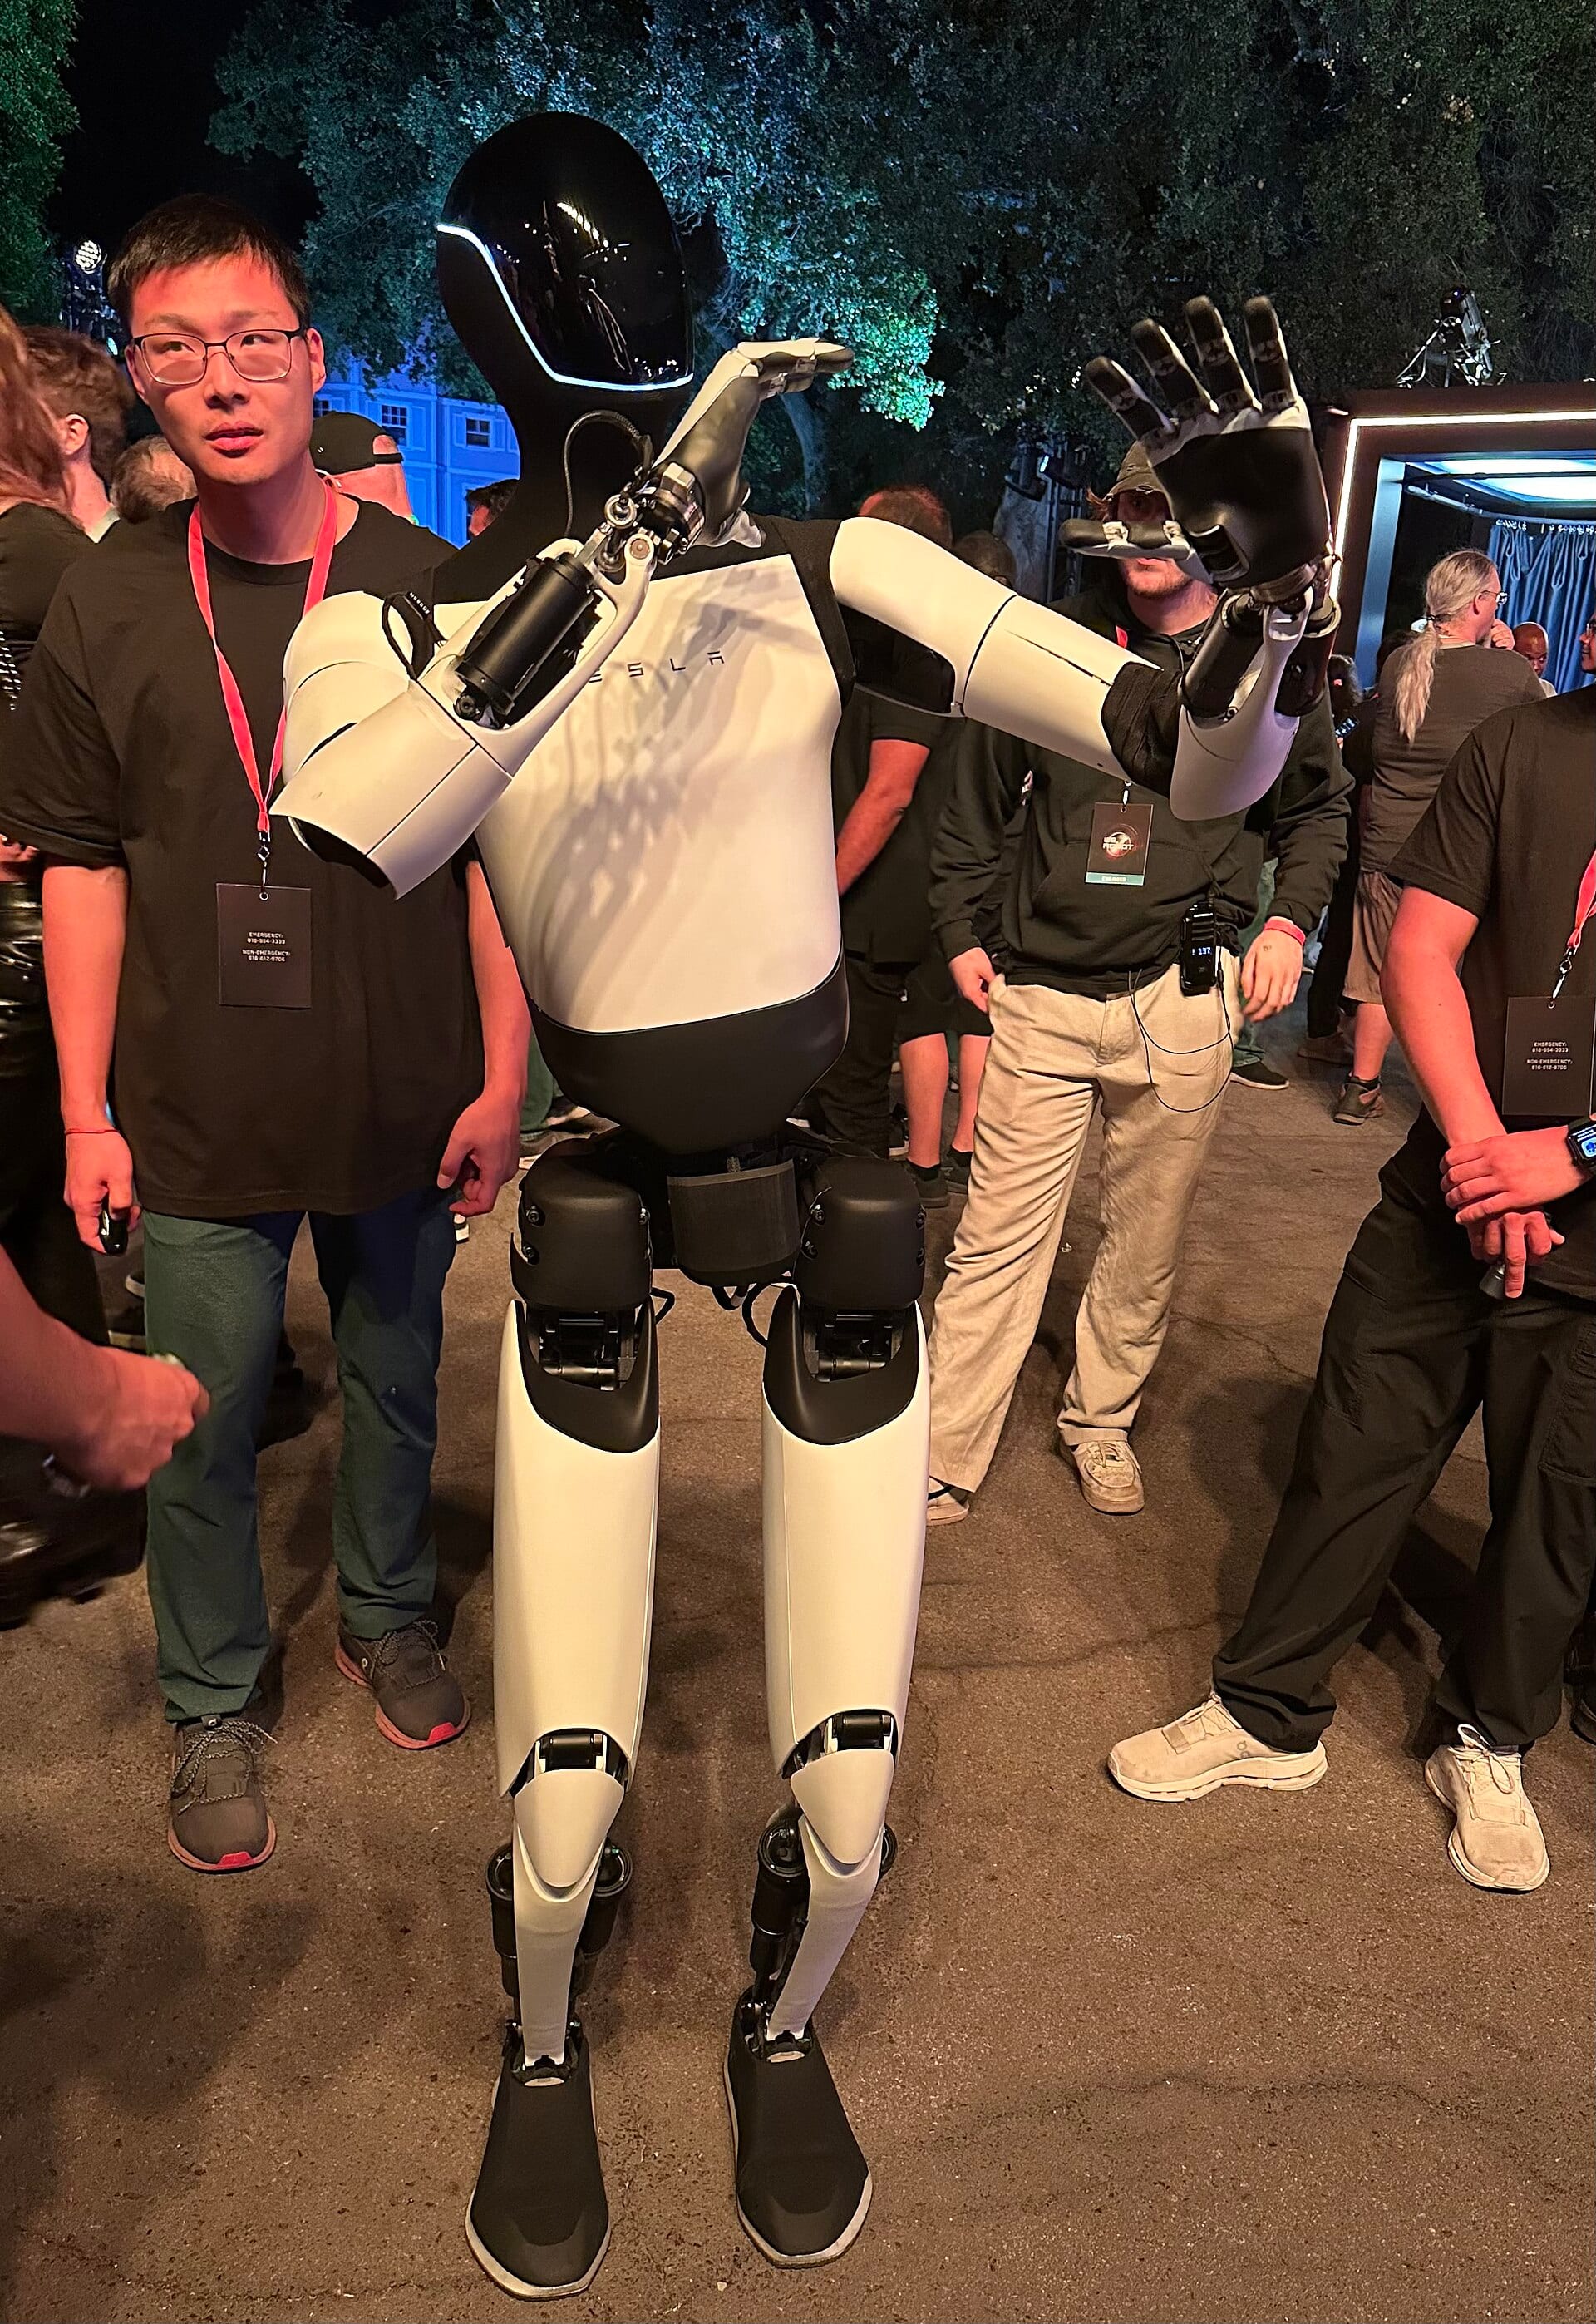
テスラは現在、人型ロボット「オプティマス(Optimus)」を週数百台のペースで製造している。第2四半期の生産ペースの10倍だ。ただ、大半の台数は社内テストと自社工場向けに取っておく8。同社はごく限られた顧客に、販売ではなくリースで提供する構えだ。この市場投入の道筋は、The Inferenceが9月30日に追跡取材したように、量産レベルでいまだ安定製造できない「手」に行き着く8。
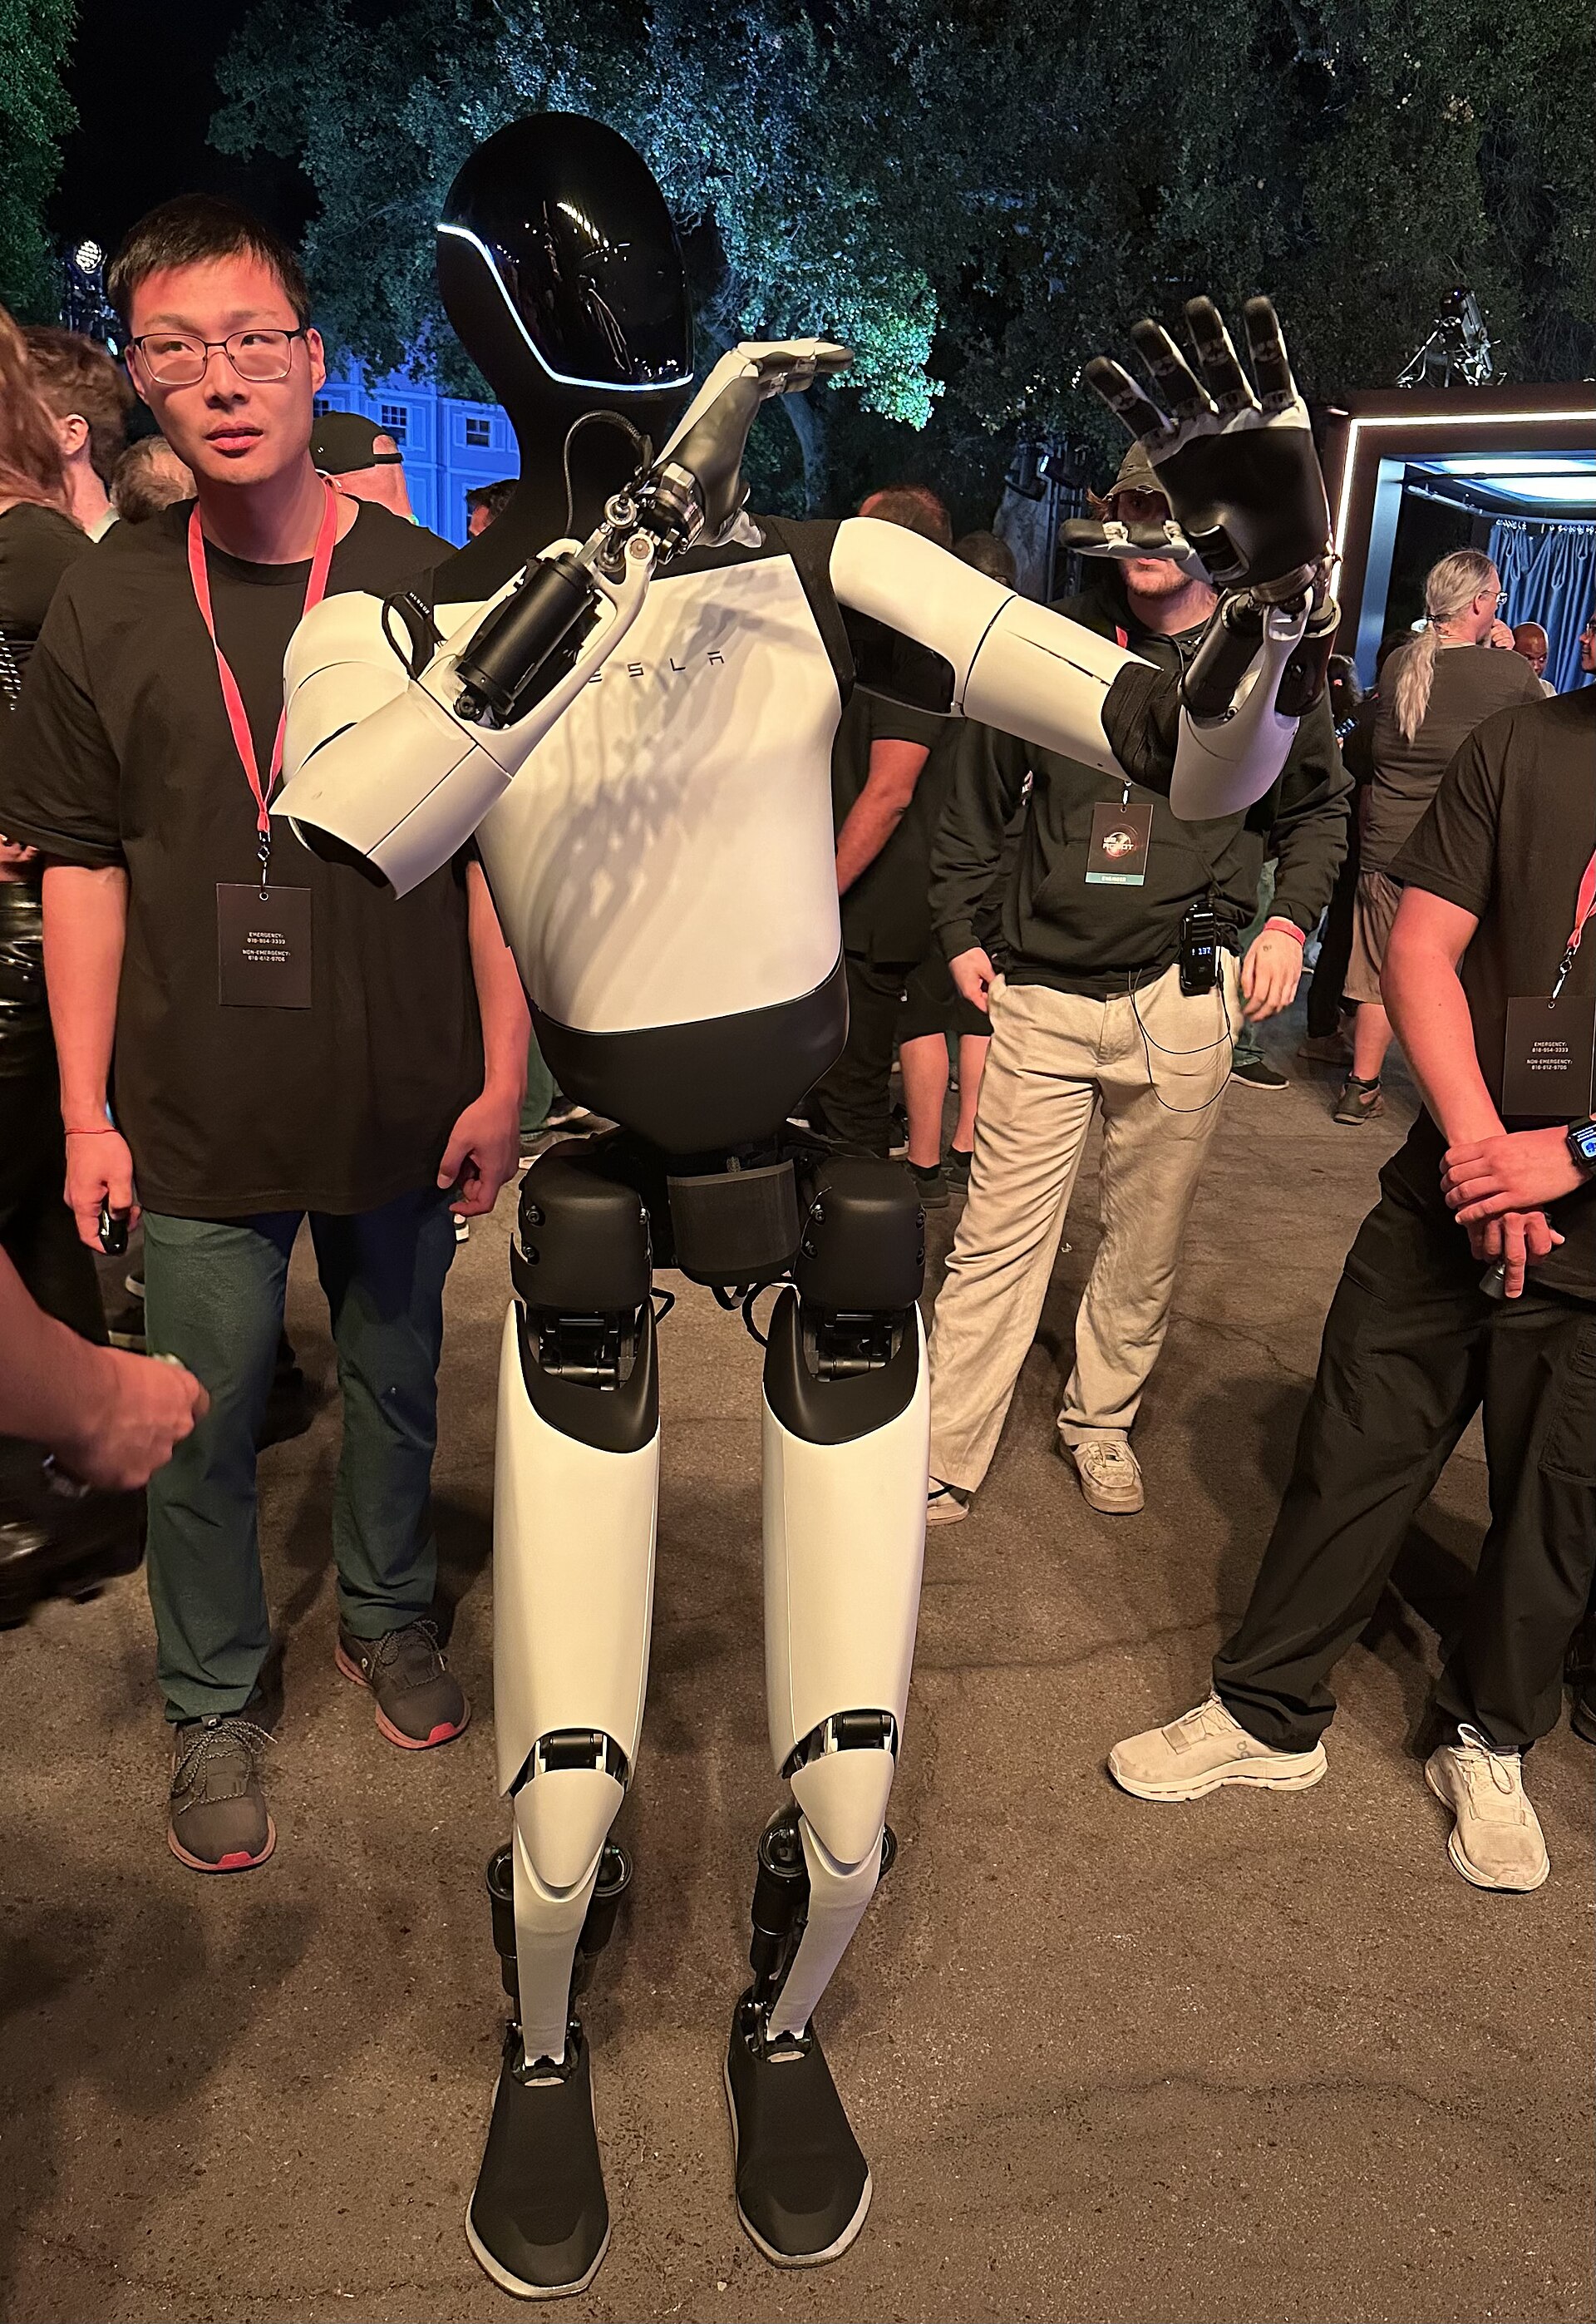
IDCのトップ10で唯一の米国メーカー、Figure AIは数十台にとどまる3。同社自身は4月、その月だけで約240台を納品したと主張しており、隔たりがある。この差は、IDCの集計が対価を払う外部顧客のみを数えていることで説明がつく3。
注目すべきはデモ以外の比率
北京の規制当局は、人型ロボット企業の新規株式公開(IPO)に3つの基準を課した。持続的な受注、赤字の縮小、中核技術の3つで、香港では少なくとも24社が上場申請を提出済みだ7。
今回の集計は、業界の構図をくっきり二分して見せた。現在出荷されている台数を握るのは上場2社、ユニットリーと優必選だ。一方、西側の非上場勢は出荷こそほぼゼロながら、業界をめぐる物語の主導権を握る3。次に読み取るべきは、この構図の通年版である。デモ以外の比率が半分を超えるまでは、この業界の値付けは予測であって、事業ではない。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.