रिकॉर्ड ऑर्डर वाली तिमाही में सकल मार्जिन गायब, इनटेस्ट का शेयर 10% गिरा
तीसरी तिमाही (Q3) में 48 से 50 मिलियन डॉलर के रिकॉर्ड ऑर्डर और 1.3 गुना से ऊपर के बुक-टू-बिल अनुपात (book-to-bill) का ऐलान हुआ, लेकिन दूसरी तिमाही (Q2) की मार्जिन चूक के बाद जारी इस अपडेट में सकल मार्जिन (gross margin) का कोई आंकड़ा नहीं था। अगली सुबह प्री-मार्केट कारोबार में इनटेस्ट (InTest) का शेयर 10.2% गिर गया। अब मार्जिन का यह सवाल 13 अक्टूबर के इन्वेस्टर समिट से लेकर 6 नवंबर के नतीजों तक जुड़ा है।
 Vincent Jiang · 3 min read

ऑर्डर में रिकॉर्ड, शेयर की कीमत में 10% की कटौती
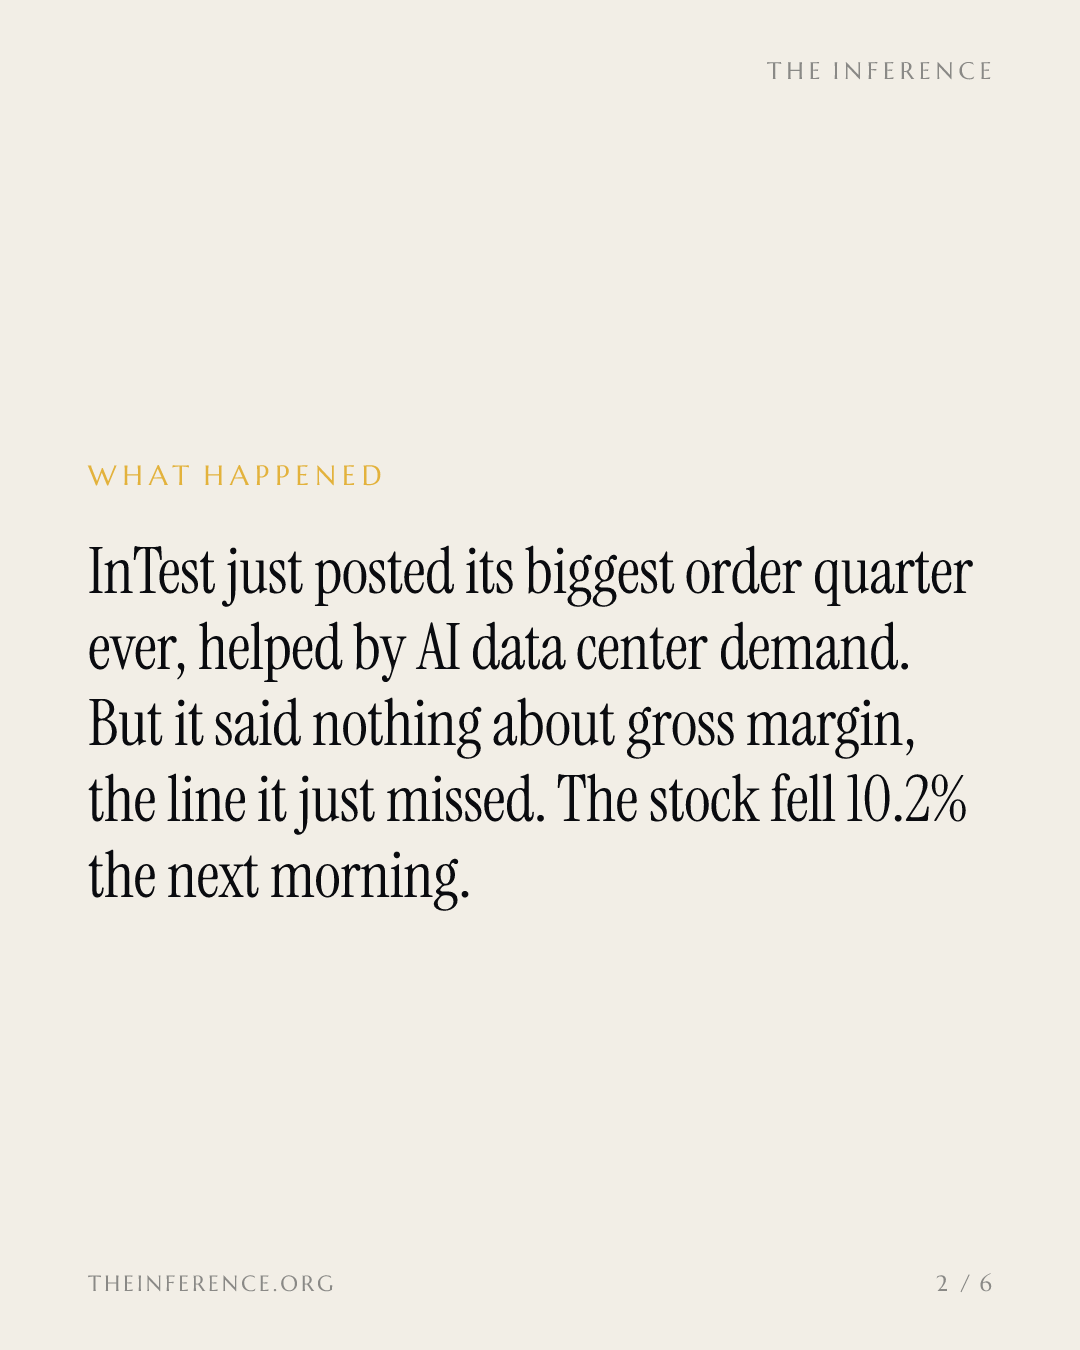
5 अक्टूबर, सोमवार को इनटेस्ट ने बताया कि तीसरी तिमाही के ऑर्डर 48 मिलियन डॉलर से 50 मिलियन डॉलर तक पहुंचेंगे। यह कंपनी के इतिहास का सबसे ऊंचा ऑर्डर स्तर है और पिछले साल की इसी तिमाही के मुकाबले 28% से 33% ज्यादा। बुक-टू-बिल अनुपात 1.3 गुना से ऊपर रहने का अनुमान है 1। सितंबर के अंत तक बैकलॉग (backlog) 58 मिलियन डॉलर से 60 मिलियन डॉलर पर पहुंचने की उम्मीद है 1। सीईओ रिच रोगॉफ ने इस मांग को ग्राहकों के क्षमता विस्तार से जोड़ा, जो “एआई संचालित डेटा सेंटर की मांग से आंशिक रूप से प्रेरित” है 1। अगली सुबह प्री-मार्केट कारोबार में शेयर 10.2% गिरकर 13.50 डॉलर पर आ गया 2।
रिलीज में गायब वह आंकड़ा
अपडेट में सकल मार्जिन का कोई आंकड़ा नहीं था 2। यही वह लाइन है जिस पर इनटेस्ट हाल ही में चूका था: दूसरी तिमाही में सकल मार्जिन 40.5% रहा—साल दर साल 210 बेसिस पॉइंट नीचे, और तिमाही पर आई एक रिपोर्ट के मुताबिक कंपनी की अपनी गाइडेंस से करीब 500 बेसिस पॉइंट पीछे 23। 10 अगस्त को मैनेजमेंट ने तीसरी तिमाही का मार्जिन करीब 44% रहने का अनुमान दिया था 3। रिकॉर्ड ऑर्डर वाली तिमाही ने यह वादा दोहराने से इनकार कर दिया—मार्केट ने इसी चुप्पी का भाव तय कर दिया। फाइन प्रिंट भी चुप नहीं है: रिकॉर्ड का ऐलान करने वाली उसी रिलीज के रिस्क फैक्टर्स में अल्फामेशन (Alfamation) डिवीजन के आंतरिक नियंत्रणों (internal controls) में गंभीर कमजोरी (material weakness) की बात दर्ज है। इस कमजोरी का खुलासा 31 जुलाई को पहली तिमाही (Q1) के नतीजों के संशोधन के साथ हुआ था और 10 अगस्त को दायर 10-Q में इसका पूरा ब्योरा मौजूद है 136।
तेजी अभी ऑर्डर बुक में है, डिलीवरी में नहीं
रेवेन्यू के लिए बताई गई 33-35 मिलियन डॉलर की रेंज के "हाई एंड" पर आंकड़ा करीब 35 मिलियन डॉलर ही बैठता है—इनटेस्ट की दूसरी तिमाही के 35.3 मिलियन डॉलर से जरा नीचे। यानी रिकॉर्ड ऑर्डर वाली तिमाही के बावजूद सेल्स पिछली तिमाही के मुकाबले फ्लैट रहने का संकेत है 13। पूरी मांग अभी बैकलॉग में खड़ी है—एक तिमाही के रेवेन्यू का करीब 1.7 गुना। रिलीज में खुद लिखा है कि कॉन्ट्रैक्ट में ग्राहक के विवेक पर रद्दीकरण, समाप्ति या निलंबन का प्रावधान हो सकता है 1। मार्जिन की दिक्कत मिक्स में है: जिस सेमीकंडक्टर लाइन का मार्जिन मध्य-50% (mid-50s) दायरे में चलता है, वह दूसरी तिमाही के रेवेन्यू में 9.1 मिलियन डॉलर पर आई—11% नीचे—जबकि तिमाही का बोझ कम मार्जिन वाले ऑटोमोटिव और इलेक्ट्रिक व्हीकल (EV) प्रोजेक्ट्स ने उठाया 3।
दूसरी तिमाही में सकल मार्जिन घटकर 40.5%; 5 अक्टूबर के अपडेट में 44% गाइडेंस पर एक शब्द नहीं
- सकल मार्जिन, रेवेन्यू का प्रतिशत
- Estimate
Data
| सकल मार्जिन, रेवेन्यू का प्रतिशत | |
|---|---|
| तीसरी तिमाही 2025 | 41.9% |
| चौथी तिमाही 2025 | 45.4% |
| पहली तिमाही 2026 | 45.5% |
| दूसरी तिमाही 2026 | 40.5% |
| तीसरी तिमाही 2026 गाइडेंस (estimate) | 44% |
बुल्स के पास अब भी मिक्स का तर्क है
बुल केस (bull case) खोखला नहीं है। बैक-एंड सेमीकंडक्टर कारोबार का मार्जिन मध्य-50% दायरे में चलता है, साल की दूसरी छमाही में रेवेन्यू मिक्स सेमी की तरफ झुक रहा है और पूरे साल की गाइडेंस बढ़ाकर 135-140 मिलियन डॉलर, करीब 43% सकल मार्जिन के साथ, कर दी गई है 3। रोगॉफ को उम्मीद है कि बैक-एंड ऑर्डर साइकिल—जिसमें कैपेसिटी खर्च आमतौर पर नौ से 12 महीने तक ऊंचा रहता है—2027 तक खिंच जाएगा 3। इस सबके आगे एक ऐसा मार्केट खड़ा है जिसने दाम पहले ही चुका दिए हैं: शेयर 9 अक्टूबर को $14.55 पर बंद हुए, $7.07 के लो से इस साल 94.8% ऊपर, ट्रेलिंग अर्निंग्स (trailing earnings) के हिसाब से 208 गुना पर 4।
44% का टेस्ट, 6 नवंबर को
रोगॉफ 13 अक्टूबर को सैन फ्रांसिस्को में SEMICON West के भीतर आयोजित सीईओ इन्वेस्टर समिट में आमंत्रित एक्रेडिटेड इन्वेस्टर्स (accredited investors) के सामने रिकॉर्ड ऑर्डर बुक लेकर उतरेंगे 1। मामले को यकीनी बना देने वाला आंकड़ा 6 नवंबर को आएगा: तीसरी तिमाही का सकल मार्जिन, 44% की गाइडेंस के मुकाबले 34। ऑर्डर वादा है। मार्जिन नतीजा।
Deepdive
AI-generated from this story and its cited sources. Not investment advice.