InTest订单创纪录却只字未提毛利率,股价大跌10%
InTest第三季度订单预计达4800万至5000万美元,创历史新高,订单出货比高于1.3;但在二季度毛利率失守之后,公告并未给出毛利率数据,公司股价盘前下跌10.2%。毛利率悬念将延续到10月13日的投资者峰会和11月6日的财报发布。
 Vincent Jiang · 3 min read

订单创纪录,股价打九折
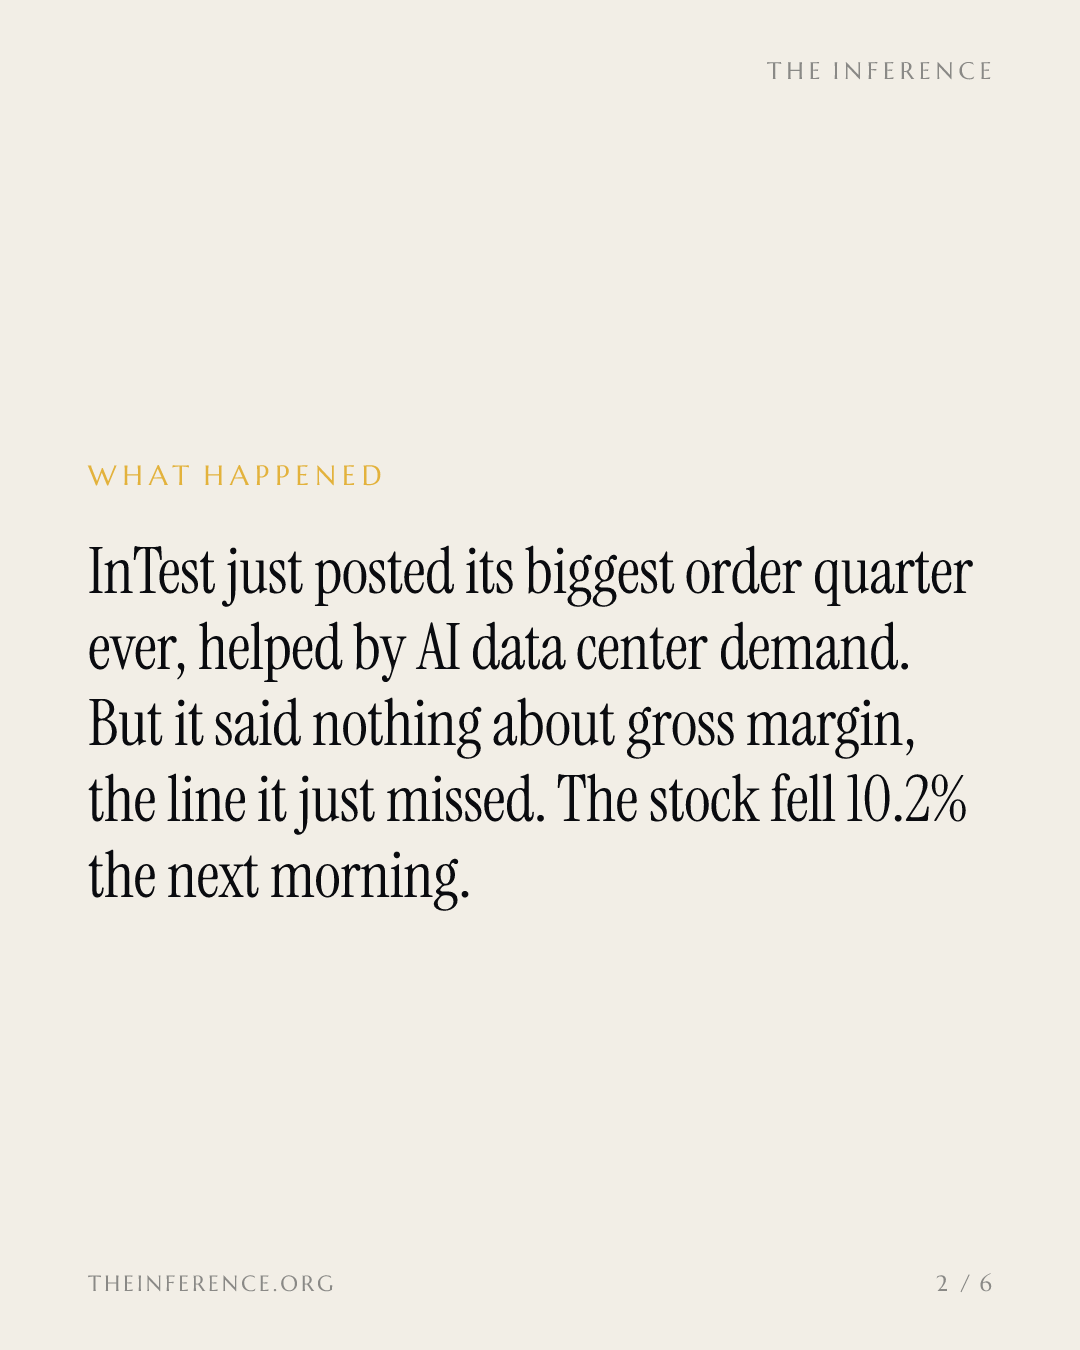
10月5日(周一),InTest宣布,第三季度订单预计达4800万至5000万美元,创公司历史最高,同比增长28%至33%,订单出货比(book-to-bill)超过1.31。截至9月底,在手订单预计为5800万至6000万美元1。首席执行官里奇·罗戈夫将需求归因于客户扩产,而扩产“部分受AI驱动的数据中心需求推动”1。次日,公司股价盘前交易中下跌10.2%,至13.50美元2。
公告里没提的那个数字
这份公告没有给出任何毛利率数据2。而毛利率恰恰是InTest刚刚失手的指标:第二季度毛利率为40.5%,同比下降210个基点;按一份对当季业绩的解读,较公司自身指引低了约500个基点23。8月10日,管理层曾指引第三季度毛利率约为44%3。订单创纪录的季度公告却不愿重申这一承诺,市场为这份沉默定了价。公告的小字部分同样不平静:宣布创纪录订单的这份公告,其风险因素部分就写着Alfamation部门的内部控制重大缺陷——该事项于7月31日随一季度业绩修正一同披露,并在8月10日提交的10-Q文件中详述136。
繁荣进了订单簿,还没出货
收入落在3300万至3500万美元区间的“高端”,约为3500万美元,略低于第二季度实现的3530万美元——订单创纪录的这个季度,对应的销售额却环比持平13。需求暂存于在手订单中,约相当于单季收入的1.7倍;公告本身也注明,合同可能包含取消、终止或暂停条款,是否行使由客户自行决定1。毛利率的问题出在产品结构上:半导体业务毛利率在55%上下,第二季度收入910万美元,同比下降11%;当季业绩则由毛利率较低的汽车和电动汽车项目撑起3。
毛利率第二季度滑落至40.5%;10月5日更新对44%的三季度指引只字未提
- 毛利率(占收入百分比)
- Estimate
Data
| 毛利率(占收入百分比) | |
|---|---|
| 2025年Q3 | 41.9% |
| 2025年Q4 | 45.4% |
| 2026年Q1 | 45.5% |
| 2026年Q2 | 40.5% |
| 2026年Q3指引 (estimate) | 44% |
多头手里还有产品结构这张牌
看多的逻辑并非空中楼阁。后道半导体业务毛利率通常在55%上下,下半年收入结构将进一步向半导体倾斜,全年指引也已上调至1.35亿至1.4亿美元,对应约43%的毛利率3。罗戈夫预计,这轮后道订单周期——此类周期通常伴随9至12个月的产能开支高企——将延续至2027年3。与之相对的,是已经提前买单的行情:10月9日收盘,该股报14.55美元,年内自7.07美元低点上涨94.8%,滚动市盈率达208倍4。
11月6日,44%毛利率迎来大考
10月13日,罗戈夫将在旧金山SEMICON West展会期间举行的CEO投资者峰会上,向受邀出席的合格投资者展示这份创纪录的订单簿1。定局的读数要等到11月6日:第三季度毛利率,对照44%的指引34。订单是承诺,毛利率才是答卷。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.