财捷下调报税产品价格并承诺利润率扩张:押注AI补上差价
在9月17日的投资者日上,财捷承认,价格因素把客户赶出了TurboTax和QuickBooks。公司给出的解法——免费与低价的AI原生档位,加上承诺中的利润率扩张——将在接下来的报税季迎来首次真正检验。
 Richard Tang · 5 min read
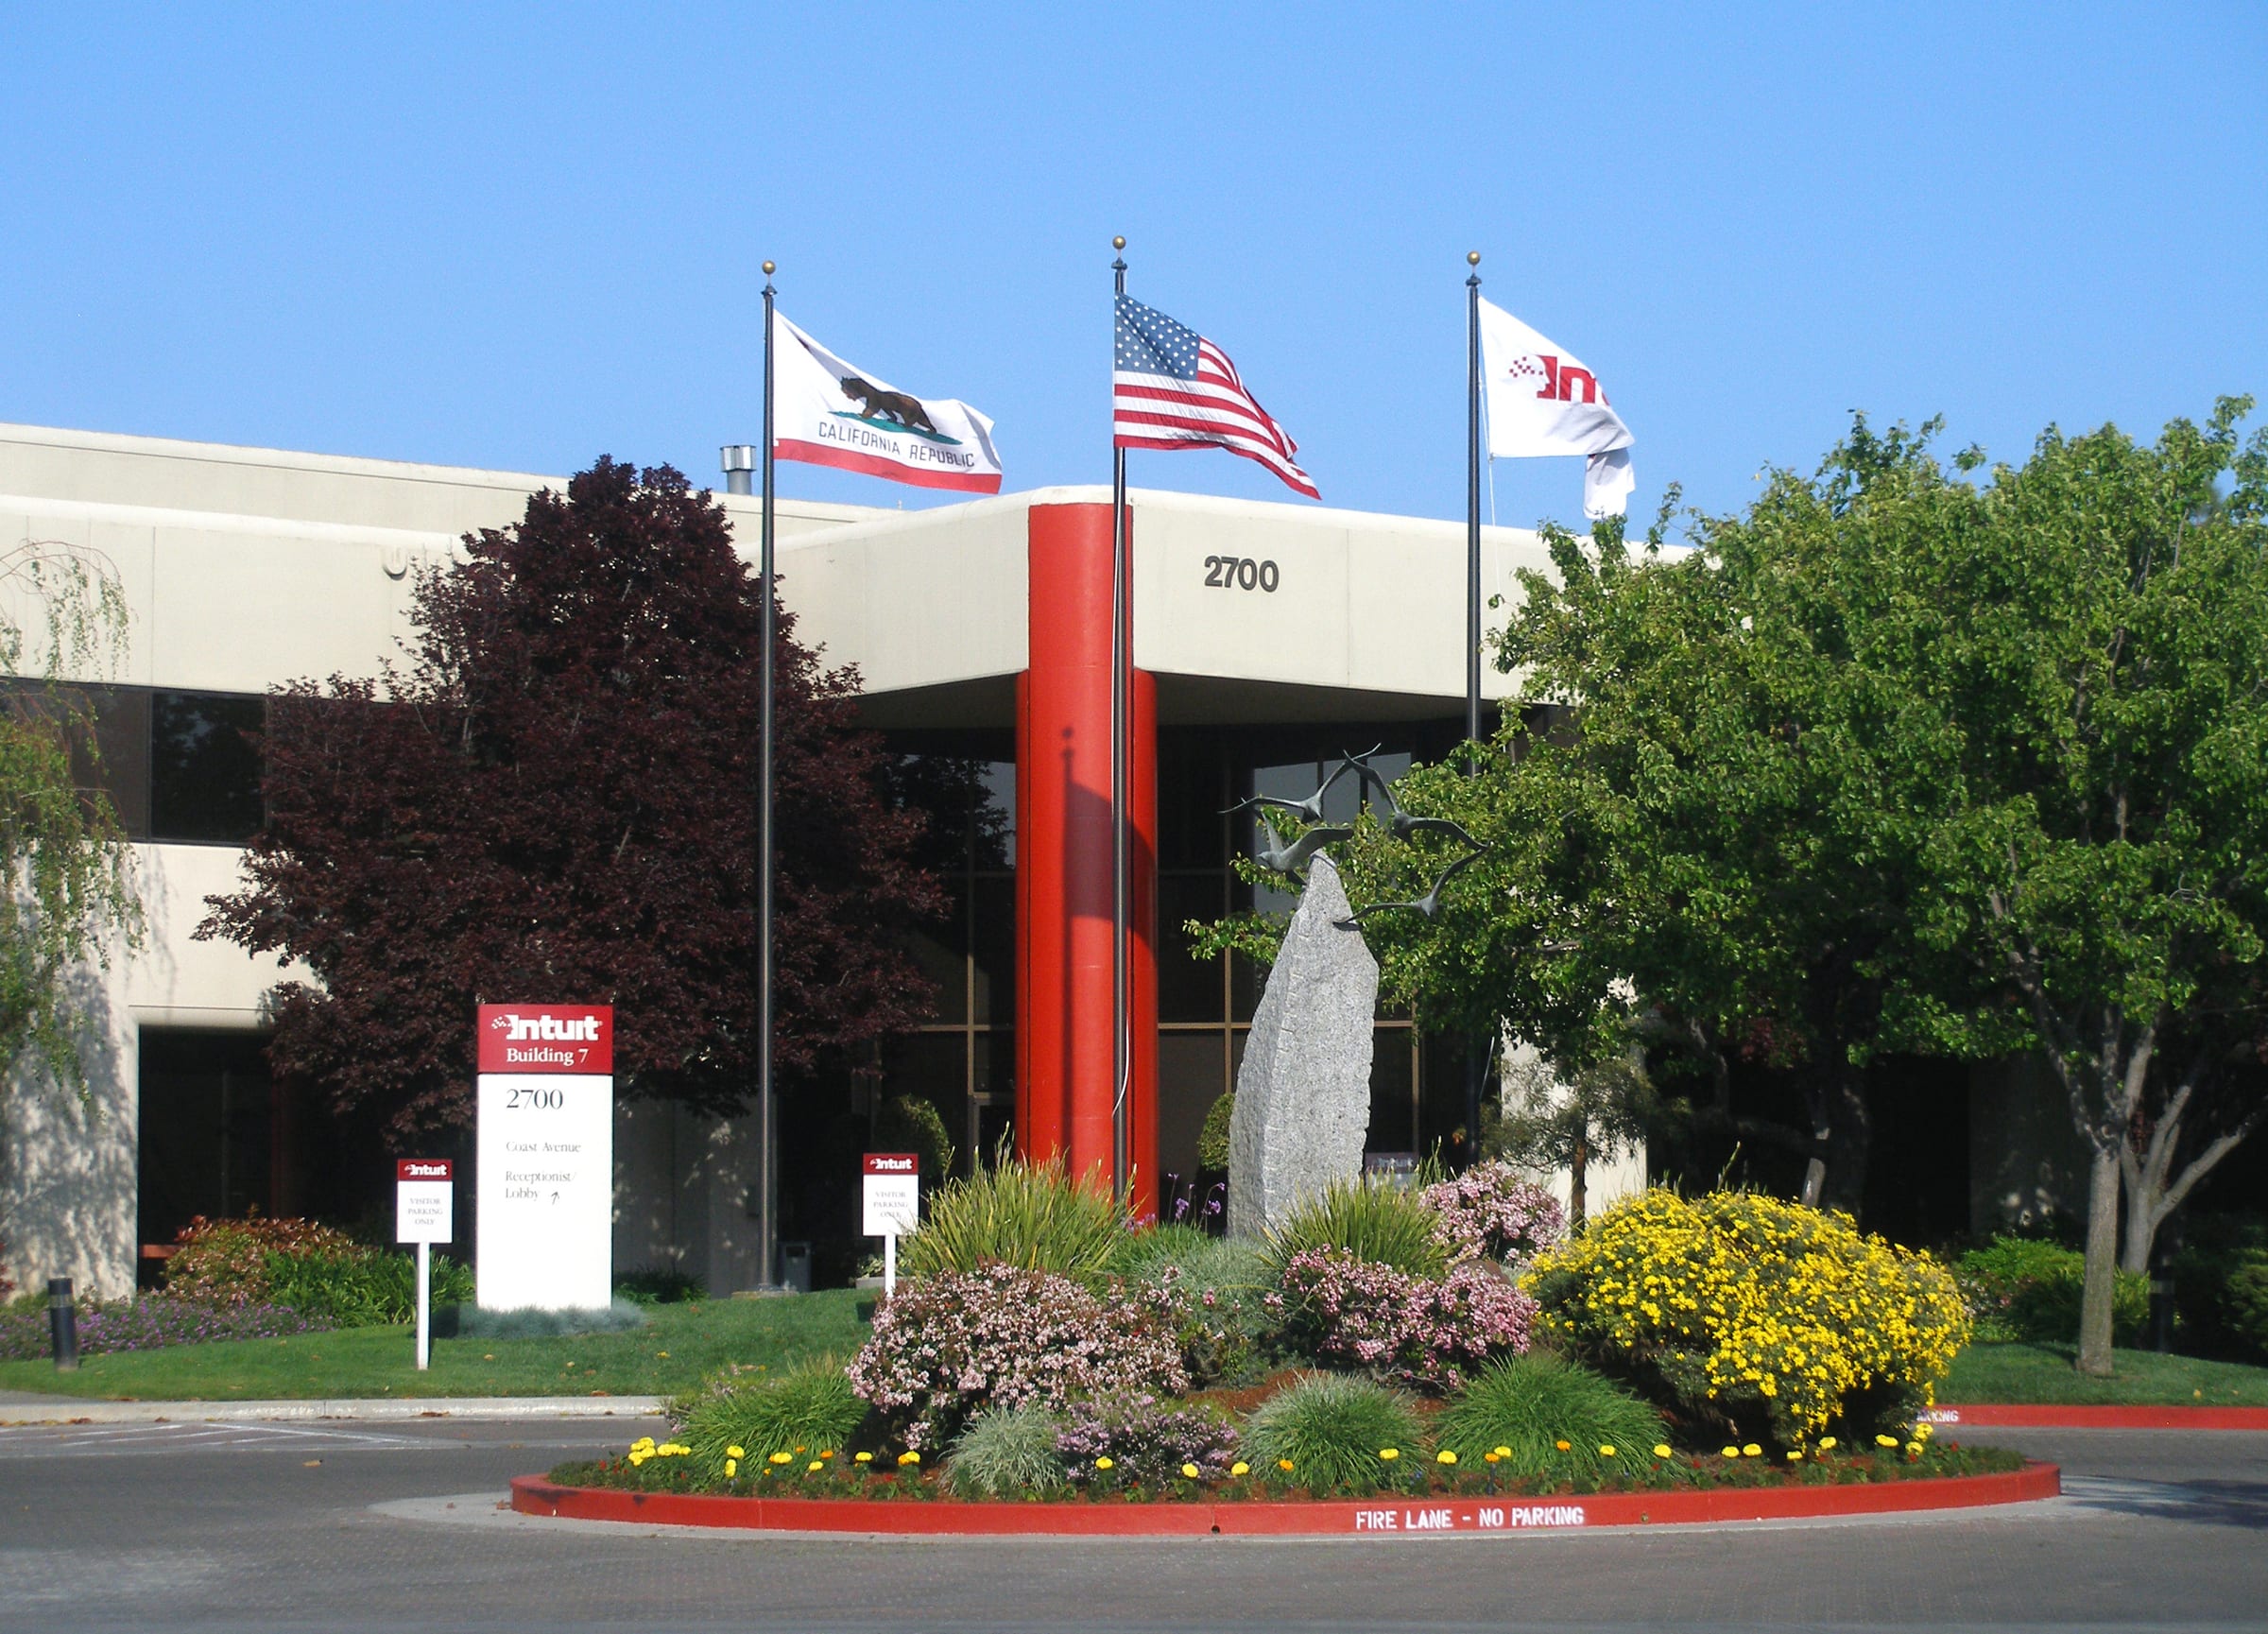
9月17日,财捷(Intuit)首席执行官萨桑·古达齐(Sasan Goodarzi)在山景城说破了数据早已暗示的实情:"我们未能达成新客户目标……客户离开我们的头号原因是价格。"这番坦白所涉及的,正是奠定这家公司根基的两大业务:自助报税产品TurboTax与QuickBooks Online 1。
同一场合,财捷重申2027财年业绩指引:营收232.8亿美元至235.1亿美元,同比增长9%至10%;按美国通用会计准则(GAAP)计算的营业利润指引增长26%至27% 2。据笔者依据两份公告计算,这相当于约440个基点的利润率扩张(从2026财年的27.4%升至指引中值对应的约31.8%)23;董事会15%的股息上调方案亦维持不变 3。一手降价,一手承诺利润率走高。财捷称,把两者连接起来的是AI;而这笔账能否算得过来,要到1月开启的报税季见分晓。
未达目标确有其事
2026财年算不上崩盘:营收增长14%,至214亿美元;按GAAP计算的营业利润增长20%,至59亿美元 3。但TurboTax营收仅增长7%,至53亿美元,美国市场报税份数总量却下降2%,至3900万份,其中桌面版下滑7% 3——涨价掩盖了不断缩小的基本盘。人工辅助档TurboTax Live增长37%,目前已贡献TurboTax营收的53% 3。财捷在美国国税局(IRS)电子报税市场的份额损失了1个百分点;QuickBooks Online年底付费客户接近800万,增长4%,留存率为83% 1。
Data
| 2026财年增速 | |
|---|---|
| 总营收 | 14% |
| 营业利润 | 20% |
| TurboTax营收 | 7% |
| TurboTax Live | 37% |
| 美国市场报税份数 | -2% |
| 桌面版份数 | -7% |
市场早已把问题计入了股价。这份业绩指引8月25日首次发布当天,年内已累计下跌46%的财捷股价大跌12%;摩根大通将目标价从605美元下调至331美元,评级降至“中性”,并称在投资者“对财捷化解颠覆冲击的执行力更有把握”之前,估值倍数将持续承压 4。古达齐当天的回答是“AI将成为颠覆者,而我们打算自己来当这个颠覆者” 4。这句话,如今变成了昨天公布的整套方案。首席财务官桑迪普·奥吉拉则把出血点定得很准:财捷流失的报税客户,调整后总收入(AGI)大多在5万美元上下,正属于对价格敏感的群体 6。杰富瑞预计,按2%至3%的指引增速,TurboTax将迎来十多年来首个增速低于7%的年份;相比之下,外界对H&R Block的增速预期约为4.8%。美国国税局自己也向收入不超过8.9万美元的家庭提供免费的引导式报税 5。财捷还将全球业务解决方案(Global Business Solutions)的三年增长目标从15%至20%下调至10%至15% 5。
转型方案以AI为主线
本报税季,自助报税的大部分体验将转为AI原生:AI负责收集数据、准备报税表并解答疑问,客户则负责审阅与批准 1。在人工辅助报税业务中,AI自动完成准备工作,人类专家负责审阅、签字并承担责任 1。这一点很关键:按奥吉拉的说法,88%的市场都集中在人工辅助这一档,而这套设计要让每份报税的人工成本更低,而不是让人力变得多余 6。
各个入门档位,就是财捷挽回客户的机器。Credit Karma税务免费申报联邦税,州税申报收取15美元;2025纳税年度的试点显示,80%为增量用户(incrementality;这一数字来自财捷自己的试点,意味着其中大多数报税者原本会流失) 1。一款150美元的“透明定价”服务贡献了全服务报税业务近四分之一的增长 1。QuickBooks免费版上线六个月,活跃用户为2万名(与800万付费客户相比不过是个零头),这便是迄今这场挽回行动的真实规模 1。奥吉拉的定调是:“2027财年营收会受到冲击,但从长期看,客户终身价值是实实在在的。” 6
谁来为利润率买单?
业绩指引本身就勾勒出这场豪赌的轮廓:正在重新定价的TurboTax,指引增速仅为2%至3%;Mailchimp今年首次单列为独立业务分部,指引小幅下滑;全球业务解决方案则以13%至14%的增速扛起大梁 2。这440个基点的利润率扩张,应该就从这里来:一方面靠AI吃掉成本——财捷目前70%的代码拉取请求(pull request)由AI完成,最初90天内编程速度提升40% 1;另一方面再算上第四季度2.93亿美元的重组费用 3。为这一切买单的增长引擎倒是实实在在:中端市场营收增长39%,Intuit Enterprise Suite年化营收增至原来的四倍、约达1.5亿美元 1,75%的Enterprise Suite客户已经在按月使用财捷的AI智能体 7。
Data
| 2027财年营收增长指引 | |
|---|---|
| Mailchimp | -0.5% |
| TurboTax | 2.5% |
| Credit Karma | 12% |
| 全球业务解决方案 | 13.5% |
报税的活儿交给机器,签字权和责任仍留在报税师手中——这是设计蓝图,还不是已被验证的结果 1。股东这边则有股息、2026财年55亿美元的回购,以及79亿美元的剩余回购授权额度 3。而被邀请回头的,正是财捷已经流失的那些客户。
他们会不会回来(并成为值得拥有的客户),是这份计划中目前唯一没有任何信源能够支撑的断言。考验从1月一直持续到4月;盯住三个数字:自助报税份数、单客户报税营收,以及在这个专为买客户而设的财年里,440个基点的利润率扩张还能不能守住。财捷的瓶颈已不再是模型质量——公司已接入超过60个大语言模型 1。真正的瓶颈在于:被价格赶走的客户,愿不愿意以她能接受的价格,信任由AI准备好的报税表。这个报税季要给出答案的,正是这个问题,而非技术本身。
How this brief was made
01Gathered & sourced396 channels · 1,235 articles▾
Agents swept 396 channels and ingested 1,235 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated7 claims · 34 data feeds▾
Every one of 7 load-bearing claims was checked against primary sources, with 34 live data feeds reconciling the figures and charts.
- 1MarketBeat via Yahoo Finance, "Intuit Investor Day Puts AI at Center of Growth Reset After Customer Misses," 17 September 2026
- 2Intuit press release (Business Wire) via Yahoo Finance, "Intuit Hosts Investor Day, Reaffirms First-Quarter and Fiscal 2027 Guidance," 17 September 2026
- 3Intuit press release (Business Wire) via Yahoo Finance, "Intuit Reports Fourth Quarter and Full Year Fiscal 2026 Results; Sets Fiscal 2027 Guidance," 25 August 2026
- 424/7 Wall St via Yahoo Finance, "Intuit Sinks 12% as AI Disruption Fears Spread From TurboTax to QuickBooks, Adobe and ServiceNow Drop 3%," 26 August 2026
- 5TheStreet, "TurboTax customers are walking away, and Intuit investors noticed," 27 August 2026
- 6MarketBeat via Yahoo Finance, "Intuit Targets New Customers, AI Growth as QuickBooks and TurboTax Bets Scale" (Goldman Sachs conference remarks by CFO Sandeep Aujla), 13 September 2026
- 7PYMNTS, "Intuit Says 75% of Enterprise Customers Deploy AI Agents Monthly," 25 August 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.