El susto con China se cobra un 8,6% de ASM International; su informe del 27 de octubre pondrá a prueba un trimestre de 1.100 millones
Un susto por la memoria china y un dato de inflación estadounidense más alto de lo previsto le costaron a ASM International, fabricante de equipos para chips, una caída del 8,6% en una sola sesión. Pero sus ingresos crecen con las películas que una fábrica apila sobre cada oblea, y su primera película de deposición química de vapor asistida por plasma (PECVD, por sus siglas en inglés) ya está en producción en volumen, con todos los grandes fabricantes de chips trabajando con ella.
 Richard Tang · 3 min read
La oleada vendedora de octubre valoró a ASM International por la variable equivocada. Los inversores vendieron las acciones del fabricante neerlandés de equipos para chips como si su negocio fuera la capacidad de obleas en China, cuando sus ingresos crecen con el número de películas que una fábrica de chips apila sobre cada oblea. El título cayó un 8,6% el 15 de octubre después de que un dato de inflación estadounidense más alto de lo previsto arrastrara a la baja a los valores de semiconductores en toda Europa 1.
El miedo tenía nombre y fecha. El 16 de octubre, De Belegger, un boletín de inversión neerlandés, publicó un titular que no ha cruzado fronteras: «El miedo a CXMT golpea a ASM, que justamente vive de más capas de chips» 4. El 19 de octubre llegó la confirmación de la mano del propio objeto del miedo: ChangXin Memory Technologies (CXMT), fabricante de DRAM —el chip de memoria por excelencia— con sede en Hefei, comunicó que sus ingresos trimestrales se habían disparado casi un 600% interanual 2.
Ese salto deja a CXMT con cerca de la décima parte del mercado mundial de DRAM 2. Aun así, sus propias acciones cayeron un 7,8% tras los resultados, por temores sobre los márgenes y el rendimiento 2. Ese mismo día, ASM cerró en 747,60 euros, casi un tercio por debajo de su máximo de 52 semanas 3.
Menos obleas puede seguir significando más máquinas
ASM vende los equipos —sobre todo de deposición de capas atómicas— que depositan películas sobre una oblea capa a capa. Una fábrica que procese menos obleas puede seguir necesitando más equipos de este tipo, porque cada generación de chips 3D añade capas a cada oblea.
La trayectoria récord encaja mejor con el mecanismo de las capas que con el miedo. Los ingresos se contrajeron con China a finales de 2025, se recuperaron hasta un trimestre récord a mediados de 2026 y la guía apunta todavía más alto para el trimestre de septiembre 589.
Los ingresos se contrajeron con China a finales de 2025 y han escalado hasta un récord anticipado por la guía
- Ingresos
- Estimate
Data
| Ingresos | |
|---|---|
| 2T 2025 | €835.6m |
| 3T 2025 | €800m |
| 4T 2025 | €698m |
| 1T 2026 | €862.5m |
| 2T 2026 | €1,003.1m |
| 3T 2026 (guía) (estimate) | €1,100m |
Una película que elimina pasos del proceso
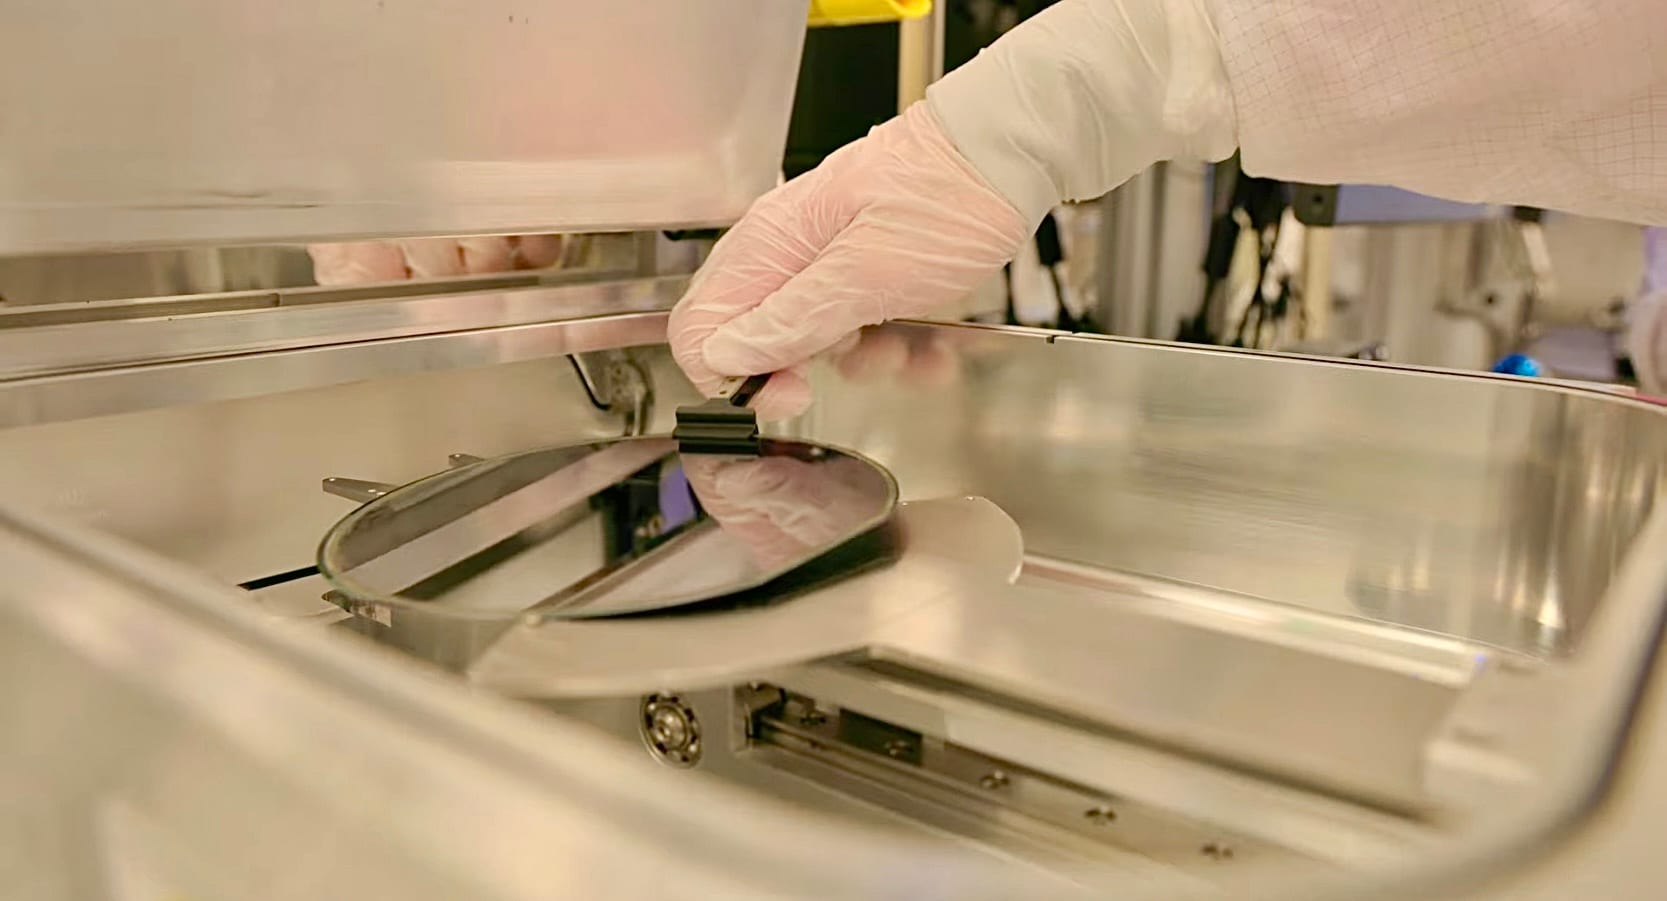
Una segunda forma de vender capas salió a la venta el 22 de septiembre 7. XP8 Vertos Flowable Carbon es la primera película de carbono fluido del mercado fabricada mediante deposición química de vapor asistida por plasma (PECVD, por sus siglas en inglés), un método para hacer crecer películas a partir de un gas 7. El material fluye hasta la zanja, la rellena desde el fondo y nivela su superficie por sí solo, de modo que los pasos de pulido y retrograbado que seguían a un relleno convencional pueden suprimirse en algunos flujos de fabricación 76.
En un flujo de fabricación que puede alcanzar los mil pasos, cada paso que se elimina es un riesgo de defectos que se elimina. «En la era de la IA que vivimos, la producción y el rendimiento mandan», declaró Tyler Sample, que dirige la unidad de producto de PECVD de ASM, a EE Times 6. Asegura que la película ya está en producción en gran volumen y que todos los grandes fabricantes de chips trabajan ya con ella 6.
La película ya rellena la NAND 3D —la memoria flash apilada en capas verticales— con relaciones de aspecto de hasta 200 a 1, una zanja 200 veces más alta que ancha 6. Sample cuenta que el desarrollo empezó hace unos seis o siete años 6. Ese trabajo sitúa a ASM en un mercado de PECVD hasta ahora en manos de los incumbentes, Applied Materials+0.65% — Applied Materials, up 0.65 percent today y Lam Research−0.02% — Lam Research, down 0.02 percent today 6.
El 27 de octubre pone precio al número de capas
El informe trimestral del 27 de octubre es la primera prueba de si el nuevo negocio se traduce en dinero 3. La guía se sitúa en 1.100 millones de euros para el trimestre de septiembre, tras un segundo trimestre récord 5. La dirección ya espera que los ingresos de 2027 superen el techo de la horquilla que se había fijado para ese año 5.
El riesgo de China es real, y no es nuevo. Hace un año, ASM dijo a los inversores que esperaran una caída de dos dígitos en las ventas en China este año, y en su guía sitúa las ventas de lógica madura por debajo del primer semestre 95. El negocio de la PECVD no se puede dimensionar desde fuera: ASM dejó de publicar este año los pedidos trimestrales y desglosa las ventas por mercado de destino, no por película 8.
Así que el informe del 27 de octubre se decide en dos líneas: lo que ASM diga sobre China y si el carbono fluido o la PECVD aparecen mencionados 3. Si la línea de China se sostiene y la PECVD aparece, el camino de vuelta al máximo de 1.092,50 euros es la jugada 3. Si China calla, el precio objetivo de UBS, un 77% por encima de la cotización, es más una advertencia que una promesa 3.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.