Klaviyo、AIエージェントを全顧客に無料開放 10日後にゴールドマンが「買い」撤回
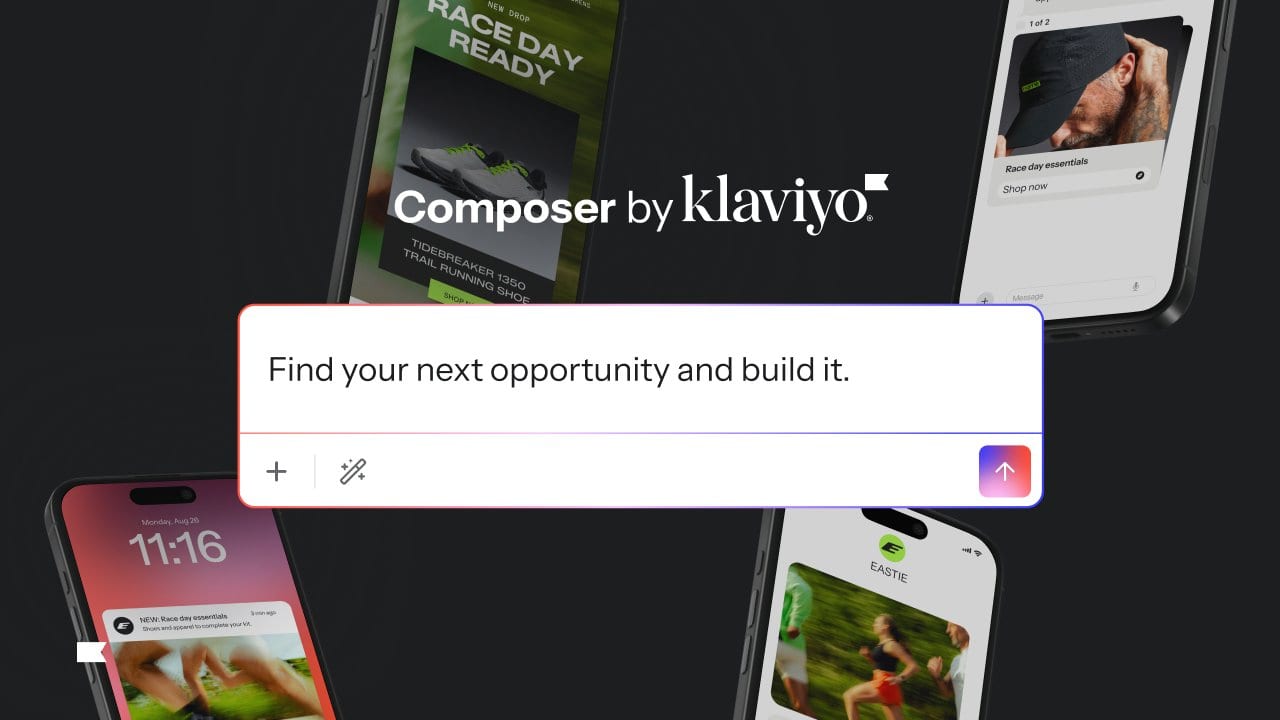
ゴールドマン・サックスは10月16日、Klaviyoの投資判断を「中立」に格下げし、目標株価を20ドルとした。AIエージェントや同社の他の新規事業がいつ利益につながるか、見通せないためだ。Klaviyoは10月6日、SQLエンジンを基盤とするエージェント「Composer」をすべての顧客に無償で開放していた。
 Vincent Jiang · 3 min read
「買い」判定、夏を越えられず
ゴールドマン・サックス−1.27% — ゴールドマン・サックス, down 1.27 percent todayは10月16日の金曜日、Klaviyoへの投資判断「買い」を取り下げた12。その10日前、KlaviyoはAIエージェントをすべての顧客に無料で開放した7。担当アナリストのキャリー・ヴァレンティ氏(Callie Valenti)は評価を「中立」へ引き下げ、目標株価を27ドルから20ドルに下方修正した12。「買い」評価は6月末に始まったばかりで、Klaviyo−5.58% — Klaviyo, down 5.58 percent todayが連携型のAIエージェント群を投入したのも同じ月だった13。
Klaviyo(KVYO)はメールやSMSによるマーケティングソフトを提供し、大半がネット店舗である約19万6000の事業者に利用されている8。株価はこの日5.58%安の17.08ドルで取引を終え、年初からは47.4%下落した4。同じリポートで両社の評価は逆転した。年初来65%上昇している競合のZeta Global−6.41% — Zeta Global, down 6.41 percent todayは「買い」となり、目標株価は45ドルとされた5。
ゴールドマン、新規の賭けの利益化時期を見通せず
ヴァレンティ氏は、エージェントの導入は「心強い推移を示している」と認め、長期的な機会についてはゴールドマンは引き続き前向きだと述べた5。ただ、業界関係者への聞き取りでは、中小企業は「新たなアプリケーションへの支出を増やす前に、AIを試したり水平型(汎用)ツールを優先したりする可能性が高い」傾向があり、エージェントや「Service」製品、その他の新製品の収益化の立ち上がりが長引く可能性があるという5。ゴールドマンは現在、Klaviyoの2027年の売上高を市場コンセンサスより1%、EBIT(利払い前・税引き前利益)を4%低く見積もっており、年間経常収益(ARR)に占めるShopify−5.47% — Shopify, down 5.47 percent today加盟店の割合は依然として78%にとどまるとみている5。
Klaviyoの答え、エージェントを全顧客に無償で
Klaviyo自身の打ち手はむしろ逆をいく。業界メディアの報道によれば7、マーケティング用エージェント「Composer」は10月6日、プレビュー提供を終え、無料プランか有料プランかを問わずすべてのアカウントに無償で開放された。その裏側には、顧客データについて平易な英語で尋ねた質問に答えるSQLエンジンと、MCPサーバー(ClaudeやChatGPTといったAIツールをKlaviyoの内部で動かすための接続機能)が据えられている7。
無償化のツケは、収益より先に利益の側に計上された。8月5日に提示されたガイダンスでは、第3四半期の売上高は3億7700万~3億8100万ドル(前年同期比21.5~22.5%増)、ノンGAAP営業利益(企業が独自に調整した利益指標)は4000万~4300万ドルとの見通しだ1。第2四半期のノンGAAP営業利益は5090万ドルだった1。中央値でみると、売上高は前期比で約2.3%増える一方、利益は約18%減る1。
ガイダンスは売上高を微増、利益は約18%減
- 売上高
- ノンGAAP営業利益
- Estimate
Data
| 売上高 | ノンGAAP営業利益 | |
|---|---|---|
| 26年Q2 | $370.6M | $50.9M |
| 26年Q3(予) (estimate) | $379M | $41.5M |
格下げの正体、3年がかりの成長減速
今回の格下げは、3年がかりの成長減速の上に下された。売上高の前年比伸び率は2023年後半の47.5%から第2四半期には26.4%まで低下し9、ガイダンスはさらに低い水準を示している。ただ、第2四半期の決算そのものは弱くなかった。売上高3億7060万ドルは市場コンセンサスの3億6210万ドルを上回り4、フリーキャッシュフローは8290万ドルに達した1。年間の支払額が5万ドルを超える顧客は36%増の4477社に膨らんだ1。調査会社ベンチマーク(Benchmark)は8月6日に「保有」へ格下げ済みだが、アナリスト23人の平均判断は依然として「買い」で、平均目標株価は26.24ドルとなっている4。
Klaviyoの売上高伸び率は3年で半減、自らのQ3ガイダンスはさらに低い水準
- 売上高前年比伸び率(%)
- Estimate
Data
| 売上高前年比伸び率(%) | |
|---|---|
| 23年Q3 | 47.5% |
| 23年Q4 | 38.8% |
| 24年Q1 | 34.5% |
| 24年Q2 | 35% |
| 24年Q3 | 33.7% |
| 24年Q4 | 34% |
| 25年Q1 | 33.3% |
| 25年Q2 | 31.9% |
| 25年Q3 | 32.2% |
| 25年Q4 | 29.6% |
| 26年Q1 | 27.9% |
| 26年Q2 | 26.4% |
| 26年Q3(予) (estimate) | 22% (21.5–22.5%) |
11月4日の決算が証明すべきこと
16日の株価下落は、一部には相場環境によるものだった。「買い」へと格上げされたZetaでさえ結局5.19%下げ、この週のナスダック総合指数は4.5%下落して、6月下旬以来の下げ幅となった6。また、17.08ドルで取引されている株価に対する目標株価20ドルは依然として上昇余地を残しており、今回の判断は決算を待つことを意味するもので、撤退ではない4。Klaviyoは11月4日に第3四半期決算を発表する34。エージェントの採用が順調に進んでいることは、ゴールドマンも認める5。ただ、同社にまだ見えていないのは、それがいつ売上高として表れるかだ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.