클라비오, AI 에이전트 전 고객 무료 개방…10일 만에 골드만삭스 '매수' 철회
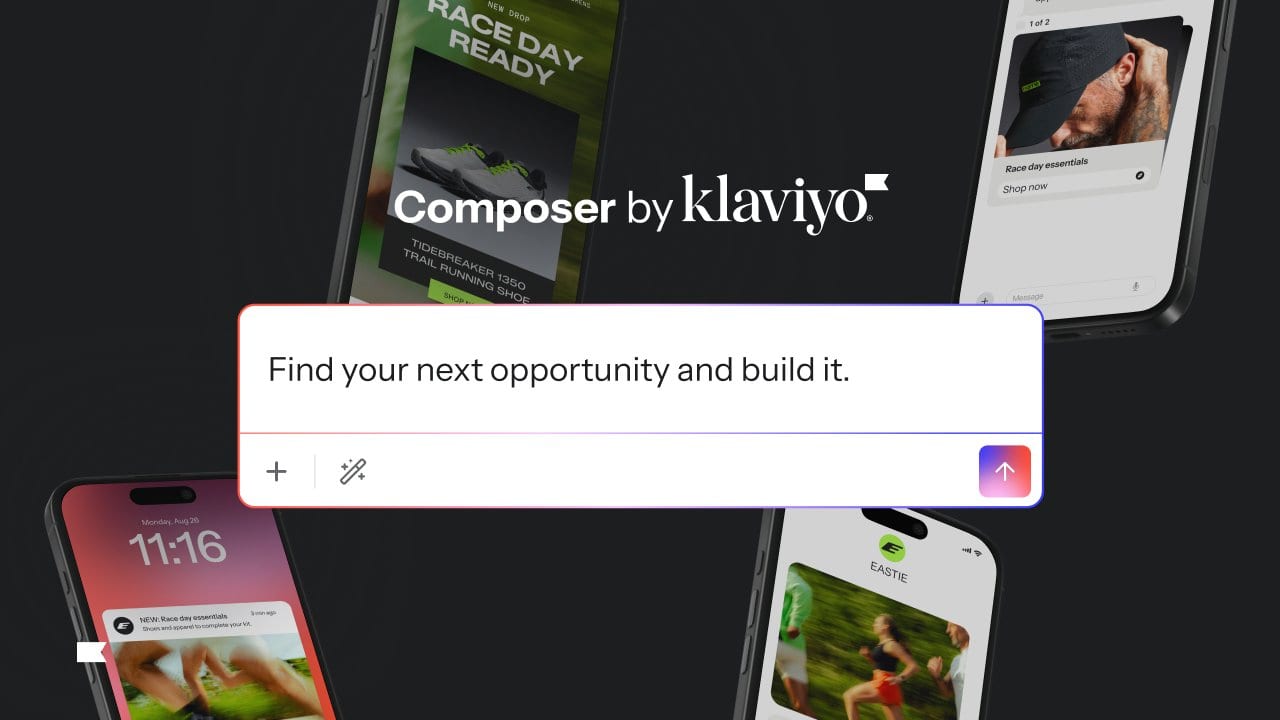
골드만삭스가 10월 16일 클라비오 투자의견을 '중립'으로 하향하고 목표주가를 20달러로 제시했다. AI 에이전트와 회사의 다른 신규 베팅이 언제 수익 단계에 이를지 가늠할 수 없다는 이유다. 클라비오는 앞서 10월 6일 SQL 엔진 기반 에이전트 '컴포저(Composer)'를 모든 고객에게 무료로 개방했다.
 Vincent Jiang · 3 min read
여름을 겨우 넘긴 '매수' 의견
골드만삭스−1.27% — 골드만삭스, down 1.27 percent today가 10월 16일(금) 클라비오 매수 의견을 철회했다12. 클라비오가 AI 에이전트를 모든 고객에게 무료로 개방한 지 열흘 만이다7. 애널리스트 캘리 발렌티는 투자의견을 '중립'으로 낮추고 목표주가도 27달러에서 20달러로 내렸다12. 6월 말부터 이어 온 매수 의견은 여기서 끝났다. 클라비오−5.58% — 클라비오, down 5.58 percent today가 연동형 AI 에이전트를 선보인 것도 바로 그 달이다13.
클라비오(KVYO)는 이메일과 문자 메시지 마케팅 소프트웨어로 약 19만6000곳의 판매자에게 서비스를 제공한다. 이들 대부분은 온라인 쇼핑몰이다8. 주가는 당일 5.58% 하락한 17.08달러에 마감했다. 연초 이후로는 47.4% 떨어졌다4. 골드만삭스는 같은 리포트에서 두 종목의 위치를 서로 바꿨다. 올해 주가가 65% 오른 경쟁사 제타글로벌−6.41% — 제타글로벌, down 6.41 percent today은 목표주가 45달러와 함께 '매수'로 올라섰다5.
신규 베팅이 언제 돈이 되는지 골드만삭스도 보지 못한다
발렌티는 에이전트 확산세가 "고무적"이라고 인정하고, 장기 기회에 대해 골드만삭스가 여전히 긍정적이라고 밝혔다5. 다만 업계와의 대화에서는 중소기업이 "새로운 애플리케이션 지출을 늘리기 전에 AI를 먼저 실험하거나 수평형 도구를 우선할 가능성이 높다"는 관찰이 나왔다. 이는 에이전트와 '서비스' 제품 등 최근 출시작의 수익화까지 걸리는 시간을 더 길게 만들 수 있다5. 골드만삭스는 이제 클라비오의 2027년 매출과 EBIT를 컨센서스보다 각각 1%, 4% 낮게 추정한다. 쇼피파이−5.47% — 쇼피파이, down 5.47 percent today 판매자가 연간반복매출(ARR)에서 차지하는 비중은 여전히 78%다5.
클라비오의 답: 에이전트를 모두에게 무료로
클라비오는 정반대 방향으로 움직였다. 업계 매체 보도에 따르면 마케팅 에이전트 '컴포저'는 10월 6일 프리뷰(사전 공개) 단계를 마치고 무료 요금제든 유료 요금제든 모든 계정에 열렸다7. 그 뒤에는 고객 데이터에 대해 일상 영어로 묻는 질문에 답하는 SQL 엔진이 자리하며, 클로드나 챗GPT 같은 AI 도구가 클라비오 안에서 작동하게 연결해 주는 장치인 MCP 서버도 함께 들어 있다7.
대가는 이익부터 잡혔다. 8월 5일 발표된 가이던스에 따르면 3분기 매출은 전년 동기 대비 21.5~22.5% 늘어난 3억7700만~3억8100만 달러, 회사가 조정한 이익 지표인 비GAAP 영업이익은 4000만~4300만 달러로 제시됐다1. 2분기 비GAAP 영업이익은 5090만 달러였다1. 중간값을 기준으로는 매출이 전 분기 대비 약 2.3% 오르는 반면 이익은 약 18% 줄어든다1.
가이던스: 매출은 소폭 늘고 이익은 약 18% 급감
- 매출
- 비GAAP 영업이익
- Estimate
Data
| 매출 | 비GAAP 영업이익 | |
|---|---|---|
| 26년 2분기 | $370.6M | $50.9M |
| 26년 3분기(예상) (estimate) | $379M | $41.5M |
투자의견 하향을 만들어낸 성장 둔화
이번 하향이 내려앉은 곳은 3년에 걸친 성장 둔화다. 매출 증가율은 2023년 말 47.5%에서 2분기에는 26.4%로 꺾였고, 가이던스는 그보다 더 낮은 수치를 가리킨다9. 그렇다고 2분기 실적 자체가 부실하지는 않았다. 매출 3억7060만 달러는 컨센서스 3억6210만 달러를 넘어섰고4, 자유현금흐름은 8290만 달러를 기록했다1. 연 5만 달러 이상을 쓰는 고객은 36% 늘어 4477곳에 달했다1. 리서치 업체 벤치마크는 8월 6일 이미 의견을 '보유'로 낮췄다. 그럼에도 23명 애널리스트의 평균 의견은 여전히 '매수'이고 평균 목표주가는 26.24달러다4.
클라비오 매출 증가율 3년 만에 절반…자체 3분기 가이던스는 더 낮아
- 전년 동기 대비 매출 증가율(%)
- Estimate
Data
| 전년 동기 대비 매출 증가율(%) | |
|---|---|
| 23년 3분기 | 47.5% |
| 23년 4분기 | 38.8% |
| 24년 1분기 | 34.5% |
| 24년 2분기 | 35% |
| 24년 3분기 | 33.7% |
| 24년 4분기 | 34% |
| 25년 1분기 | 33.3% |
| 25년 2분기 | 31.9% |
| 25년 3분기 | 32.2% |
| 25년 4분기 | 29.6% |
| 26년 1분기 | 27.9% |
| 26년 2분기 | 26.4% |
| 26년 3분기(추정) (estimate) | 22% (21.5–22.5%) |
11월 4일 실적이 증명해야 할 것
금요일 주가 하락의 일부는 시장 탓이었다. 나스닥이 이번 주 4.5% 떨어지며 6월 말 이후 최악의 한 주를 기록했고, 투자의견이 상향된 제타글로벌마저 5.19% 빠졌다6. 17.08달러에 거래 중인 주가에 목표주가 20달러라면 상승 여력은 아직 남는다. 결국 이번 하향은 종목 정리가 아니라 실적을 기다리자는 결론이다4. 클라비오는 11월 4일 3분기 실적을 발표한다34. 에이전트 도입세가 고무적이라는 점은 골드만삭스도 인정한다5. 골드만삭스가 아직 보지 못하는 것은 그중 무엇이 언제 매출로 이어질지다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.