キャリアのチラー160台、韓国AIクラスターが選定――ゴールドマンの株格下げと同じ日
キャリア・グローバル(Carrier Global)の株価は55.20ドルと、10月に公表されたアナリストの目標株価――ゴールドマン・サックスの61ドルからシティグループの80ドルまで――をすべて下回る。第3四半期決算の発表は10月29日。韓国・亀尾(クミ)のAIクラスターはこのほどキャリア製チラー160台の採用を決めた。利益率の懸念は住宅設備事業の側にあり、決算はこの二つの側面を天秤にかける。
 Richard Tang · 3 min read
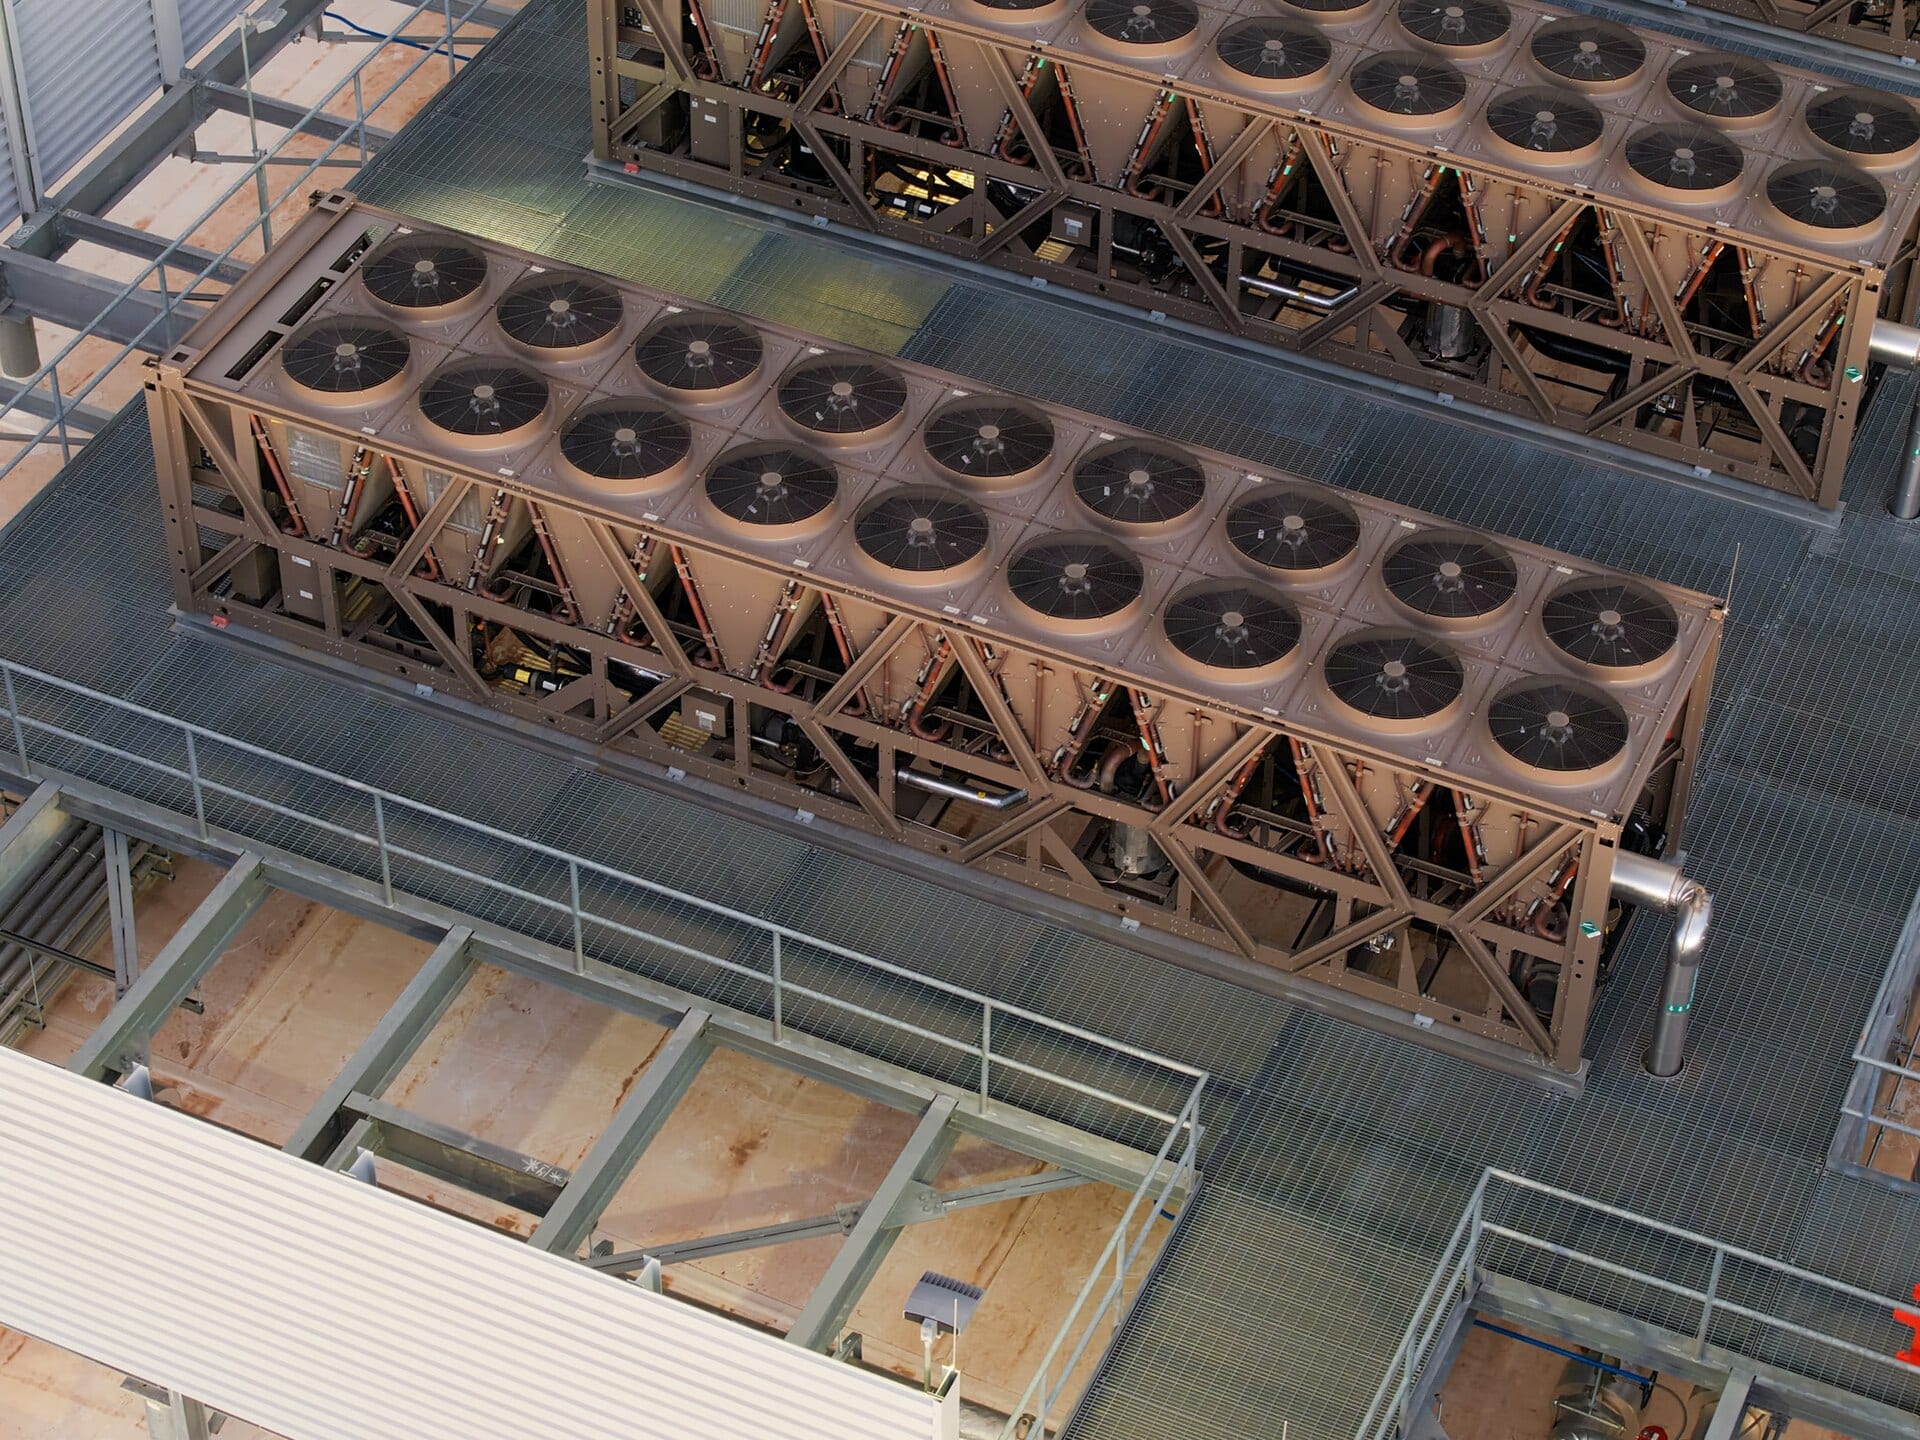
10月14日、キャリア・グローバル−1.46% — キャリア・グローバル, down 1.46 percent todayには二つの出来事があった。どちらも同じ会社の別々の半分を語る出来事だ。韓国では、OTECグループ傘下でキャリア製チラー(冷却機)の販売・施工を手掛けるOTECキャリアが、10月8日付で亀尾(クミ)AIクラスターの冷却事業で優先交渉対象者に選定されたと発表した。同クラスターは、エヌビディア−3.34% — エヌビディア, down 3.34 percent todayの次世代プラットフォーム「ルビン(Rubin)」向けに最適化した電力規模200メガワットのハイパースケール(超大型)データセンターである 1。予定される受注はチラー「アクアフォース(AquaForce)30XFZ」160台で、単一案件としては同社史上最大となる 1。
同じ朝、ゴールドマン・サックス−1.80% — ゴールドマン・サックス, down 1.80 percent todayは利益率への懸念を理由に、キャリア株の投資判断を「買い」から「中立」へと引き下げた 23。どちらの見方も正しい。両者が天秤にかけられるのは、10月29日発表の第3四半期決算だ 4。
チラー受注はAIサプライチェーンの川下
エヌビディアのアクセラレーター(AI演算チップ)は世代を重ねるごとに発熱が増す。その結果、冷却は建物の付帯経費という扱いから、ワークロードの要件を満たす認定を必要とするインフラへと変わりつつある 15。認定は今やエヌビディアのエコシステムの中で行われる。ラック内に冷却液を循環させるキャリアの冷却液分配ユニット(CDU)「65LL」(1.3メガワット対応)は、NVIDIAマーケットプレースで「製品認定済み(Product Qualified)」として掲載されている 16。発注は現地のインテグレーター経由で舞い込む。OTECキャリアが埋めるのがその隙間だ。同社は以前に48メガワット級のハイパースケール案件を受注しており、チラーにキャリアの制御機器とサービスを組み合わせて提供する 1。
亀尾は全体計画1.3ギガワットの第1期にあたり、今回の受注は受注パイプラインの入口に位置する 7。需要はすでにキャリアの決算にも表れている。経営陣は5月、2026年のデータセンター関連売上高目標15億ドルは受注残で完全に賄われていると説明した 8。データセンターは昨年、キャリアの売上高の約5%を占めた 5。今年は7~9%になる見通しだ 5。
ゴールドマンの懸念はAI側ではなく住宅用事業
ゴールドマン・サックス自身のリポートも、AIインフラが業務用冷却システムの受注を下支えしていると認めている 3。同社が推奨するのは、業務用空調で競合するジョンソンコントロールズとトレーンだ。両社の受注残は今年、平均して約5割増えている 3。懸念しているのはキャリアのもう半分、住宅用機器だ。住宅需要の弱さに加え、競争の影響で値上げの余地が狭まっている 3。
利益率の実績はこの懸念を裏付ける。売上総利益率は同じ四半期を比べると3年連続で低下しており、第2四半期は売上高が増えた一方で純利益は減少した 910。亀尾の発注額は両社とも公表しておらず、キャリアの売上高に占める比重は不明だ 17。
データセンターの受注が積み上がる中、キャリアの売上総利益率は3年連続で低下
- 売上総利益率
- 営業利益率
Data
| 売上総利益率 | 営業利益率 | |
|---|---|---|
| 23年Q3 | 30.1% | 14.1% |
| 23年Q4 | 25.9% | 5.6% |
| 24年Q1 | 25.6% | 7.1% |
| 24年Q2 | 26.5% | 10.5% |
| 24年Q3 | 28% | 11.8% |
| 24年Q4 | 26.1% | 7.4% |
| 25年Q1 | 27.7% | 10.8% |
| 25年Q2 | 28.9% | 13% |
| 25年Q3 | 26% | 8.9% |
| 25年Q4 | 19.9% | 1.1% |
| 26年Q1 | 23.3% | 4.5% |
| 26年Q2 | 27.2% | 12.1% |
10月29日の決算が2つの側面を量る
株価は55ドル前後で、今月公表された目標株価――ゴールドマン・サックスの61ドルからシティグループの80ドルまで――をすべて下回っている 491112。コンセンサスは今四半期の1株当たり利益を0.69ドルと見込んでいる 11。論争に決着をつけるのは決算発表の中の2つの行だ。1つは受注残で賄われている目標と突き合わせたデータセンターの受注と受注残、もう1つはゴールドマンが指摘した住宅用の利益率だ。
格下げ後の目標を含め、キャリアの最新目標株価はすべて株価を上回る
Data
| Value | |
|---|---|
| ゴールドマン・サックス(10月14日) | $61 |
| バーンスタイン(10月7日) | $64 |
| RBC(10月14日) | $72 |
| コンセンサス(アナリスト29人) | $74.55 |
| シティグループ(10月13日) | $80 |
ルビンから韓国でのチラー受注まで、一連のつながりは完成した。まだ埋まっていないのは損益計算書の中だ。AI需要は受注にまで届いた。決算が示さなければならないのは、それが利益率にまで届いたことだ。OTECキャリアは非上場で、亀尾(クミ)の受注に株式市場からアクセスできるのはキャリア・グローバルだけだ 111。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.