골드만삭스 투자의견 내린 날…구미 AI클러스터, 캐리어 칠러 160대 골랐다
캐리어글로벌 주가(55.20달러)는 10월 발표된 목표주가를 모두 밑돈다. 골드만삭스의 61달러부터 씨티의 80달러까지다. 3분기 실적은 10월 29일 발표된다. 구미 AI클러스터가 캐리어 칠러 160대를 선정한 가운데 마진 우려의 진원지는 주거용 부문이고, 두 시각의 저울질은 실적 발표 몫이다.
 Richard Tang · 3 min read
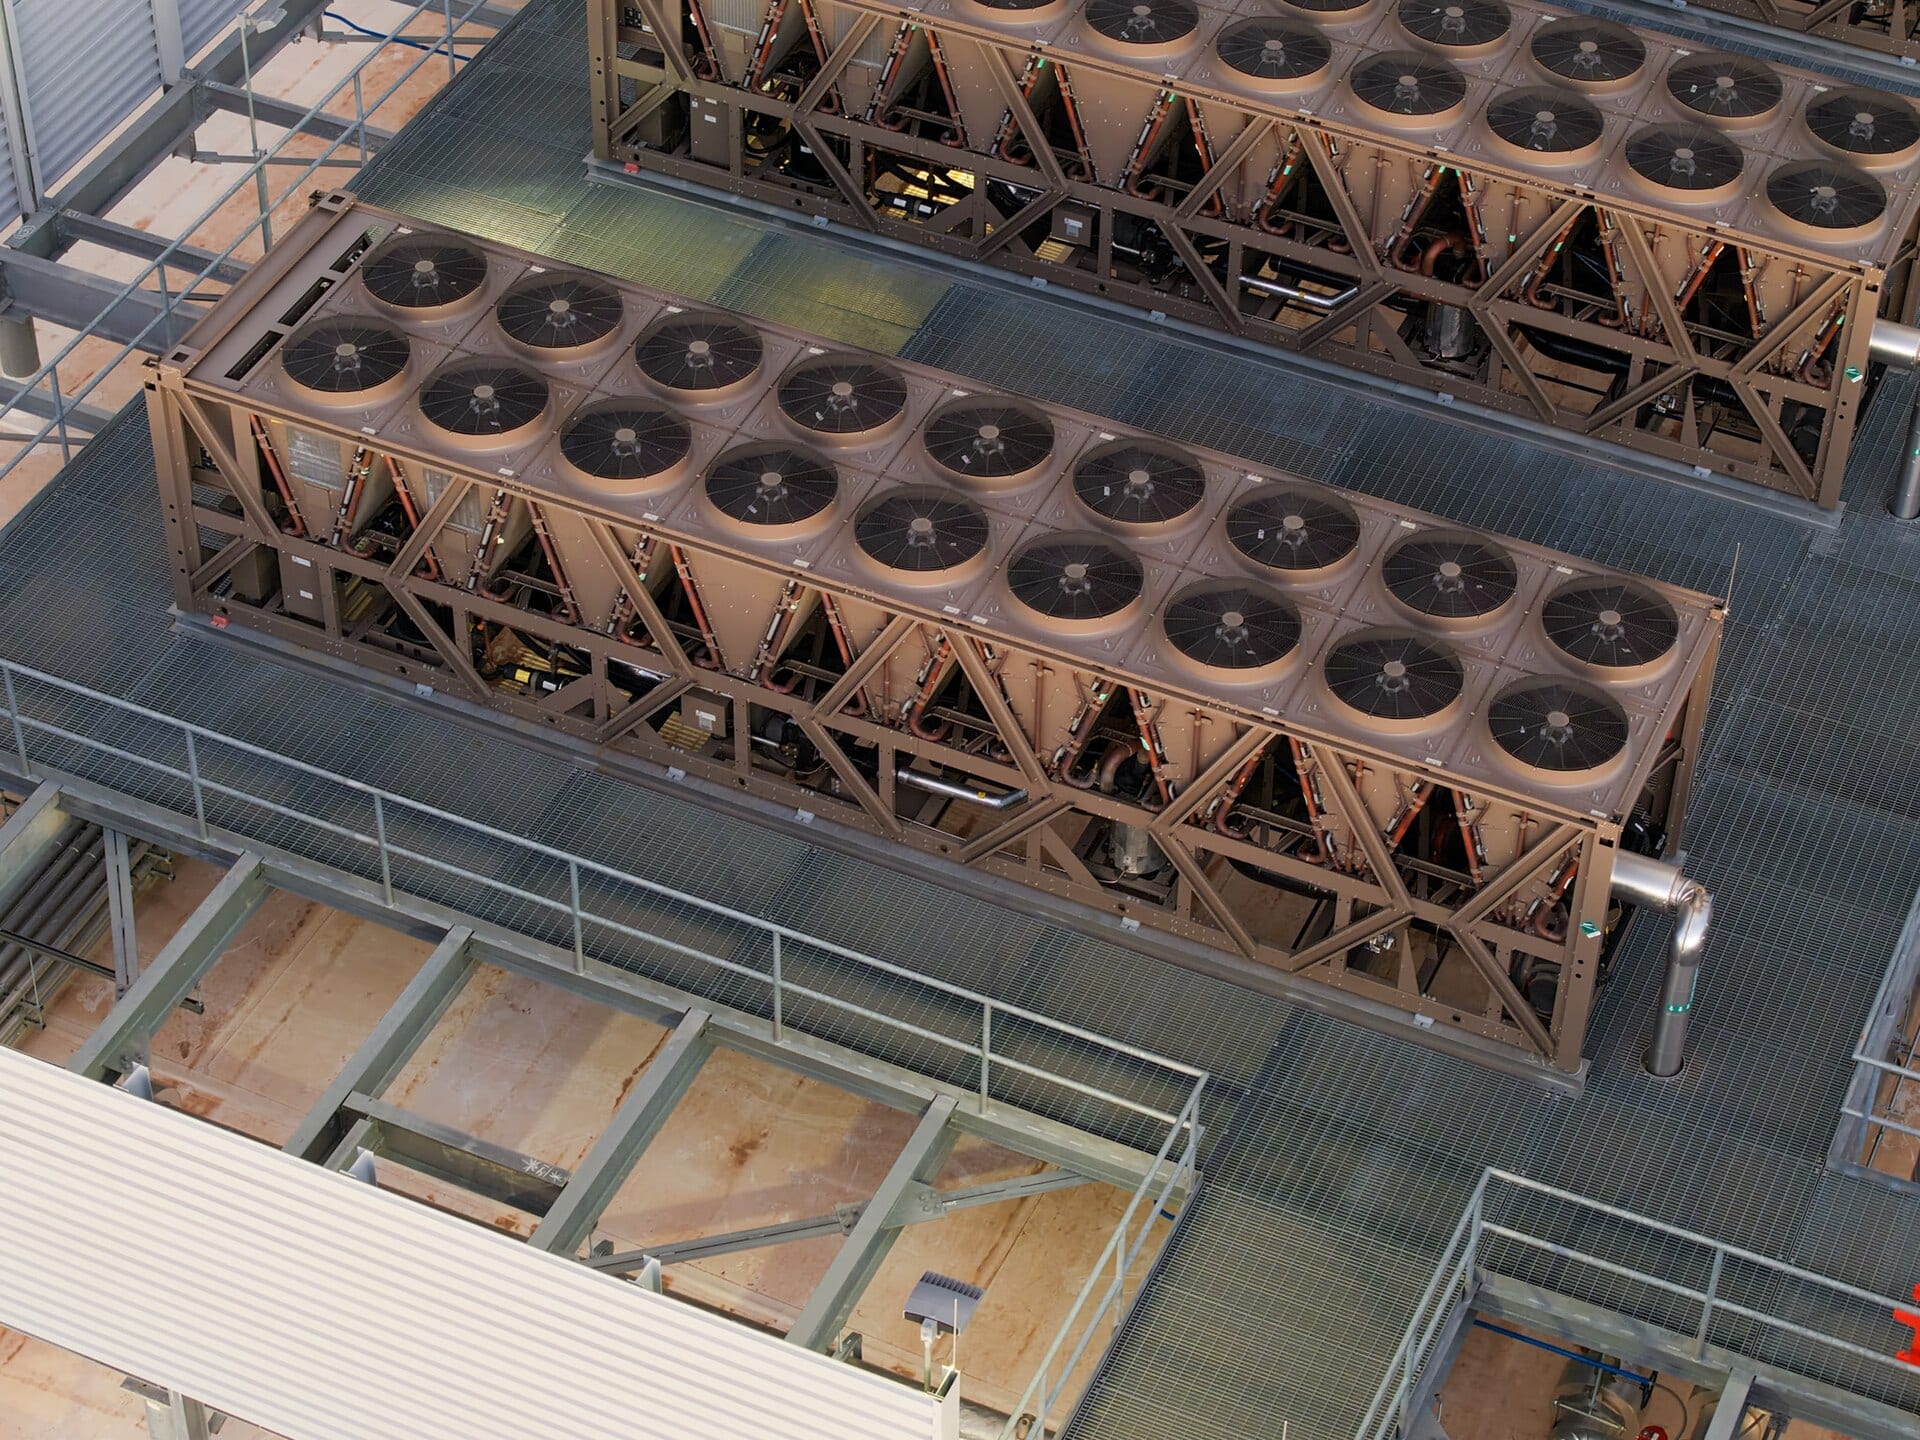
10월 14일 캐리어글로벌−1.46% — 캐리어글로벌, down 1.46 percent today에는 두 가지 일이 겹쳤다. 두 사건은 같은 회사의 서로 다른 절반을 각각 그린다. 국내에선 캐리어의 칠러를 유통·설치하는 오텍그룹 계열사 오텍캐리어(OTEC Carrier)가 지난 8일 구미 AI클러스터 냉방 사업 우선협상대상자로 선정됐다고 공시했다. 구미 AI클러스터는 엔비디아−3.34% — 엔비디아, down 3.34 percent today의 차세대 '루빈(Rubin)' 플랫폼에 최적화된 200MW급 하이퍼스케일 데이터센터다1. 예정 물량은 칠러 '아쿠아포스(AquaForce) 30XFZ' 160대로, 단일 프로젝트 기준 이 유통사 역사상 최대 규모가 된다1.
같은 날 아침 골드만삭스−1.80% — 골드만삭스, down 1.80 percent today는 마진 우려를 근거로 캐리어 투자의견을 '매수'에서 '중립'으로 하향했다23. 두 해석 다 옳은 말이다. 저울질은 10월 29일로 예정된 3분기 실적 발표에서 이뤄진다4.
칠러 수주는 AI 공급망의 끝자락에 있다
엔비디아 액셀러레이터는 세대가 거듭될수록 발열이 커진다. 그 결과 냉각은 건물 부대비용에서 인프라로 자리를 옮겼고, 그 인프라는 워크로드 인증을 통과해야 한다15. 인증은 이제 엔비디아 생태계 안에서 이뤄진다. 랙에 냉각액을 순환시키는 캐리어의 1.3MW급 65LL 냉각수분배장치(CDU)는 엔비디아 마켓플레이스에서 '제품 인증(Product Qualified)'을 받은 것으로 등재돼 있다16. 수주는 현지 인테그레이터를 통해 들어온다. 오텍캐리어가 메우는 것이 바로 이 간극이다. 앞서 48MW급 하이퍼스케일 프로젝트를 수주한 데 이어 칠러에 캐리어의 제어 시스템과 서비스를 묶어 패키지로 제안하는 방식이다1.
구미는 총 1.3GW로 계획된 사업의 1단계다. 이번 수주는 그 파이프라인의 첫머리에 해당한다7. 수요는 이미 캐리어 실적에 드러나 있다. 캐리어 경영진은 5월 데이터센터 수주잔고만으로 2026년 데이터센터 매출 목표 15억달러를 전부 소화할 수 있다고 밝혔다8. 데이터센터는 지난해 캐리어 매출의 약 5%였다5. 올해는 7~9% 수준이 될 것으로 캐리어는 전망한다5.
골드만삭스의 우려는 AI가 아니라 주거용 사업
골드만삭스 보고서 자체도 AI 인프라가 상업용 냉각 시스템 수주를 떠받치고 있다고 평가한다3. 골드만삭스가 선호하는 종목은 상업용 냉난방 경쟁사인 존슨컨트롤즈와 트레인이다. 두 회사의 수주잔고는 올해 평균 약 50% 늘었다3. 우려의 대상은 캐리어의 나머지 반쪽, 즉 주택 수요 부진과 가격 인상을 제약하는 경쟁에 직면한 주거용 설비다3.
마진 흐름도 이런 우려를 뒷받침한다. 매출총이익률은 같은 분기 기준 3년 연속 하락했고, 2분기에는 매출이 늘고도 순이익은 줄었다910. 양사 모두 구미 수주 금액을 공개하지 않아 이번 수주가 캐리어 매출에서 차지하는 비중은 알 수 없다17.
데이터센터 수주가 불어나는데도 캐리어 매출총이익률은 3년 연속 하락세
- 매출총이익률
- 영업이익률
Data
| 매출총이익률 | 영업이익률 | |
|---|---|---|
| 23년 3분기 | 30.1% | 14.1% |
| 23년 4분기 | 25.9% | 5.6% |
| 24년 1분기 | 25.6% | 7.1% |
| 24년 2분기 | 26.5% | 10.5% |
| 24년 3분기 | 28% | 11.8% |
| 24년 4분기 | 26.1% | 7.4% |
| 25년 1분기 | 27.7% | 10.8% |
| 25년 2분기 | 28.9% | 13% |
| 25년 3분기 | 26% | 8.9% |
| 25년 4분기 | 19.9% | 1.1% |
| 26년 1분기 | 23.3% | 4.5% |
| 26년 2분기 | 27.2% | 12.1% |
10월 29일 실적 발표가 두 반쪽의 무게를 잰다
캐리어 주가는 55달러 안팎에서 거래되고 있다. 이달 공개된 목표주가는 전부 밑돌고 있다. 골드만삭스의 61달러부터 씨티의 80달러까지다491112. 컨센서스는 이번 분기 주당순이익(EPS)을 0.69달러로 예상한다11. 실적 발표에서 논쟁을 판가름할 항목은 두 개다. 목표치를 이미 확보한 데이터센터 수주와 수주잔고, 그리고 골드만삭스가 지적한 주거용 마진이다.
이번 달 제시된 캐리어 목표주가는 하향조정분까지 모두 주가 위
Data
| Value | |
|---|---|
| 골드만삭스, 10월 14일 | $61 |
| 버스틴, 10월 7일 | $64 |
| RBC, 10월 14일 | $72 |
| 컨센서스(애널리스트 29명) | $74.55 |
| 씨티, 10월 13일 | $80 |
루빈에서 한국 칠러 주문까지, 사슬은 완성됐다. 빠진 고리는 손익계산서 안에 있다. AI 수요는 이미 수주잔고에 닿았다. 이제 실적 발표가 마진에까지 닿았음을 보여줘야 한다. 오텍캐리어는 비상장사다. 구미 주문에 대한 상장 투자 수단은 캐리어글로벌이 유일하다111.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.