Les prêteurs exigent de SharonAI un taux de 9,95 %. Les analystes voient toujours l'action à 105 dollars.
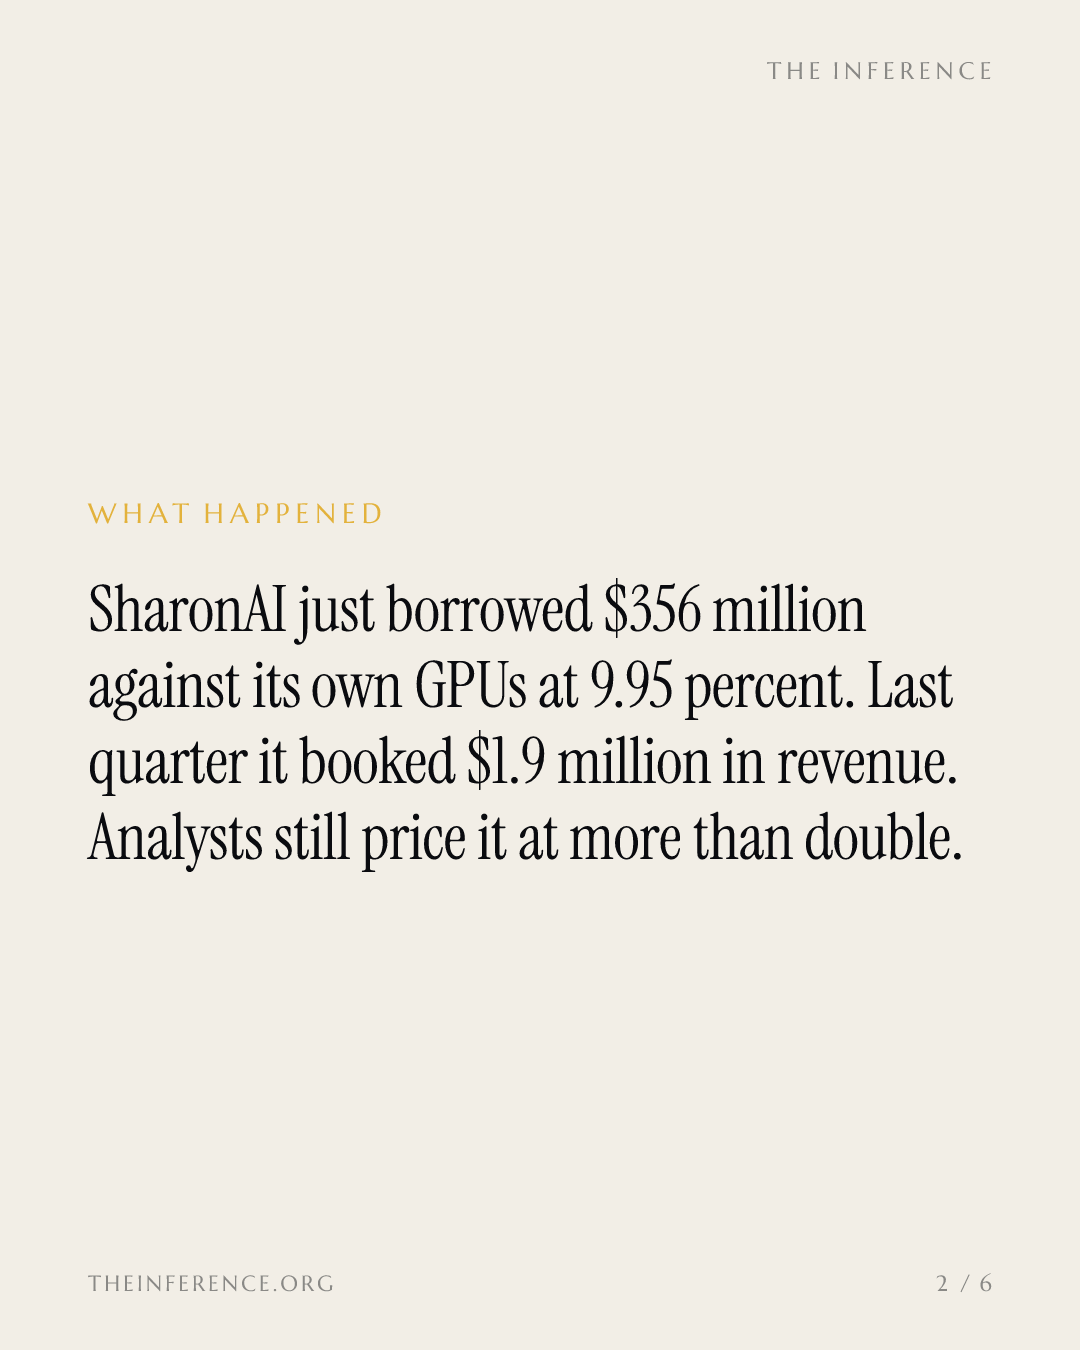
SharonAI vient d'emprunter 356 millions de dollars adossés à ses GPU, au taux de 9,95 %, alors qu'elle encaisse 1,9 million de dollars de revenus par trimestre. Six analystes conservent un objectif moyen de 105 dollars sur un titre coté 49,85 dollars.
 Vincent Jiang · 3 min read
Deux prix pour les mêmes GPU
SharonAI a affiché deux prix cette semaine. Le 1er octobre, le neocloud australien (Nasdaq : SHAZ) a bouclé son premier prêt adossé à des GPU : 356 millions de dollars, en sénior sécurisé, à taux fixe de 9,95 %, frais en sus 12. Goldman Sachs et une poignée de fonds de crédit privé figurent dans le syndicat 3. Côté action, le tableau est tout autre : six analystes affichent un objectif de cours moyen de 105 dollars sur un titre qui a clôturé le 1er octobre à 49,85 dollars, en hausse de 2 523 % depuis le 1er janvier 1.
Deux marchés, une seule entreprise, et un écart de 110 % entre le cours et le discours — pour une capitalisation d'environ 1,8 milliard de dollars 45.
Ce que dit le taux de 9,95 %
Le prêt est logé dans un véhicule ad hoc, garanti par les GPU eux-mêmes et par les flux de trésorerie des contrats qu'ils servent. Arrangé par Jarden Australia, il est présenté comme le premier d'une série destinée à financer plus de 68 000 GPU Nvidia d'ici à la mi-2027 36. Il vient se superposer à 700 millions de dollars d'obligations convertibles à échéance 2032, issues de la levée de 1,6 milliard de dollars du mois de juin — sur un total de 2,6 milliards de dollars levés en dix mois 3.
Entièrement tirée, la ligne de 356 millions de dollars à 9,95 % représente environ 8,9 millions de dollars d'intérêts par trimestre, avant frais. Les revenus comptabilisés au dernier trimestre se sont élevés à 1,9 million de dollars, en retrait de 74 % par rapport au consensus, et à 2,2 millions de dollars sur l'ensemble du premier semestre 78. La perte nette de 430,4 millions de dollars s'explique presque entièrement par une charge non monétaire de 400,4 millions de dollars sur ces obligations, une perte qui n'existe que parce que le cours de bourse a monté 8.
Il faut lire ce taux comme une règle, pas comme une exception : 9,95 % en sénior sécurisé, avant frais, c'est à peu près ce que coûte le crédit dédié au calcul IA en périphérie du chantier. C'est aussi l'étalon à opposer à tout neocloud dont l'action se négocie déjà comme si la partie était gagnée.
Ce que dit l'objectif de 105 dollars
Le scénario haussier, lui, a ses pièces à conviction : 8,8 milliards de dollars de valeur contractuelle totale, dont une collaboration de 4,9 milliards de dollars sur six ans avec Nvidia. Son prix plancher permet, selon la direction, aux prêteurs de « intégrer les revenus garantis dans leurs modèles ». S'y ajoutent 1,86 milliard de dollars de trésorerie et un premier trimestre d'EBITDA ajusté positif, à 591 000 dollars 89.
La direction table sur des premiers revenus significatifs au quatrième trimestre 2026, et le consensus a emboîté le pas : 25,3 millions de dollars attendus au troisième trimestre, puis 88,6 millions au quatrième 79.
Les revenus doivent être multipliés par 46 d'ici au T4 pour atteindre le consensus
- Revenus
- Estimate
Data
| Revenus | |
|---|---|
| T2 2026 (réalisé) | $1.9 |
| T3 2026 (estim.) (estimate) | $25.3 |
| T4 2026 (estim.) (estimate) | $88.6 |
Le marché, lui, se montre plus méfiant. L'action a reculé de 8,7 % sur les cinq séances ayant précédé le prêt, avec des positions à découvert représentant 9,19 % du capital, selon les données de cotation de Benzinga 14. Cantor Fitzgerald a abaissé son objectif à 109 dollars le lendemain des résultats, B. Riley a initié la couverture du titre avec un objectif de 124 dollars en juillet, et Northland est passé à 95 dollars le 18 septembre 10.
La moyenne de consensus calculée par Benzinga elle-même s'établit à 85,60 dollars 10, et le calendrier de MarketScreener, à lui seul, fait état d'une entrée dans l'indice S&P Global BMI le 20 septembre — le genre d'adjonction qui place les fonds indiciels côté acheteurs d'un titre en repli 1.
Tous les objectifs et moyennes de consensus dépassent largement les 49,85 dollars du cours
- Estimate
Data
| Value | |
|---|---|
| B. Riley (juillet) (estimate) | $124 |
| Cantor Fitzgerald (estimate) | $109 |
| Objectif moyen de six analystes (estimate) | $105 |
| Northland (18 sept.) (estimate) | $95 |
| Moyenne de consensus Benzinga (estimate) | $85.6 |
| Clôture SHAZ, 1er oct. | $49.85 |
Le verdict tombe en novembre
Le compteur des intérêts tourne, que les GPU facturent ou non. Prochain relevé : la publication de résultats attendue le 15 novembre, puis celle du quatrième trimestre, que la direction présente elle-même comme le moment où les revenus contractuels deviennent des revenus comptabilisés 910. Si la montée en charge se matérialise, emprunter à 9,95 % aura été bon marché et l'objectif de 105 dollars paraîtra raisonnable. Si elle prend du retard, les prêteurs garderont les puces et les contrats, et les clients des analystes, le reste. Un desk a chiffré les GPU. L'autre a chiffré l'histoire.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.