채권자가 매긴 샤론AI 대출금리 9.95%…애널리스트 목표주가는 여전히 105달러
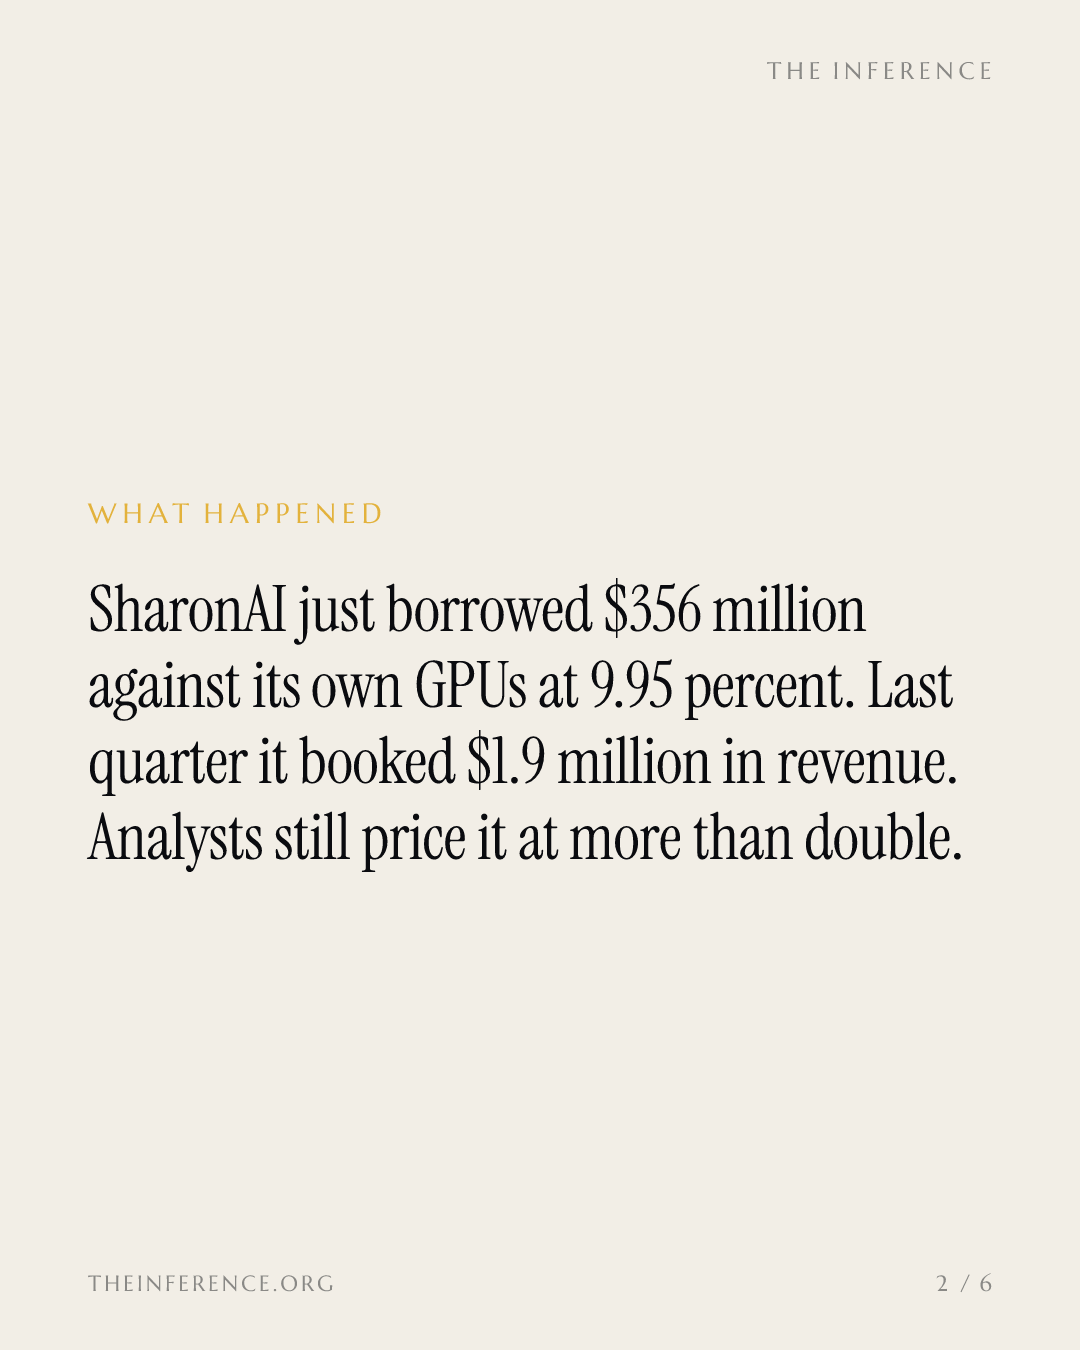
샤론AI는 GPU를 담보로 9.95% 금리로 3억5600만달러를 빌렸다. 분기 매출은 190만달러에 그친다. 그럼에도 여섯 애널리스트는 주가 49.85달러인 이 종목에 평균 105달러의 목표주가를 제시하고 있다.
 Vincent Jiang · 3 min read
같은 GPU에 매겨진 두 개의 가격
샤론AI에 관해 이번 주 두 개의 가격이 나왔다. 호주 네오클라우드(neocloud) 기업 샤론AI(나스닥: SHAZ)는 10월 1일 첫 GPU 담보부 대출을 성사시켰다. 규모는 3억5600만달러, 조건은 선순위 담보부에 고정금리 9.95%이며 수수료는 별도다 12. 신디케이트에는 골드만삭스와 일부 사모신용펀드가 참여했다 3. 주식 쪽 자료는 다른 이야기를 한다. 여섯 애널리스트는 10월 1일 49.85달러로 마감한 이 주식에 평균 105달러의 목표주가를 유지하고 있다. 올해 1월 1일 이후 2523% 오른 주가다 1.
두 시장, 한 회사. 약 18억달러 상당의 주식에서 시장이 매긴 가격과 내놓은 목표가 사이 간극은 110%에 이른다 45.
9.95%가 말해주는 것
대출 실행 주체는 특수목적회사(SPV)다. 담보는 GPU 자체와 이 GPU가 받쳐주는 계약의 현금흐름이다. 자든 오스트레일리아가 주선했고, 2027년 중반까지 엔비디아 GPU 6만8000대 이상에 자금을 댈 일련의 대출 중 첫 번째라는 설명이다 36. 이번 대출은 6월 16억달러 규모 라운드에서 나온 2032년 만기 전환사채 7억달러 위에 얹히는 것으로, 회사가 10개월간 조달한 26억달러의 일부다 3.
전액 인출을 가정하면 3억5600만달러에 9.95%가 적용돼 수수료 전 이자만 분기 약 890만달러다. 지난분기 매출 인식액은 190만달러로 컨센서스보다 74% 낮았고, 상반기 전체로는 220만달러였다 78. 4억3040만달러의 순손실은 거의 전부 전환사채 관련 4억400만달러의 비현금성 평가손실이었다. 주가가 오르면서 생겨난 손실이다 8.
이 금리는 단발로 읽지 말고 기준으로 읽어야 한다. 수수료 전 선순위 담보부 9.95%는 AI 인프라 구축의 가장자리에서 AI 컴퓨팅 크레딧이 치르는 수준의 비용이고, 승자처럼 거래되는 네오클라우드 주식 이야기가 나올 때마다 대어봐야 할 잣대다.
105달러가 말해주는 것
낙관론에도 내세울 근거는 있다. 계약 총가치(TCV)는 88억달러다. 여기에는 6년간 49억달러 규모인 엔비디아와의 협업이 포함된다. 최저가 보장(floor pricing) 조건이 붙어 있어, 경영진은 대주들이 '보장된 매출을 자신들의 모델에 반영할 수 있다'고 설명한다. 현금 18억6000만달러와 조정 EBITDA 기준 첫 흑자 분기(59만1000달러)도 있다 89.
첫 실질 매출은 2026년 4분기에 나올 것으로 회사는 가이던스를 제시했다. 컨센서스도 가이던스를 따라갔다. 3분기 2530만달러, 4분기 8860만달러의 매출이 예상된다 79.
컨센서스에 맞추려면 4분기 매출 46배 점프 필요
- 매출
- Estimate
Data
| 매출 | |
|---|---|
| 2026년 2분기(실적) | $1.9 |
| 2026년 3분기(추정) (estimate) | $25.3 |
| 2026년 4분기(추정) (estimate) | $88.6 |
시세판은 더 차갑다. 벤징가 시세 데이터에 따르면 주가는 대출 확정 직전 5거래일 동안 8.7% 하락했고 공매도 비율은 9.19%다 14. 캔터 피츠제럴드는 실적 발표 다음날 목표주가를 109달러로 낮췄고, B. 라일리는 7월 124달러로 커버리지를 개시했으며, 노스랜드는 9월 18일 95달러로 옮겼다 10.
벤징가 자체 컨센서스 평균은 85.60달러다 10. 마켓스크리너 일정표에만 봐도 9월 20일 S&P 글로벌 BMI 지수 편입이 기록돼 있다. 하락 장세에서 인덱스펀드를 매수 쪽에 세우는 바로 그런 편입이다 1.
모든 목표주가와 컨센서스 평균이 49.85달러를 크게 웃돈다
- Estimate
Data
| Value | |
|---|---|
| B. 라일리(7월) (estimate) | $124 |
| 캔터 피츠제럴드 (estimate) | $109 |
| 애널리스트 6인 평균 (estimate) | $105 |
| 노스랜드(9월 18일) (estimate) | $95 |
| 벤징가 컨센서스 평균 (estimate) | $85.6 |
| SHAZ 종가(10월 1일) | $49.85 |
승부는 11월에 갈린다
GPU가 매출을 올리든 말든 이자 시계는 멈추지 않는다. 다음 체크포인트는 두 번이다. 11월 15일로 예상되는 실적 보고서, 그리고 경영진 스스로 '계약 매출이 매출 인식액으로 전환되는 순간'으로 규정한 4분기 실적이다 910. 램프업이 제때 오면 9.95%는 싼 돈이었고 105달러는 얌전한 수준으로 보인다. 램프업이 미끄러지면 칩과 계약은 채권자가 쥐고 나머지는 애널리스트의 고객들이 떠안는다. 한쪽 데스크는 GPU에 값을 매겼다. 다른 쪽 데스크는 스토리에 값을 매겼다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.